




Cantor Fitzgerald 給予 Ross Stores「超配」評級,目標價276美元點燃股價上攻想像



Cantor啟動覆蓋評為Overweight,認為ROST業績將超越市場預期,目標價276美元。
Cantor Fitzgerald 本週啟動對 Ross Stores (ROST) 的覆蓋,給予「Overweight(超配)」評級,並提出每股目標價276美元,對該零售商的成長前景表達明顯樂觀。分析師 John Kernan 表示,他與團隊預期 Ross 未來數季的同店銷售與每股盈餘(EPS)將高於市場共識,理由來自消費者對「價值+品牌存貨+門店執行+行銷」的需求提升。

背景與觀察: Ross 以「off?price」(折扣名牌)零售定位長期走在市場前端。Cantor 指出,自2025年第4季至2026年10月的實地檢查與資料顯示,門店客流出現明顯拐點,這代表不同收入族群的消費者都在尋求更高性價比與可得的品牌商品,且目前改善仍處於早期階段。公司引進的管理層變動,尤其是 Jim Conroy 的角色,被視為驅動執行力與成長的重要催化劑。
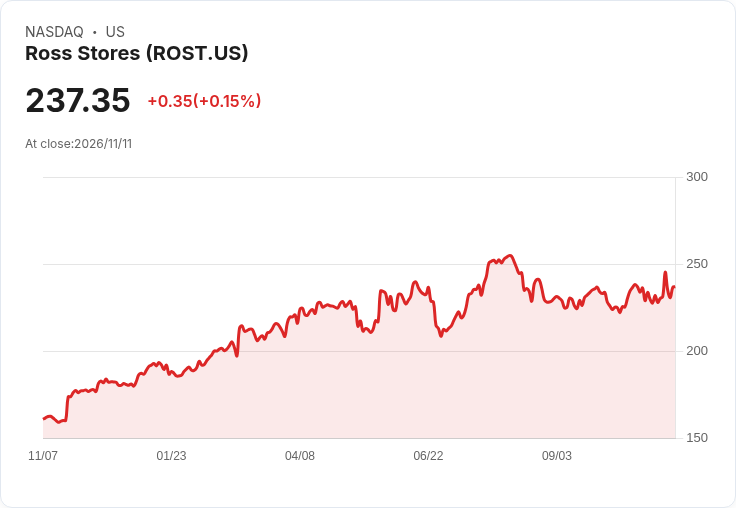
事實與資料: - Cantor 的276美元目標價是以 FY28 EPS 預估值乘 26 倍推算得出。 - 報導時股價約為236.82美元,當日盤中走勢平盤;52週高點為257.00美元。 - Kernan 強調,若同店銷售與EPS確如預期超越共識,則估值上調有實質基礎。
深入分析與評論: Cantor 的論點建立在消費行為轉向「價值型購買」以及 Ross 在折扣名牌渠道的市場領先地位。若品牌供應鏈持續供應足夠又具吸引力的庫存,加上門店執行與行銷回溫,Ross 有望進一步擴大市佔、提升客流與票單價,從而帶動盈利改善。管理層的執行力(包括門店擴張與庫存管理)是關鍵變數;Jim Conroy 被視為能加速這些改變的人選。
替代觀點與反駁: 市場上亦存在保守或懷疑的聲音,認為即便業績改善,較高的估值亦可能難以完全消化潛在風險——例如經濟下行壓力、消費支出回落、競爭加劇或庫存週轉不及預期等。對此,Cantor 反駁指出:目前的實地與銷售資料已顯示廣泛的客流改善且仍在早期階段,若趨勢延續,公司的盈利伸展空間足以支撐更高的估值倍數;不過,該立場仍仰賴管理層能持續交出執行成績單。
結論與展望/行動建議: Cantor Fitzgerald 對 Ross 給予「超配」評級並非單一樂觀判斷,而是建立在客流回升、庫存供給改善與管理層變革三大驅動力之上。投資人若看好折扣零售持續吸金並信任 Ross 的執行,可將公司列為關注標的;但仍應密切追蹤同店銷售數據、庫存週轉、毛利率變動與管理層執行進度,以評估目標價可否實現並適時調整佈局。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【01:47 即時新聞】Tower Semiconductor(TSEM) 重挫逾5%/KD低檔徘徊、MACD空頭續強壓抑股價
【01:45 即時新聞】ServiceNow(NOW) 盤中重挫逾5% 技術指標續弱、跌破多條均線壓力沉重
【01:41 即時新聞】Carvana (CVNA) 跌逾5%/短線乖離偏高、KD 高檔鈍化引發獲利了結賣壓
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
3
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
2026.11.10 期指實戰錄 - VVIP 限定
4hours ago
11/10 主動式ETF共識|105筆狂買,8家追進大漲南亞
7hours ago
11/10 強棒旺旺來交易回顧|致茂(2360)表現弱勢
7hours ago
【00403A】11/10 操作日報|狂飆4.48%,經理人重押健鼎
7hours ago
【00981A】11/10 操作日報|單日狂飆5%,經理人重手加碼網通與AI!
7hours ago