




BILL首季獲利轉正、調整後EPS勝預期但營收遠低估值,股價走勢引發擔憂



BILL首季淨利$6,030萬、每股61¢;調整後EPS $1.18,但營收$3.538億遠低於預期。
BILL Holdings週四公佈財政年度第一季財報,交出淨利回升的結果但營收表現疲弱,讓市場在「獲利改善」與「成長放緩」兩者之間權衡。

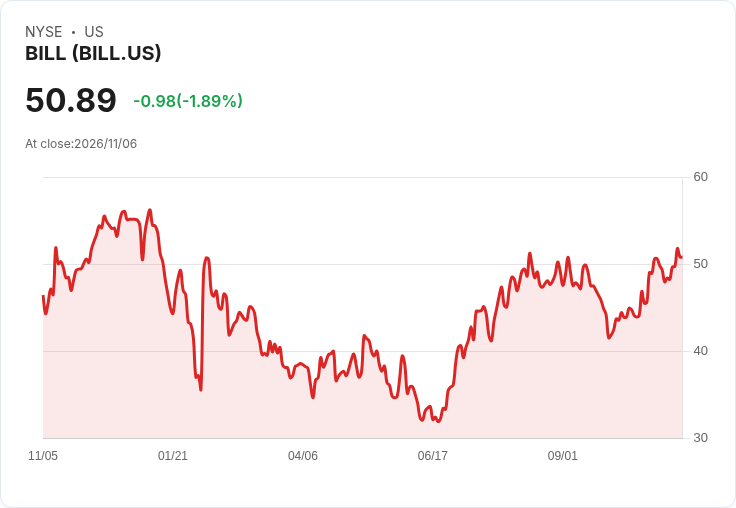
背景與關鍵資料 - BILL 為總部位於加州聖荷西的支付處理軟體公司。該公司報告本季淨利為$60.3百萬,對應每股盈餘(GAAP)為$0.61;若排除一次性利得與費用,調整後每股盈餘為$1.18。 - 本季營收為$353.8百萬,顯著低於華爾街的預期:Zacks調查的六位分析師平均估計為$438.7百萬。調整後EPS則超過市場對每股$0.98的預期。 - 管理層對下季(截至12月)展望為每股盈餘$0.97–$1.01、營收$353M–$363M;全年預估每股盈餘$3.99–$4.15、營收$1.43B–$1.46B。 - 股價表現:年初以來下跌近7%,過去12個月上漲約9%,盤中最後成交價為$50.89。
分析與評論 - 獲利改善的面向:調整後EPS超出預期顯示公司在成本控制或毛利率管理方面有可見成效,若能維持,將支撐獲利能力與每股價值。一次性專案造成GAAP與調整後數字差距,投資人應釐清這些項目的性質與持續性。 - 營收弱於預期的警示:營收大幅落後分析師預估,顯示交易量或客戶擴張未達預期,可能反映產業需求放緩、競爭壓力或訂閱/交易成長趨緩。若營收成長停滯,獲利改善可能只是短期效應,長期評價仍需依賴營收回升。 - 指引的含義:管理層對次季營收給出較窄範圍的預測,顯示對短期頂線的保守態度;全年EPS展望具體但若營收未同步增長,估值壓力仍在。 - 反駁替代觀點:支持者或稱「獲利勝預期即是好消息」,但此論點忽略了企業可持續成長需要穩定的營收動能。相反,若只著重短期成本削減,可能犧牲長期市場佔有率與創新投資。投資人應同時評估獲利質量與營收基礎。
案例與比較 - 與支付產業同業比較,若同行在同期間仍維持收入成長,BILL的營收落差可能彰顯競爭或產品滲透瓶頸;若整體產業普遍承壓,則可能是宏觀或支付需求週期性變動。
結論與未來展望(行動號召) - 本次財報呈現「獲利改善但營收令人擔憂」的混合訊號。短期內,投資人應重點觀察公司能否在接下來的季報中恢復營收增長、管理層對一次性項目的說明,以及是否有新的客戶拓展或產品推動交易量。 - 建議投資人於下一季財報與電話會議中,特別詢問交易量、客戶留存率、一次性專案明細與資本支出計畫,作為是否增持或調整持股的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

CBL第3季揭露「真實獲利」:FFO每股1.90美元、全年指引仍看好
CVRx第三季虧損暴露營運壓力 股價重挫逾17% 每股虧損0.52美元、營收不及預期
El Pollo Loco第三季獲利微幅成長、符合預期卻遭股價拋售下挫5.12%
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
科技股震盪,00998A 卻逆勢突圍!用全球金融股走出第三條路
5minutes ago
主動 ETF 績效重新洗牌!00407A 跌幅小於 00981A、00406A
37minutes ago
2026.11.05 期指實戰錄 - VVIP 限定
10hours ago
市場大震盪 台股多頭變天?3大風險浮現 專家揭3族群應對策略
12hours ago
11/05 主動式ETF共識|電子重挫滿地鮮血,經理人瘋狂抄底
12hours ago