




AI資料中心遭政治急煞車:Musk重押德州佈局,半導體股成新風暴眼



美國期中選舉後,民主黨大勝掀起新一波「AI監管風暴」,德州等關鍵州出現資料中心開發暫停潮,Elon Musk在SpaceX與Tesla的千億級AI投資首當其衝,半導體與伺服器供應鏈同步承壓,科技股版圖恐迎結構性洗牌。
美國期中選舉甫落幕,民主黨出現歷史級大勝,不只重創共和黨與前總統Donald Trump,更迅速把「失控的人工智慧產業」推到政治攻防的核心前線。從華府到德州地方政府,資料中心與AI基礎建設成為首波鎖定的監管戰場,科技股盤面也立刻反映壓力,半導體與伺服器相關個股走勢明顯轉弱。

在這場選舉中,全球首富Elon Musk砸下近4.5億美元,力挺全美多位共和黨候選人,尤其在其企業大本營所在的德州,更希望維持共和黨的掌控,以確保SpaceX與Tesla在AI與資料中心的擴張計畫能一路暢通。然而,選舉結果卻完全背離他的盤算,民主黨在國會與德州政壇節節勝出,為其龐大的AI佈局蒙上不確定陰影。
民主黨陣營已明白表示,AI監管將是優先議題。亞利桑那州聯邦眾議員Yassamin Ansari在社群平台X直言,國會在新會期「第一天」就應推動暫停先進AI開發、規範產業,甚至禁止「人工超級智慧」。在民主黨掌控眾院與參院關鍵委員會後,Musk除了面臨政策收緊,還可能被傳喚上國會山莊,就其新設的「DOGE(Department of Government Efficiency,政府效率部)」及多項政府合約接受質詢。
Musk近年已把事業重心明顯轉向AI。SpaceX在今年初以約1.25兆美元規模收購他的AI公司xAI,並在田納西州與密西西比州建置兩座大型資料中心,提供包括Anthropic與Google在內的客戶租用運算能力。第三季這塊資料中心業務就貢獻了約76億美元營收,成為SpaceX最大成長引擎。Musk下一步則瞄準德州College Station附近,計畫與Tesla合資興建超大型AI晶片廠「Terafab」,並在周邊再擴充資料中心群。
不過,德州的政治風向已開始逆轉。過去力挺大型工業與科技投資的共和黨州長Greg Abbott,先前已對當地資料中心急速擴張按下暫停鍵;如今他在選舉中敗給民主黨候選人Gina Hinojosa,後續監管恐更趨嚴。Hinojosa在勝選演說中炮轟「已習慣操控這個州的權勢人物」,外界解讀劍指Musk等科技巨頭。資料中心分析師Jeremie Eliahou Ontiveros則指出,Terafab本身因關乎美國本土晶片製造的地緣戰略需求,短期不至於停擺,但廠區旁同步規劃的資料中心群,在環評與地方許可上將充滿變數。
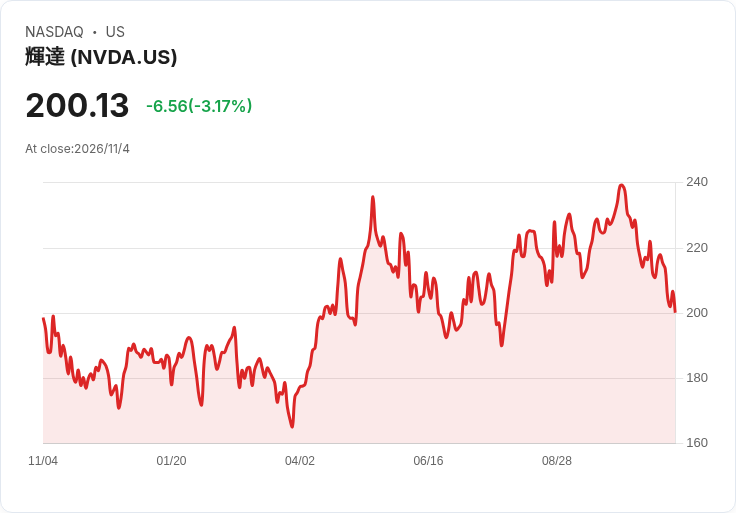
市場反應來得又快又重。在期中選舉後的隔日盤前交易中,Nasdaq期貨明顯承壓,與AI與資料中心高度連動的半導體族群再度下挫。Qualcomm(QCOM)在智慧手機晶片銷售不如預期、Apple相關營收走弱之下,盤前重挫逾一成;Nvidia(NVDA)、Marvell Technology、Intel(INTC)同步走低。UBS策略團隊在報告中警告,資料中心建設暫停風潮可能一路拖累到2028年,約三成原本預期在2028年前新增的機房容量,如今面臨延後或縮減的風險,對半導體與AI基建供應鏈構成中期逆風。
受壓的不只晶片商,多家純資料中心與雲端運算營運商股價也同步下滑,包括IREN、Hut 8、Applied Digital、Core Scientific,以及新型「Neocloud」業者CoreWeave與Nebius Group皆走弱;連受惠於資料中心電力需求暴增的公用事業與設備供應商,如GE Vernova與Constellation Energy也遭到拋售。AI伺服器大廠Dell(DELL)與HPE(Hewlett Packard Enterprise, HPE)股價約跌2%,反映市場對硬體資本支出放緩的擔憂。
值得注意的是,部分大型科技股卻在「AI降速」預期中逆勢穩健。Amazon.com(AMZN)、Meta Platforms(META)與Alphabet(GOOGL)股價小幅上漲,顯示投資人認為,若高強度AI擴建降溫,反而可能降低雲端成本壓力,讓這些平台型企業在既有服務與廣告業務上更具彈性。相較之下,Elon Musk旗下的SpaceX與Tesla(TSLA)股價則持續修正,延續選後的跌勢。
從基本面來看,SpaceX目前第二大事業為衛星通訊,包括高獲利的Starlink寬頻網路與軍用級Starshield衛星。近期烏克蘭總統Volodymyr Zelensky抱怨軍方在戰場上取得Starshield服務速度變慢,外界傳出白宮或Trump陣營可能涉及調整,雖然服務已恢復,但多位民主黨議員已要求展開調查。業界人士Joe Sandri預期,SpaceX手上大批民用與軍用通訊合約,未來必然成為國會聽證會聚焦的審查標的。
火箭運載業務方面,SpaceX以Falcon 9火箭穩居全球商業發射龍頭,第三季相關營收約18億美元,負責將絕大多數衛星與航太載具送入軌道。Musk計畫退役Falcon 9,改以在德州南部開發中的超大型火箭Starship取代,並構想以此把「數十萬座資料中心」送上太空。NASA已與SpaceX簽約,未來在將太空人送往月球的任務中將採用Starship。不過,在AI與軍事通訊合約被放大檢視的情境下,這樣極度整合空太資料中心與政府合作的商業模式,也可能更引來反壟斷與國安層面的質疑。
另一頭,Tesla本身就已面臨需求放緩與中國電動車競爭壓力,加上Trump政府否定氣候變遷、收緊聯邦電動車稅負優惠,使其在美國市場的政策優勢削弱。第三季Tesla車輛交付量約48.6萬輛,略高於前季,卻仍低於去年同期的49.7萬輛。Musk試圖淡化銷售疲軟,將敘事焦點轉向未來的自駕車與「robotaxi」願景,但在民主黨重新掌控國會後,對自駕安全與監管的關注勢必升高。Morningstar分析師Seth Goldstein便直言,市場開始擔心民主黨可能針對Tesla加強安全與消費者保護監管。
更具爭議的是,Musk最近公開表示,Tesla與SpaceX兩家公司董事會正在評估是否進行合併,理由是雙方在AI研發與應用上高度重疊。若合併成真,將會是史上最大規模的企業併購案之一,勢必引爆反壟斷審查。加州大學爾灣分校政治與法律學者Charles Anthony Smith分析,在Trump仍掌權的司法部框架下,這類合併短期內可能不會遭到強烈阻撓,但在民主黨重掌國會、未來行政部門可能政黨輪替的情況下,新任司法部長與反壟斷官員極可能重新檢視這樁「超級合併」。
從產業角度來看,UBS與多家機構研究都指出,即便目前資料中心與AI基建投資遭遇政治煞車,中長期在地緣政治緊張、科技競賽激烈的背景下,先進半導體製造以及關鍵AI運算能量仍屬「戰略必需」,難以長期逆轉。Terafab等美國本土晶片廠計畫之所以仍被視為「不太可能停擺」,正是因為拜登與Trump兩任政府都已將晶片供應鏈安全視為國安核心。換言之,未來監管焦點,可能從單純的擴建速度,轉向能源使用、環境影響、軍民兩用風險與企業治理透明度。
綜觀目前情勢,民主黨的選舉大勝,表面上是政治版圖的重劃,實際上卻可能成為全球AI與資料中心產業的分水嶺。一方面,短期監管與民意反彈的確會拖慢投資步伐,壓抑Nvidia等晶片股與Dell、HPE等伺服器供應鏈的成長預期;另一方面,這也逼迫Elon Musk等科技巨頭調整策略,從「先衝規模、後談規則」轉向必須在政治與社會監督中尋找新的成長軌跡。未來幾年,AI產業的關鍵問題,將不再只是「算力能有多大」,而是「誰來決定算力用在何處」,以及在民主政治與國安博弈下,科技創新能否找到兼顧風險與效率的平衡點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Malibu 第一季業績失速!淨利僅600萬、調整後EPS 0.15美元及營收跌破預期
康明斯Q3雙重失守!每股盈餘8.25美元、營收94.4億美元均未達華爾街預期
LCI第三季盈餘亮眼卻遭冷遇:每股盈餘超預期、營收微幅落後股價應聲下挫
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
市場大震盪 台股多頭變天?3大風險浮現 專家揭3族群應對策略
2hours ago
11/05 主動式ETF共識|電子重挫滿地鮮血,經理人瘋狂抄底
2hours ago
【00400A】11/05 操作日報|淨值重挫,經理人轉進伺服器
2hours ago
【00991A】11/05 操作日報|淨值重挫,經理人趁亂狂撿AI代工雙雄
2hours ago
【00403A】11/05 操作日報|淨值重挫逢低撿!大舉加碼國泰金
2hours ago