




Tower半導體喊進「史上最強成長期」!Q4指引飆36%、股價應聲漲5%



Q3營收526億美元超預期,Q4指引600M±5%,SiPho動能推升長線成長。
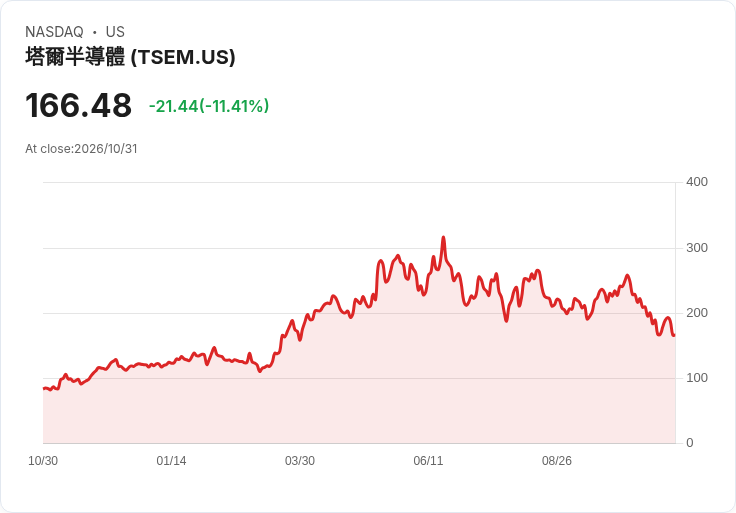
晶圓代工廠Tower Semiconductor(TSEM)公佈優於預期的第三季財報後,股價應聲上漲約5%。公司不僅第三季營收與每股盈餘雙雙超出市場預期,並提出強勁的第四季營收指引,管理層宣稱正進入「有史以來最強的成長階段」。

具體資料顯示,Tower第三季營收為5.26億美元,年增19.5%,高出分析師預估約394萬美元;每股盈餘1.05美元,亦較預期高出0.10美元。公司對第四季的營收預估為6.00億美元±5%,超出市場先前約5.80億美元的預期;指引中點較去年同期成長36%,較上季成長14%。
管理層表示,成長動能主要來自高頻連線(high?speed connectivity)相關產品,特別是以矽光子(SiPho)與SiGe為核心的基礎設施需求。CEO Russell Ellwanger指出,公司有望在年底達到20億美元的年度營收、並保持24億美元的年化營收跑量;同時目標在2027年初打破半導體業傳統第一季淡季的框架,透過持續的「逐季遞增營收與毛利率成長」來抵銷季節性影響。
在產品線層面,Tower預計第四季將達成1.1億美元的SiPho年化營收跑量(即11億美元),這是相較於2025年SiPho營收的五倍成長目標。為支撐快速成長,公司正加速擴充產能;包括先前宣佈的日本300毫米廠房擴建在內的投資案進度超前,且已有商品合約支援到2029年,降低了產能閒置與需求不確定性的風險。
財務面顯示,第三季營運活動產生現金1.85億美元,較去年同期的1.39億美元增加;同期資本支出也從1.03億美元增加到1.91億美元,反映公司正大幅投入裝置與廠房擴張。
分析與評估: Tower目前的資料與管理層展望顯示,公司正轉入一個以SiPho與高速連線為核心、多年成長的週期。若能如期放量,營收與毛利率有機會同步提升,並改寫投資人對其成長天花板的預期。資本支出雖然短期拉高現金流出,但若產能利用率與長期合約能如期兌現,將換取更高的營收與規模經濟。
風險與替代觀點: 悲觀者可能指出,管理層的高成長承諾仰賴產能如期投產與客戶需求持續強勁;若全球終端需求放緩或產能投放延遲,將影響營收及毛利表現;此外,龐大的資本支出短期也可能壓縮自由現金流與彈性。對此,Tower用現有的客戶合約(延伸至2029年)與已提到的營運現金流成長來回應,並強調投資進度超前以降低交付風險。
結論與展望(投資人應關注的指標): Tower本次財報與指引提供了明確的成長藍圖:主要須觀察(1)SiPho與SiGe產能實際放量與合約兌現情況、(2)毛利率是否隨規模擴大而改善、(3)資本支出與營運現金流的匹配度,以及(4)公司是否能如期實現打破2027年第一季淡季的目標。短期內,投資人可留意每季業績能否延續高成長跡象;長期而言,若Tower能穩健把握高速連線市場與矽光子商機,將有機會進入多年的成長迴圈。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

油價暴跌逾4%!伊朗與卡達和談傳草案 中東供應恐慮暫緩但風險未除
HCA擬公開發行高階債券籌資 可能償還2027到期4.50%債券並還清短期借款,引發市場關注
中東戰雲下的黑金驚魂:油價暴跌、庫存見底與華爾街140美元警報全面解析
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
2026.11.02 期指實戰錄 - VVIP 限定
32minutes ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
42minutes ago
1101【AI大數據超級Excel表】VIP 專屬
2hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
2hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
2hours ago