




AI 泡沫還是新基建時代?從 Nvidia 風暴到電力與雲端槓桿,華爾街押下數兆美元豪賭



AI 成長熱度不減,但從 Nvidia CEO 卷入「色誘間諜」疑雲、巨額循環融資承諾,到 Big Tech 自由現金流轉負、電力與燃料電池供應鏈瘋狂擴張,市場正上演一場「是否重演網路泡沫」的高風險豪賭。監管機構與投資人都已感受到壓力。
華爾街對 AI 究竟是革命還是泡沫,正進入攤牌時刻。市場一邊為生成式 AI 的爆炸式需求歡呼,一邊則盯著資本支出、槓桿與關鍵企業風險急速累積的警訊。核心焦點,幾乎都繞著一家公司打轉:Nvidia(NVDA)。

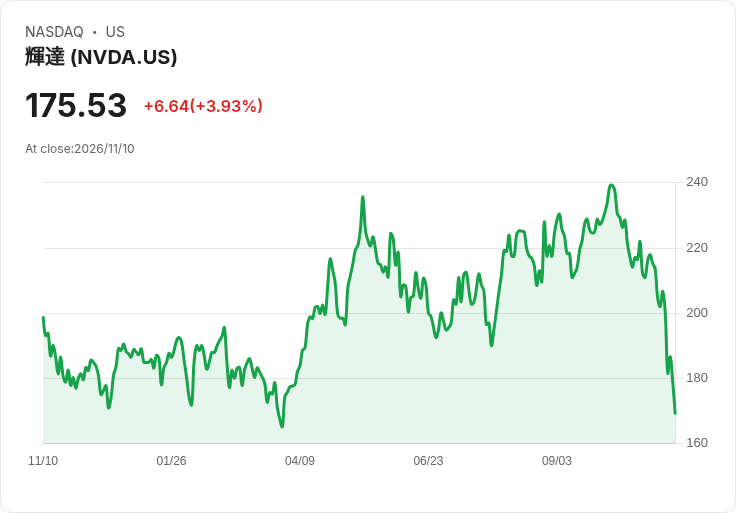
近期圍繞 Nvidia 執行長 Jensen Huang 的「桃色間諜」風暴,讓這家 AI 核心供應商的公司治理與系統性風險同時浮上檯面。Huang 已在員工信中承認婚外情,外界更質疑對象疑似中國間諜。Nvidia 董事會已啟動獨立調查,聘請華爾街重量級律師事務所 Wachtell, Lipton, Rosen & Katz,並由前紐約南區代理聯邦檢察官 Joon Kim 掌舵。消息曝光後,Nvidia 股價自 10 月高點一度跌逾三成,近期雖有反彈,但投資人對「如果 Huang 被迫下台會如何」的假設情境,已開始認真定價。
從單一企業層面看,部分科技投資人認為 Nvidia 並非「人走茶涼」。資深科技投資人 Dan Niles 就指出,Nvidia 有深厚的經理人梯隊,產品管線數年內已定調,情境類似當年 Apple 失去 Steve Jobs 後仍能運作。但他同時坦言,Huang 對公司仍「極為重要」,只是 AI 需求本身與組織實力,足以在中短期支撐營運。這種「人可以換、故事不能垮」心態,也解釋了為何股價重挫卻未崩盤。
真正讓監管機構緊張的,則是 Nvidia 已被稱為「AI 的中央銀行」。為了扶植整個生態系,Nvidia 對多家 AI 新雲端服務商(neoclouds)做出龐大財務承諾。公司七月披露,已簽下最高 360 億美元的雲端服務採購承諾,協助這些業者籌資、擴建資料中心。另有學者估算,Nvidia 對 AI 產業各式擔保與承諾總額高達約 4000 億美元,雖然相對其約 4 兆美元市值仍有緩衝,但一旦營運或股價劇烈反轉,這些被稱為「循環融資」的結構,勢必重擊相關借款企業與放款金融機構。
國際貨幣基金(IMF)等機構已公開示警:AI 熱潮推升所謂 hyperscalers(如 Microsoft(MSFT)、Alphabet(GOOGL)、Amazon(AMZN)、Meta(META)、Oracle(ORCL) 等)在投資級債市發債占比,短短兩年就從 1% 竄升至 10%。同時,對沖基金與散戶透過槓桿放大在 AI 概念股上的押注。IMF 官員指出,如今「金融市場與實體經濟幾乎站在同一條腿上」,一旦 AI 資產價格出現全面性重新評價,股價與信貸市場可能互相放大衝擊。
儘管如此,市場的 AI 資金洪流仍未見退潮。Goldman Sachs 統計,Amazon、Alphabet、Meta、Microsoft、Oracle 五大雲端與平台巨頭,第三季合計自由現金流已掉到約負 310 億美元,從過去單季正 370 億至 620 億美元,急轉為大幅燒錢。這些資金大多砸進資料中心與 AI 晶片,賭的是未來用量。早期投資 OpenAI 的創業家 Vinod Khosla 就直言,判斷是否泡沫,「看的是使用量,不是股價」。從 OpenAI 單季營收跳升近五成至 100 億美元、及模型 token 用量暴增來看,他認為 AI 真實需求仍在起飛。
這種「先過度建設、再以低價釋出」的路徑,讓許多老投資人聯想到網路泡沫。當年電信業者砸下超過 5000 億美元鋪設光纖,結果約 85% 處於閒置狀態,頻寬成本暴跌 9 成。光纖大廠 Corning(GLW) 股價 2000 至 2002 年間一度腰斬到僅剩 1%,直到近期拿到為 Meta AI 資料中心供應光纖的數十億美元大單才重返高位。如今歷史再度押注在 AI:若未來運算資源像當年頻寬一樣大幅降價,真正贏家可能是把 AI 視為「廉價原料」的新應用公司,而非今天的基建供應商。
另一方面,AI 所帶動的用電狂潮,也讓電力與替代能源供應鏈股價大起大落。固態燃料電池公司 Bloom Energy(BE) 近期就在 AI 基礎建設情緒轉暖中飆漲,一度單日大漲約 16%。Bloom 第三季營收達 12.4 億美元,年增 138%,並三度上調 2026 年營收目標至 44 至 46 億美元,同時被納入 S&P 500 指數。然而,公司營運現金流仍為負 2710 萬美元,資本支出更飆升至 1.535 億美元,顯示要吃下這波 AI 電力商機,前期投資壓力沉重。
Bloom 執行長 K.R. Sridhar 認為,AI 只是用電需求飆升的其中一環,整個數位時代在韌性與資安需求驅動下,全球電力需求「只會往上衝」。市場也樂於買單這個故事:Bloom 不僅與美國 California Resources Corporation 簽署非約束性協議,探索加州碳捕捉機會,還與日本科技集團 NTT 達成合作,將在其多個全球資料中心部署燃料電池。分析師指出,CoreWeave(CRWV) 釋出的電價與電力供應可用性訊號,讓外界更相信「誰能最快、最確定供電」將成為 AI 時代資料中心競爭關鍵。
但這波電力基建投資同樣面臨政策與需求節奏風險。Bloom 先前就因市場擔憂資料中心延宕、以及美國部分州可能祭出資料中心審批暫停,成為 S&P 500 中跌幅較深的個股之一。這種「一邊被 AI 拉動、一邊被政策掣肘」的拉鋸,凸顯 AI 基建與能源轉型之間的微妙平衡。
回看 Nvidia,即便系統性風險尚未構成 2008 年式金融危機,多位前監管官員仍提醒,必須嚴密追蹤銀行與影子銀行對 AI 生態的曝險。前美國聯邦存款保險公司(FDIC)主席 Sheila Bair 就指出,Nvidia 並非傳統意義上的「大到不能倒」,但若這家掌握 GPU 供應鏈、又對多家新雲端業者提供財務後盾的企業出現重大問題,將是一場「相當劇烈的事件」。
更微妙的是,AI 晶片本身與當年的光纖不同,屬於折舊較快、壽命僅數年的資產。學者提醒,這代表建置方可回收成本的時間更短,如果未來競爭者如 AMD、Intel、甚至 Microsoft、Google 自研晶片加速崛起,Nvidia 現在鎖定的超額利潤可能被壓縮。屆時,不只是股東要承擔風險,透過債券、貸款與私募信貸湧入 AI 的全球資金池,也將面臨重新評價。
總體來看,AI 熱潮的本質與 20 多年前的網路浪潮類似:需求端的「使用量」確實在成長,但供給端與資本市場的「建設速度」可能更快。若歷史押韻,真正致命的不是科技本身失敗,而是過度槓桿配上錯誤節奏。對投資人而言,接下來幾個關鍵觀察指標,一是 Nvidia 等核心供應商的公司治理與融資承諾能否穩定消化,二是 Big Tech 自由現金流能否在巨額資本支出後恢復正向,三是像 Bloom Energy 這類 AI 電力受惠股,能否把故事變成持續的現金收益。AI 時代的「中央銀行」與「基建銀行」都還在瘋狂放貸,但這場豪賭最終是打造新世代經濟體,還是重演泡沫破滅前的狂歡,答案仍在路上。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【04:50 即時新聞】Alnylam Pharmaceuticals(ALNY) 盤中勁揚逾5%/K值低檔翻揚、技術性反彈啟動
Workday要求駁回AI招聘集體歧視訴訟:主張非代僱主做決策並申請分解逾1.5萬人年齡指控
埃沃隆石油靠「普里米恩全季入帳」提振展望 8口鑽井推升產量、擬以變現還債並維持股息
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
2026.11.11 期指實戰錄 - VVIP 限定
7hours ago
115.11.11 財神&玄武&欽點三榜*期中審視
8hours ago
11/11 主動式ETF共識|南亞6家爆買,台燿大漲卻遭出脫
9hours ago
【00403A】11/11 操作日報|大舉佈局富世達與南亞
10hours ago
【00418A】11/11 操作日報|單挑台達電!經理人今日唯一加碼
10hours ago