




AI雲端狂燒現金!Amazon、Alphabet、Meta衝刺算力投資 華爾街憂「現金流黑洞」



AI雲端成大型科技股新戰場,Amazon、Alphabet、Meta為擴充資料中心與算力大舉砸下資本支出,紛紛轉為或接近現金流吃緊狀態,唯Microsoft仍維持正向自由現金流,投資人開始重新計價「AI紅利」與現金流風險。
生成式AI熱潮還沒退燒,但華爾街的情緒已悄悄轉變:從「不問價拚擴產」,走向「算給我看現金流」。在最新一輪財報與展望中,Amazon(AMZN)、Alphabet(GOOGL)與Meta(META)為了搶AI雲端訂單,全面上修資料中心與伺服器支出,換來的卻是明顯惡化的自由現金流(Free Cash Flow),投資人開始質疑,這場AI軍備競賽究竟何時才會真正回本。

以雲端龍頭 Amazon 為例,市場預期其第三季財報中,關鍵觀察指標已不再只是總營收,而是雲端事業 Amazon Web Services(AWS)與AI資本支出節奏。分析機構StreetAccount估計,AWS本季營收將達454.8億美元,年增約38%,且連續第五季成長加速。CEO Andy Jassy 近期更透露,AWS明年產能「幾乎被預訂一空」,甚至連2028年的一大部分產能也已被客戶鎖定,顯示AI雲端需求短期內不虞匱乏。
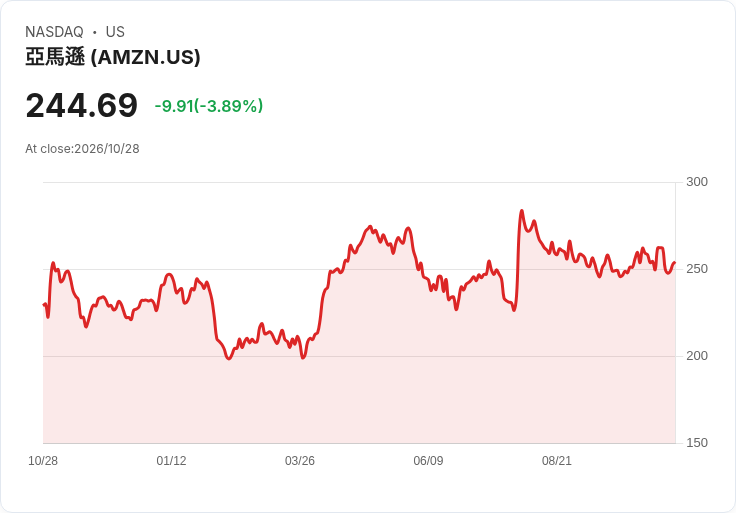
但強勁成長背後,是驚人的資本支出。Amazon上一季才將2026年資本支出預估,從2,000億美元一口氣拉高到2,200億美元,分析師更預期2027年可能突破2,800億美元門檻。為了追趕AI算力需求,公司急擴資料中心,結果是現金流急轉直下:截至7月,Amazon過去12個月自由現金流轉為負值,達負76億美元,而一年前還是正18.2億美元。FactSet預估,Amazon當季現金流將持續為負,現金流出約99億美元。
這樣的「現金流換成長」並非Amazon獨有。Alphabet在最新財報中,同樣因為重押AI基礎設施,交出高達90.7億美元的負自由現金流成績單,核心搜尋業務本季營收63.35億美元,甚至低於市場預期的64.96億美元,引爆股價近12%的重挫。投資人開始擔心:若核心金雞母成長不如預期,是否足以支撐前所未見的AI投資大潮?
社群巨頭Meta也正走在類似路線。其AI與元宇宙支出同樣推高整體資本支出,使公司從現金充沛,轉為與同業一樣,必須面對短期現金流壓力。這三家被視為「超級雲端玩家」的公司,儼然在AI戰局中同步踏入資本密集與現金流吃緊的新階段。
在一片AI投資狂潮中,Microsoft(MSFT)顯得相對冷靜且備受華爾街青睞。雖然公司坦言,最新一季自由現金流年減27%,同樣反映AI支出拉高,但與同業相比,Microsoft仍維持正向現金流。更重要的是,其Azure雲端收入顯示成長加速,外界普遍認為,Microsoft在AI導入與商業模式上,兼顧了擴張與財務紀律。投資人如Jim Cramer就大力稱讚,指出在其他科技巨頭面臨現金流疑慮時,Microsoft展現了較佳的資本配置能力。
值得注意的是,這些雲端巨頭為了釋出現金,紛紛啟動瘦身計畫。Amazon自2022年以來已裁員逾5.7萬人,約占企業員工的16%,今年仍持續以小規模方式滾動裁員,日前又在裝置與軟體相關部門裁撤不到250人,以「提升效率、與產品路線更緊密對齊」為由,將人力資源重新分配到更具優先順序的AI與雲端項目。
另一方面,AI也在改寫電商與廣告產業的競局。Amazon近期封鎖 Meta 的Muse AI代理人進入其平台,理由是未事先通知、亦未取得同意,並強調自身對第三方AI代理爬取與下單的嚴格態度。這不是個案,Amazon還曾封鎖多家外部AI代理服務,甚至對Perplexity提告,指控其隱匿AI購物機器人。這些動作凸顯:當Meta、OpenAI等業者積極發展AI購物助理時,Amazon正想方設法確保交易資料與廣告版位不被外部「中介」攔截。
與此同時,Amazon也積極打造自家AI購物生態。公司在5月把Rufus聊天機器人整合進Alexa與購物服務,並在最新說明中指出,旗下「Alexa for Shopping」已累積超過4億名使用者,今年內具代理能力的功能使用人數成長逾8倍,功能已超過100項,從建立禮物清單、管理訂閱到處理帳戶變更一應俱全。德意志銀行分析認為,Amazon終將推出更完整的「代理式AI購物服務」,關鍵在於如何允許第三方代理參與、卻又不稀釋平台廣告變現能力。
對投資人來說,目前的矛盾非常明確:一方面,AI雲端帶來看似無止境的長期需求,AWS產能「賣到2028」、Azure加速成長皆是明證;另一方面,為了搶占算力與客戶,公司不得不在短期內把現金燒在伺服器、資料中心與網路設備上,財報上呈現的卻是現金流惡化與股價波動。若未來AI應用變現不如預期,這些支出恐被市場回頭視為「過度投資」。
保守派的觀點認為,AI投資現階段更像是「基礎建設周期」,回報需要多年醞釀,投資人不應過度放大單季現金流的好壞。相反地,部分機構則警告,利率仍處高檔,資金成本不比零利率時代,科技巨頭若同時承擔龐大AI支出與主業成長放緩,股價評價恐難再享有溢價。
未來幾季,市場焦點將轉向兩大問題:第一,AI雲端訂單能否從「預訂滿檔」順利轉化為穩定、高毛利的現金流;第二,Amazon、Alphabet與Meta能否在保護自家數據與廣告收入的同時,找到與第三方AI代理共存、甚至合作的商業模式。AI雲端戰爭才剛開打,真正考驗,恐怕不是算力有多強,而是誰能在燒錢競賽中,率先跑出一條可持續、現金流健康的商業道路。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【02:48 即時新聞】SSR Mining(SSRM) 重挫逾5% 技術指標持續偏空壓力加劇
【02:38 即時新聞】Aura Minerals(AUGO) 重挫逾5%:技術指標轉弱、跌破短期支撐
【02:36 即時新聞】Semtech(SMTC) 跌5% 連日反彈後動能轉弱、短線壓力浮現
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【產業戰報】隊長追蹤的11家優質公司,最新產業資訊更新
4hours ago
2026.10.29 期指實戰錄 - VVIP 限定
5hours ago
10/29 主動式ETF共識|聯電重挫遭砍,經理人反手掃信驊
7hours ago
【00403A】10/29 操作日報|幾乎出清聯電,資金轉向高階封測
8hours ago
【00981A】10/29 操作日報|趁震盪加碼富世達與股王信驊
8hours ago