




標題 : Dawson第三季業績崩落:營收暴減49.8%、GAAP每股虧損0.17美元、調整後EBITDA轉虧



摘要 : 第三季營收僅1,140萬美元、調整後EBITDA虧損200萬美元,董事會核准2026年300萬美元資本支出。
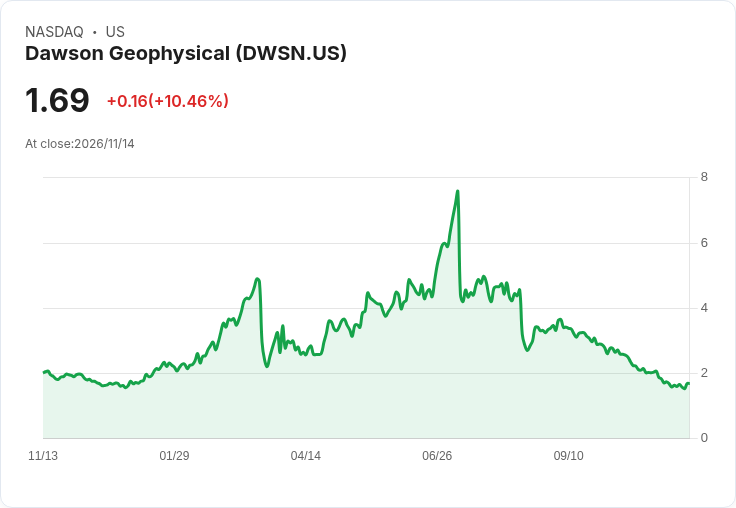
新聞 : Dawson Geophysical(DWSN)公佈第三季財報,顯示公司業績顯著下滑,GAAP每股虧損0.17美元,營收為1,140萬美元,較去年同期下滑49.8%,調整後 EBITDA 為負2百萬美元,較去年第三季約正2十萬美元轉為虧損,反映需求不足與營運壓力。

背景與資料說明:Dawson 為地球物理勘探服務業者,客戶群多與油氣產業迴圈相關,近年油價與勘探支出波動直接影響其營收與接案量。本季營收下降近半、EBITDA 由正轉負,顯示公司在量能利用率與合約取得上遭受明顯衝擊。公司董事會已核准 2026 年資本支出預算 300 萬美元,其中包含單一節點裝置購置最後一筆 90 萬美元支付(已於2026年1月支付)。
深入分析:營收近五成縮減與調整後營運現金流負值,指出短期內現金生成能力減弱,經營彈性受限。小幅資本支出(300萬美元)可被解讀為保守策略:一方面完成既定裝置付款,另一方面避免在需求不確定時過度擴張,儲存流動性。若油氣勘探市場回溫或公司贏得新合約,已完成的裝置投資可能在未來提高競爭力;但若市場持續疲弱,持續虧損將加劇資金壓力,可能需尋求額外融資或進一步削減成本。
替代觀點與反駁:樂觀者可能認為此為週期性低點、短期虧損不代表長期競爭力喪失;公司小幅資本支出亦保有復甦時的擴充能力。然而,現實風險不可忽視:營收下滑幅度與負 EBITDA 意味著若短期內無明顯合約回升或成本大幅改善,單靠保守支出難以扭轉財務狀況。投資人應同時關注公司現金餘額、債務到期結構與新訂單能見度。
結論與展望(行動號召):Dawson 正處於產業迴圈低潮與財務壓力交織期,短期內的關鍵觀察指標包括:未來季度訂單與營收回溫、公司現金流與資本籌措計畫、以及管理層對成本與資源配置的後續策略。投資人與利害關係人應密切追蹤下一季營運指引與合約落實情形,以評估公司是否能在勘探市場回升時快速回復獲利能力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Xtend AI 第三季營收暴增卻大幅不及預期、虧損擴大;戰略投資20M能否續命成關鍵
AI 泡沫還是新支柱?從 Nvidia 風暴到全球「單腳經濟」的高風險賭局曝光
營收超預期卻淪為擺設!創意媒體社群信託Q3每股FFO -1.30、營收成長4.5%
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
anhour ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
anhour ago
【00403A】11/16 操作日報|淨值重挫,經理人急轉金融防禦
anhour ago
【00981A】11/16 操作日報|幾乎清倉台玻,操作轉趨保守
anhour ago
「緊急事件簿」關於近期利空新聞,與後續思考
2hours ago