




Realty Income大手筆衝刺2026年100億美元投資目標 並上調AFFO指引至每股$4.45–$4.46



公司Q3投資加速、歐洲規模擴大,AFFO調升並以多元資本工具降低對公募股權依賴。
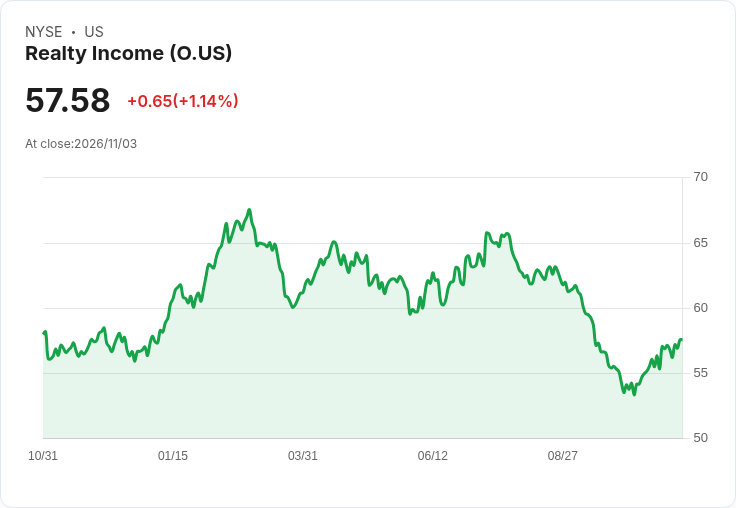
Realty Income(NYSE: O)在2026年第三季業績電話會議中宣佈,因資本配置更趨多元與執行力提升,將全年AFFO(每股可分配營運現金)指引上調至每股$4.45–$4.46,並重申2026年投資規模目標為100億美元($10B)。公司表示,第三季的表現驗證了向歐洲、信貸及合資夥伴關係傾斜的策略成效。

要點與資料: - 第三季實際投資約26億美元(按公司權益比為22億美元),整體現金收益率為6.8%。 - 公司本季在歐洲投資約9.4億美元,佔權益比投資量42%,起始加權平均現金收益率約7.1%。 - 信貸類投資約2.5億美元,超過總量的10%。 - 公司本季來源化的潛在投資案規模創紀錄,約590億美元的投資管線。 - 現金流動性約54億美元;淨債務對年化調整後EBITDA比率約5.4倍(含約11億美元未成交的ATM股權以加權平均毛價$60.61計算則為5.2倍)。 - 與KKR成立的歐洲合資:KKR出資5.28億歐元取得4國54項零售及工業資產49%權益,初始資本化報酬率(cap rate)5.9%,合約允許Realty Income在合資成立第10至17年內回購該權益,以達成6.4%之內部報酬率。 - 當季處分約5.27億美元資產(含已出租資產3.95億美元,淨資本化率7.1%),管理層預期第四季處分仍將維持高檔。 - 融資動作包括7月發行6億歐元無擔保票券(有效年利約3.7%),以及8月發行10億美元、票面利率3.75%的可轉債。
背景與分析: Realty Income過去以美國零售為主,但近年積極透過歐洲負債市場、可轉債及私募合資減少對公募股權的依賴,試圖在利率上升環境下保護投資利差。公司指出已「預先資金化」許多投資,對未來收益有良好可見度;同時以處分資產回收資金,作為再投資來源的一部分。
管理層與分析師分歧點: 分析師對利差可持續性、資金來源與歐洲政治風險持懷疑態度,質疑170個基點的利差能否長期維持,以及2027年約29億美元、利率近2.9%的到期債務再融資壓力。管理層回應強調(1)多元且以歐元資金為核心的融資管道、(2)已對部分投資完成預先資金化、(3)合資與信貸配置仍屬佔比有限,且資產選擇高度篩選。針對歐洲風險,管理層亦指出有策略性隔離與合作夥伴分擔風險(如KKR),並認為可從歐元負債獲得成本優勢。
替代觀點的駁斥: 批評者擔心利率上升或歐洲動盪導致cap rate快速走高、壓縮價值;公司反駁表示目前看見的資產起始現金收益率與歐元融資成本間仍保有利差(例如歐元票券與可轉債成本),且處分動作也有助重整組合與鎖定利差。對於信貸投資與資料中心等非傳統標的,管理層強調佔比仍低、且採高度選擇性。
結論與展望(行動呼籲): Realty Income正以多工具資本配置、歐元市場融資與策略性合資推升投資速度並提升AFFO指引,但關鍵風險在於未來利率走勢、2027年的再融資節點,以及cap rate是否再度快速上升。投資人與市場應持續關注:公司處分節奏與再投資利差、歐元融資成本走勢、公開股價對ATM與可轉債籌資作用,及KKR合資的長期回購條款執行狀況。若管理層能持續以高選擇性交易維持投資利差,則多元化策略有機會在利率波動中創造價值;反之,利差收窄或再融資成本攀升將挑戰其收益前景。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【10:42 即時新聞】榮科(4989)盤中小漲,注意股身分持續受市場關注
【10:40 即時新聞】盟立(2464)盤中走強,機器人與半導體自動化成盤面焦點
【10:37 即時新聞】麗臺(2465)盤中續強,上攻延續主力買盤焦點
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
18minutes ago
動能app盤前速覽_20261103
2hours ago
老簡帶你 11/02 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
2hours ago
2026.11.02 期指實戰錄 - VVIP 限定
13hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
13hours ago