


【美股盤勢】費半重挫近4%,那指終結四週漲勢(2026.10.17)


大盤解析
那指重摔2%,費半急殺領跌全場
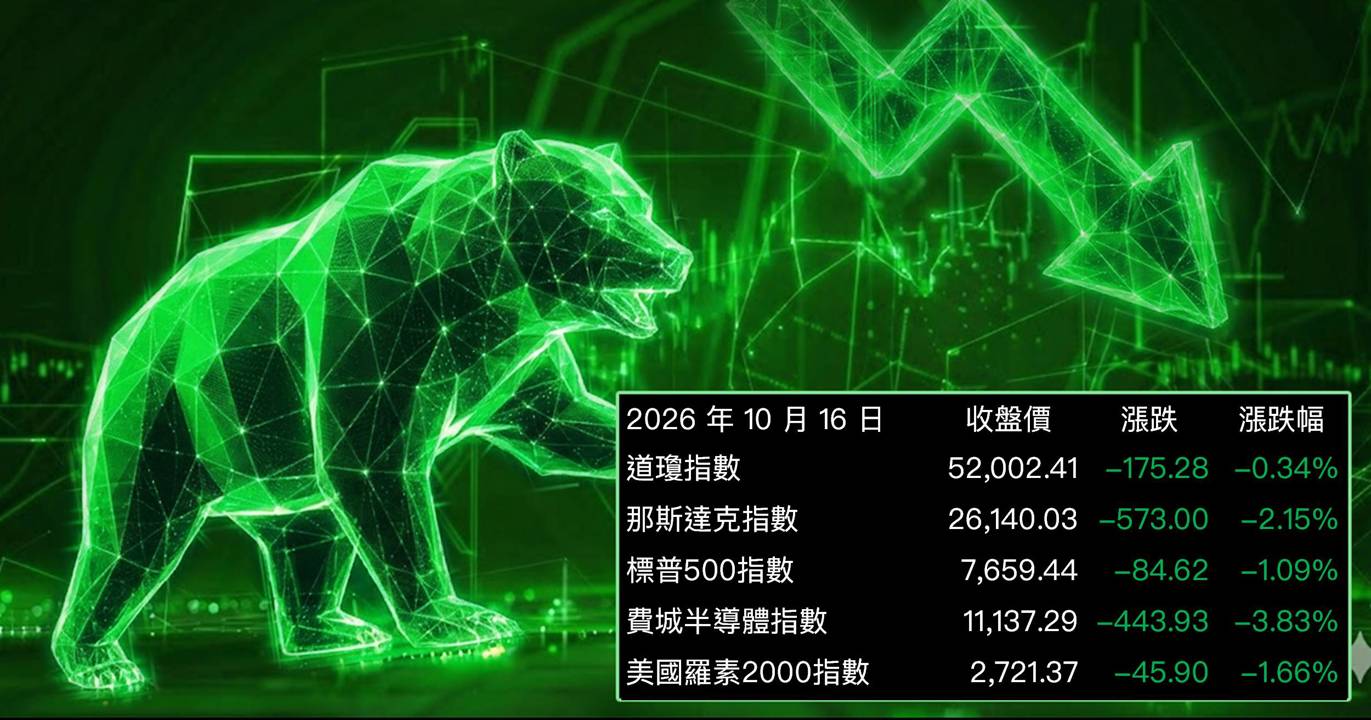
今日美股主線是半導體與科技股全面拋售,費城半導體指數(SOXX)暴跌3.83%收11,137點,為今日市場最大重災區。那斯達克指數收26,140點,重挫2.15%,終結連續四週上漲格局,且創下2026年6月以來最差單週表現(週線跌幅約4.5%)。標普500指數收7,659點,跌1.09%;羅素2000小型股指數跌1.66%;道瓊工業指數相對抗跌,僅小跌0.34%,收52,002點。VIX恐慌指數升至20.16,市場情緒明顯轉向保守。
CPI與PPI雙熱,通膨重燃升息疑慮
本週市場遭遇通膨數據連環轟炸:10月14日公布的9月CPI年增3.7%,高於市場預期並創近期高點;10月15日公布的9月PPI月增1.3%、年增6.3%,為2022年3月以來最大單月漲幅。兩項數據疊加,讓市場對美聯準會(Fed)是否繼續升息的擔憂急速升溫,科技股高估值首當其衝。CME FedWatch顯示,10月升息機率雖從前一日的27.7%降至16.1%,但通膨壓力仍讓整體利率環境偏向緊縮,壓制成長型資產的評價空間。
半導體個股全軍覆沒,蘋果獨撐科技門面
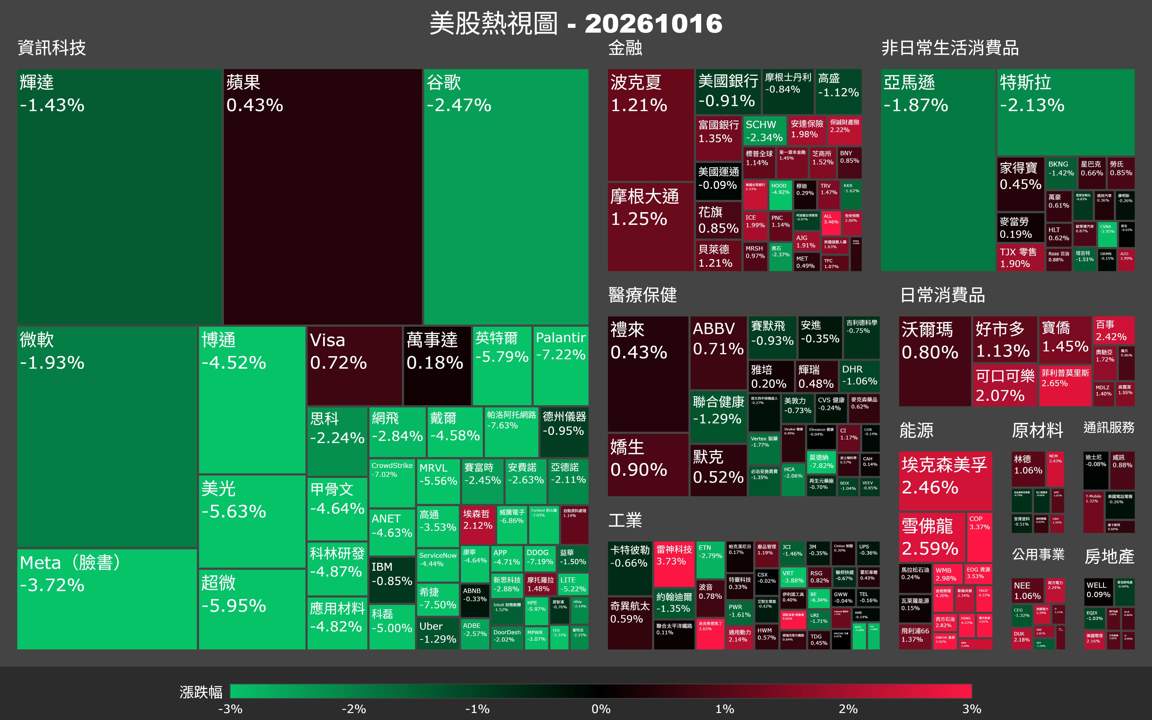
半導體類股幾乎無一倖免:ARM重挫6.94%、Palantir暴跌7.22%、Super Micro Computer(SMCI)重挫9.86%墊底全場;AMD跌5.95%、英特爾跌5.79%、美光科技(Micron)跌5.63%、Marvell Technology跌5.56%、KLA跌5.00%、Lam Research跌4.87%、應用材料(AMAT)跌4.82%、博通(Broadcom)跌4.52%。台積電ADR(TSM)跌2.28%,收412.61美元。反觀蘋果(AAPL)逆勢收紅0.43%,收343.46美元,成為科技巨頭中唯一守住漲幅的個股,顯示資金選擇性防守消費電子龍頭,暫時迴避高風險半導體配置。
能源股逆勢領漲,資金短線避險輪動
與科技股的重挫形成對比,能源類股今日逆勢上漲2至3%,成為全場最強板塊。布蘭特原油收約109.86美元每桶,地緣政治與供應緊縮推升油價,令能源股受惠。此一輪動現象顯示,在通膨高燒且科技股估值壓力沉重的環境下,資金短線流向具實質資產支撐的能源族群。Fed主席凱文.沃爾什(Kevin Warsh)在曼谷出席活動時刻意迴避對未來升息方向表態,未提供明確政策指引,令市場缺乏方向錨,進一步加重觀望氣氛。
台股連動:費半重挫,半導體鏈開盤需留意震盪
美股那斯達克重挫逾2%、費城半導體指數暴跌近4%,通膨數據偏熱與Fed政策不確定性成為今日市場主要壓力來源。台股周一開盤,與美國半導體供應鏈高度相關的IC設計、半導體設備、AI伺服器等族群可能受到拖累,需留意開盤後的賣壓力道。相對而言,能源股因油價強勢逆勢上漲,國內能源概念族群或有支撐;蘋果收紅也讓蘋果供應鏈相對其他半導體次族群具備比較優勢,值得觀察是否出現相對抗跌表現。在VIX升破20、市場波動加劇的環境下,金融保險等防禦型族群也可能獲得部分資金青睞。整體而言,開盤前宜先確認期貨與外資動向,避免追跌或躁進,靜待盤面明確方向再行因應。機會族群可先觀察能源概念、蘋果供應鏈、金融保險。風險族群則留意IC設計、半導體設備、AI伺服器,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
CPI年增3.7%、PPI創四年最大漲幅,通膨重返市場核心焦點
9月份CPI與PPI雙雙高於預期,通膨再度超出市場掌握範圍,令科技股等高估值資產面臨重新定價壓力,本週美股走勢也因此急轉直下。
• 9月CPI年增3.7%,高於市場預期,創近期高點,通膨降溫進程明顯受阻。
• 9月PPI月增1.3%、年增6.3%,為2022年3月以來最大單月漲幅,生產端通膨壓力顯著升溫。
• 兩項數據連環公布,令市場對Fed在高利率環境下持續更長時間的預期升溫。
• CME FedWatch顯示,10月升息機率雖從27.7%降至16.1%,但整體利率展望仍偏緊縮。
• 通膨壓力打壓成長型資產評價,科技股與半導體類股成為最直接的賣壓對象。
Fed主席拒絕表態,那指終結四週連漲寫下今年最慘週線
Fed主席沃爾什在曼谷出席活動時刻意不提未來升息方向,市場缺乏政策明確指引,加上本週通膨數據偏熱,那斯達克週線創2026年6月以來最大跌幅。
• Fed主席沃爾什在曼谷公開場合避免對未來升息或降息方向表態,拒絕提供前瞻指引。
• 那斯達克本週累計下跌約4.5%,終結連續四週上漲,創2026年6月以來最差週表現。
• 標普500本週同步走弱,市場廣泛承壓,科技股跌幅遠大於其他板塊。
• VIX恐慌指數升至20.16,市場波動率顯著升高,投資人避險需求上升。
• 能源股逆勢上漲,顯示資金在政策不確定環境下短線轉向防禦與實質資產配置。
個股
費半重挫近4%,半導體個股全線崩殺
在通膨數據衝擊與利率緊縮預期升溫的雙重夾擊下,半導體類股今日遭到市場毫不留情的拋售,費城半導體指數單日跌幅達3.83%,多檔個股跌幅逾5%至10%。
• Super Micro Computer(SMCI)重挫9.86%,為今日個股跌幅最大,盤中拋售壓力沉重。
• Palantir跌7.22%、ARM跌6.94%,AI相關高本益比個股首當其衝,估值修正壓力最大。
• AMD跌5.95%、英特爾跌5.79%、美光科技跌5.63%,傳統半導體龍頭無一倖免。
• 博通(Broadcom)跌4.52%、應用材料(AMAT)跌4.82%、Lam Research跌4.87%,設備與網路半導體同步走跌。
• 台積電ADR(TSM)跌2.28%,收412.61美元,相對費半其他個股跌幅稍小,但仍無法倖免整體板塊賣壓。
油價衝破109美元,能源股逆勢領漲成全場亮點
布蘭特原油突破109美元每桶,地緣政治與供應面支撐推升油價,能源類股在科技股重挫的市場環境中逆勢走揚2至3%,成為今日唯一明顯領漲的板塊。
• 布蘭特原油收約109.86美元每桶,油價在地緣政治不確定性與供應緊縮背景下強勢走高。
• 能源類股整體上漲約2至3%,在全面下跌的盤面中形成鮮明對比。
• 高油價環境同時也加劇通膨疑慮,進一步壓縮Fed降息空間。
• 蘋果(AAPL)收漲0.43%,為科技巨頭中唯一收紅個股,顯示部分資金轉向相對保守的消費電子龍頭。
• 道瓊工業指數因能源與金融股相對抗跌,跌幅僅0.34%,遠小於那斯達克與費半跌幅,藍籌股結構出現防禦性分化。
放大鏡觀點
通膨與升息疑慮同時回來,科技股估值修正才剛開始
放大鏡觀點來看,今日美股的賣壓並非單純情緒面的短線修正,而是本週CPI與PPI雙雙偏熱後,市場重新計算科技股合理估值的必然結果。那斯達克週線跌4.5%、費半單日跌近4%,說明的是:當通膨黏著、Fed不敢輕易表態,資金就會優先拋售最貴的資產,也就是高本益比的半導體與AI族群。目前蘋果是少數相對防禦的科技大型股,能源股則靠油價撐住。短線來看,在通膨數據尚未回落、Fed政策方向仍不明朗之前,科技股的反彈都是逢高佈局賣壓的機會,投資人不宜在單一急跌後輕易抄底。
最大風險是通膨持續黏著,讓市場沒有降息預期可以支撐
目前最大的市場風險,在於通膨預期的快速重新定價。本週CPI年增3.7%加上PPI月增1.3%,讓「通膨已受控、Fed準備轉向」的市場共識出現明顯裂縫。若接下來的經濟數據持續偏強,市場將不得不接受「更高利率維持更久」的情境,屆時科技股與半導體的估值壓力將遠不止於此次週線修正的幅度。VIX升破20也意味著市場對尾部風險的警覺度正在上升,資金短線避險傾向濃厚。
下週財報密集登場,指引比獲利數字更關鍵
展望下週,財報季進入密集期,市場關注各大科技與半導體公司是否在通膨與需求不確定的環境下維持獲利指引;數據關注下週公布的零售銷售、初領失業金人數與各地區聯儲製造業指數,確認消費與就業面能否支撐通膨高燒的環境。若企業財測指引維持樂觀、需求面數據維持強勁,科技股有機會在一波修正後重新吸引資金;反之,若指引下修或需求趨緩訊號出現,科技股與半導體類股的修正恐怕尚未結束,市場或將進一步向能源與防禦型類股輪動。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

AI 狂潮暗藏「債」雷:CoreWeave 風暴敲響美股科技泡沫警鐘
美債利率暴衝、AI 股慘遭修理:聯準會還沒升息,市場已經先崩一半
【03:59 即時新聞】Aurora Innovation(AUR) 跌10%/KD轉弱+MACD擴大負值 壓力沉重
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
上班族型交易者-起漲週風箏 策略文
7hours ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
10hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
10hours ago
2026.10.16 期指實戰錄 - VVIP 限定
10hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
12hours ago
收藏內容 讓好文不錯過

