




AI 狂潮下的債海驚魂:Anthropic 超級 IPO、SpaceX 天價租晶片,華爾街正把風險推向看不見的深水區



AI 熱潮點燃史上最瘋狂募資潮,Anthropic 擬以高達約 1.4 兆美元估值 IPO,Nvidia、SpaceX 透過複雜租賃與債務結構撐起數兆美元晶片投資。華爾街在利率高企、科技系統頻頻當機、政治壓力升溫下,正把風險推向資產負債表以外的陰影地帶,AI 泡沫與金融連鎖風險一觸即發。
人工智慧熱潮正推動一場史無前例的資金豪賭。聊天機器人 Claude 開發商 Anthropic(ANTH.PVT)預計本週以代號 ANT 登陸資本市場,募資規模可能超過 600 億美元,估值區間約 1.3 兆至 1.45 兆美元,足以逼近 SpaceX(SPCX)今年創下、約 1.77 兆美元的史上最大 IPO 記錄。這不只是一樁上市案,而是整個 AI 金融結構的壓力測試。投資人一邊擔心 AI 泡沫,一邊卻還在把錢堆進去。

從投資人角度看,Anthropic 這筆交易幾乎是對 AI 未來的純押注。公司預計出售 8.25 億股、每股 70 至 78 美元,但在財務面卻仍深陷虧損。最新申報顯示,僅今年前九個月營運虧損就達 130 億美元,且預期要到 2030 年才有機會轉盈。更驚人的是,Anthropic 已簽下約 9,000 億美元的運算與資料中心支出承諾,其中約 700 億美元將在一年內到期。這種超長期、高槓桿的資本開支,讓公司自己都在文件中承認 62 億美元的現有債務屬於「相當可觀」。
即便如此,市場熱度依舊。Kevin O'Leary 將 Anthropic IPO 比作當年投資 Amazon 的機會,強調不能用短期獲利去看這家公司,而是要把它視為整個 AI 平台的核心押注。他口中的「AI 或 SI 交易」早已滲透經濟 11 個主要產業部門,帶來生產力與利潤率提升,也被視為股市能在關稅、戰爭與高油價夾擊下仍逼近歷史高點的重要支撐。不過,這種論述同時也在助長估值瘋狂——以 Robert Shiller 的指標來看,美股目前本益水準已達長期平均的 1.3 倍,高於金融海嘯前夕,只在 2000 年網路泡沫期間被超越過。
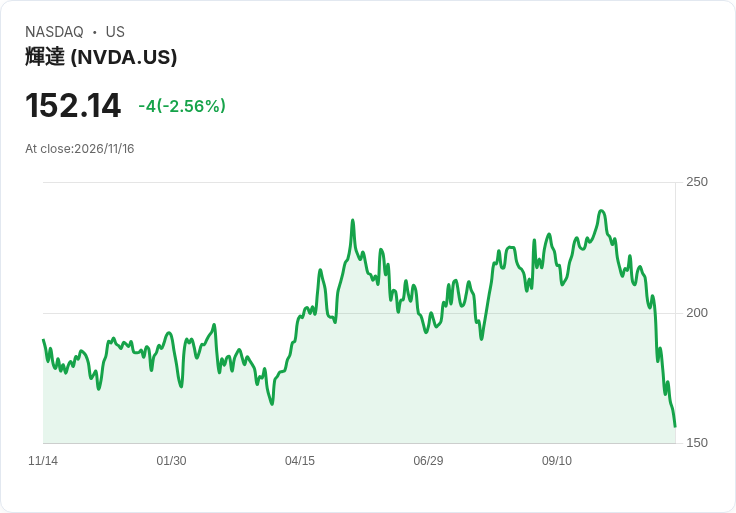
另一頭,Nvidia(NVDA)與 SpaceX 正把 AI 資金遊戲推向更複雜的結構層次。根據報導,SpaceX 透過 Goldman Sachs(GS)與 Apollo Global Management(APO)安排的結構性租賃交易,為約 470 億美元的 Nvidia Vera Rubin 晶片「簽下 AI 版的租車約」。由 Apollo 支持的載具買下晶片,再租給 SpaceX 使用,讓龐大債務留在載具與融資方帳上,而非直接壓在 SpaceX 資產負債表。Goldman 主導 83 億美元的優先擔保貸款,以這批晶片作為抵押,優先獲償。
看似聰明的資本工程,背後卻堆滿時間差風險。SpaceX 已付出約 70 億美元頭期款,每批晶片租期約五年,直到 2032 年,期間無法提前解約,就算晶片損壞也得照付租金。可問題是,Nvidia 預計在 2028 年前推出兩代新晶片,在 AI 世代迭代下,五年前的晶片就像汽車世界的老爺車。租約結束時晶片殘值能有多少,將由放款人承擔。SpaceX 本身債務也已從 2025 年底的約 230 億美元,飆到今年 9 月 30 日將近 390 億美元,五年期違約保險(CDS)利差自 IPO 時約 110 個基點拉升至 265 個基點,市場隱含五年內違約機率約兩成。
更敏感的是客戶集中風險。SpaceX 財務長 Bret Johnsen 對外宣稱 AI 基礎設施的投資「回本期不到一年」,然而租約卻鎖定五年以上。報導指出,其中一位主要客戶——被指為 Anthropic——在第三季貢獻約三分之一營收,且合約只需提前 90 天通知即可終止。若 Anthropic 因資金成本或政治壓力縮減運算需求,SpaceX 仍要照付租金,租賃載具手上的抵押晶片價值可能瞬間打折,形成連鎖壓力。
金融市場對這種「隱形負債」並非毫無警覺。JPMorgan(JPM)分析指出,Nvidia 的表外承諾在一季內翻倍至 4,220 億美元,而在 Big Tech、Nvidia 與 Anthropic 整體 AI 投資中,真正記在資產負債表上的約只占六分之一,水面下的承諾總額超過 4 兆美元。美國聯準會近期也警告,若 AI 投資出現問題,實際損失可能遠大於目前財報所顯示。創投老將 Bill Gurley 直言,供應商融資「早就走得太遠」,企業不該靠拉高資產負債表,來虛胖損益表。
在這樣高槓桿、高估值的環境下,整個 AI 鏈又被一連串科技故障敲響警鐘。過去一週,Microsoft(MSFT) 的 Outlook 與 Teams 大當機,Workday(WDAY) 的人資系統出狀況,美國聯邦航空總署(FAA)一度下令全國航班停飛;接著是 JPMorgan、Bank of America(BAC)、Wells Fargo(WFC)等銀行數位服務失靈,聯合航空(UAL)也因系統問題暫停起飛。最新一波則輪到 Apple(AAPL),iCloud、App Store 與 Apple Pay 接連出現登入與支付障礙,甚至影響新 iPhone 啟用。儘管各家公司目前給出的原因多為「技術性失誤」或軟體 bug,並無明確證據指向網路攻擊,但在 AI 與雲端服務深度集中化的情況下,市場已嗅到「單點故障」對金融與實體經濟的系統風險。
更雪上加霜的是政治風向。美國新當選的民主黨人士高喊要對 AI 產業與資料中心加強監管,國會曾討論全國性資料中心暫停令,得票倚重的地方政府也開始反對新建機房。德州與喬治亞這兩個過去對資料中心相對友善的州,近期選出的民主黨州長都表態要踩煞車。這讓像 Anthropic 這種在 IPO 文件中已承諾 9,000 億美元基礎設施投入的企業,面臨政策突然轉彎的風險。
在利率高企、借貸成本飆升之際,為何這些公司仍急著現在上市、現在融資?歷史提供了一個冷峻答案:資本市場對 IPO 的胃口可以在一年內瞬間蒸發。2021 年美國有近 400 家公司掛牌,隔年在衰退陰影下僅剩 71 家。Anthropic 顯然押注的是,在監管真正落地、AI 故障繼續累積、市場情緒由貪婪轉為恐懼之前,趕快把手上的籌碼變現。
對投資人而言,這場 AI 狂潮既是世紀機會,也是風險集中實驗。當 Shiller 本益比逼近泡沫區、Fed 暗示更強硬的升息路徑、AI 基礎設施投資靠著租賃與供應商融資把債務推到看不見的角落,一旦成長預期失手,可能會是一場「水面之上沒那麼誇張、但水面之下超載」的金融震盪。Anthropic 的超級 IPO 和 SpaceX 的晶片租賃,只是整個故事的開端。接下來的問題是:在這場 AI 豪賭中,誰是真正的長期贏家,誰又會成為下一個被寫進教科書的泡沫案例?
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

標題 : TPG以8100萬美元賣出邁亞密海灘AC Hotel;南佛州旅館交易熱潮爆發、投資潮領先全美
SpaceX以租賃方式承租470億美元NVIDIA最新晶片,債權人握有所有權風險爆表!
美元短暫回落仍逼近16個月高點!經濟資料交錯、AI股震盪成短期變數
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
2026.11.17 期指實戰錄 - VVIP 限定
7hours ago
光進銅退恐衝擊PCB?AI高階材料需求仍強 2檔台股成長可期!
8hours ago
11/17 主動式ETF共識|殺盤滿地撿槍,買方45筆大逆襲
8hours ago
11/17台股交易回顧|旺宏(2337)跌勢驚人
8hours ago
【財知道】黃仁勳事件與美股五大族群:誰被傷到、誰受惠
9hours ago