




Upwork併購WorkMotion、調升2026年調整後EBITDA至2.36–2.40億美元;業績超預期但警示2027上半年成長放緩



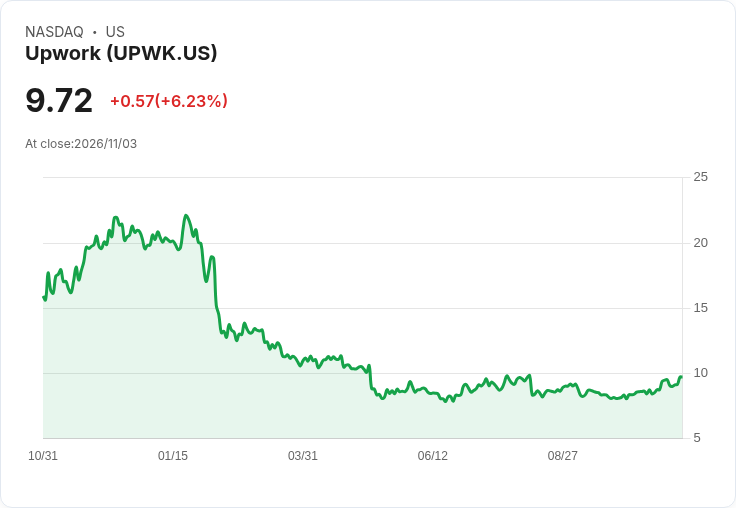
Q3業績與GSV均超指引,併購WorkMotion加速全球EOR佈局;公司上修2026年EBITDA展望,惟低價值工作退出與AI搜尋幹擾,恐使2027上半年成長承壓。
上線人力資源平臺Upwork(UPWK)在2026財年第3季交出高於預期的成績單,同時宣佈收購全球僱主代聘(EOR)服務商WorkMotion,並將2026全年調整後EBITDA展望上修至2.36億至2.40億美元,顯示公司在向高價值、複雜工作與大客戶轉型上的執行力。

Q3要點顯示公司營運動能:總交易額(GSV)達9.14億美元、營收1.86億美元,雙雙高於指引上限;活躍客戶數為717,000人;市集抽成率(take rate)擴張至20.0%,年增110個基點;調整後EBITDA為6,380萬美元,EBITDA率34.4%;自由現金流5,390萬美元,轉換率84%。公司同時上修全年營收指引至7.42億–7.50億美元,並預估2026年非GAAP稀釋每股盈餘1.45–1.47美元。
管理層強調WorkMotion雖在本季僅貢獻約400萬美元營收,但有助於加速其「Lifted」產品在全球EOR的路線圖,並預期包含WorkMotion後,Lifted GSV在2026年將超過30%年增長。Business Plus產品現已佔總GSV的8%,超越去年設定的5%目標,顯示高毛利產品採用率攀升。
分析與爭點:市場與部分分析師對收購經濟性、整合成本及平臺流量能見度提出質疑,並擔憂AI驅動的搜尋取代傳統需求會壓縮成長。管理層回應稱,已建立「穩健的獲利引擎」與成本最佳化機制,並指出MCP/Upwork Now等新通路與AI技能標註能帶來單位經濟改善;已見MCP帶來預估每年3百萬美元以上的增量經常性收入。公司也坦言,Q4毛利率與EBITDA率將受費用時點與整合成本影響,預估Q4調整後EBITDA為5,100萬–5,500萬美元(中點31%率)。
駁斥替代觀點:儘管批評者強調WorkMotion短期貢獻有限且可能帶來整合風險,但公司以提高EBITDA指引與高毛利產品比重回應——即使GSV成長在2027上半年承壓,利潤與現金流仍受成本紀律與高價值業務支撐。
結論與展望:Upwork已由「成長導向」逐步轉向「利潤與產品化」平衡策略,WorkMotion為加速全球EOR的一步關鍵棋子。未來投資人與市場需觀察(1)WorkMotion整合成效與合規風險、(2)Lifted與Business Plus能否持續擴大佔比、(3)AI與MCP產品的貨幣化速度,這些因素將決定2027全年成長恢復與利潤彈性。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

美軍疑襲伊朗激燃油價、布蘭特衝破百元 歐股開盤重挫 航空與AI股恐首當其衝
SpaceX執行長捐逾200萬股「空投」兒童Trump帳戶,12月起約200萬名青少年將各得一股
骨科醫療器材風雲:Bioventus穩健成長、BioMarin加碼併購 全球疼痛與骨科市場暗潮洶湧
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
動能app盤後速覽_20261103
11minutes ago
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
5hours ago
動能app盤前速覽_20261103
7hours ago
老簡帶你 11/02 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
7hours ago
2026.11.02 期指實戰錄 - VVIP 限定
18hours ago