




AI 晶片股一日蒸發逾兆美元:從 Micron 到 Broadcom,雲端軍備賽踩煞車警訊浮現


美股科技重挫,記憶體廠 Micron(MU)、客製 AI 晶片龍頭 Broadcom(AVGO)、設備商 KLA(KLAC) 及太空新創 Rocket Lab(RKLB) 齊跌,背後浮現 AI 基礎建設投資降溫、客戶集中風險與供給週期反轉疑慮。投資人憂「AI 泡沫」提早校正。
AI 概念股一日血洗,過去一年被視為牛市核心引擎的半導體與太空科技板塊,在最新一輪拋售中集體踩煞車,市場開始認真檢視:雲端與 AI 軍備賽,是否進入從「無上限擴張」轉向「精算投資報酬」的新階段。

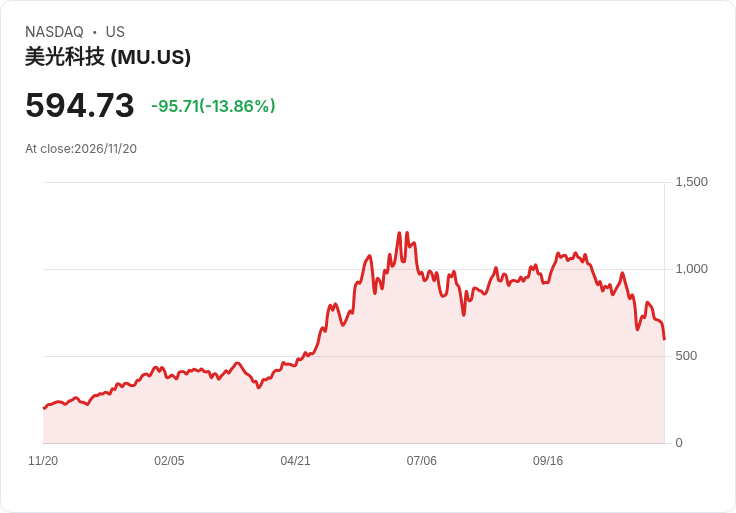
這波賣壓以記憶體大廠 Micron Technology(MU) 最為醒目。MU 週五暴跌近 14%,收在 594.73 美元,單日市值蒸發逾百億美元,過去五日跌逾一成、近一個月回落近四分之一。技術面上,股價已跌破 50 日與 200 日均線,RSI 逼近超賣邊緣,顯示短線情緒極度轉弱。然而基本面並未同步崩壞:公司預告 12 月 17 日公布財報,管理層才在 TomorrowX Summit 強調 AI 記憶體需求強勁、價格「具建設性」,並透露 2027 年產能已有約 75% 被客戶鎖定,且正洽談 2028 年長約,顯示中長期供需仍偏緊。
矛盾在於,市場卻提前押注「好景不長」。多位分析師指出,投資人擔心記憶體景氣過熱後再度陷入供給過剩循環。GF Securities 已警告 NAND 未來可能供過於求,預期 2027 年第一季起價格走弱,雖然 Micron DRAM 與 HBM 高頻寬記憶體比重較高,理論上較少受 NAND 壓力拖累,但在 AI 投資節奏放緩情境下,利空容易被放大。Seeking Alpha 社群中不少投資人就質疑:即便當前獲利亮眼、前瞻本益比僅約 4 倍,是否只是因為市場根本不相信這種獲利可以維持?
Broadcom(AVGO) 的重挫,則讓「客戶集中風險」赤裸浮現。AVGO 單日大跌逾 12%,收在 304.65 美元,導火線是 Google 傳出大砍 2027 年由 Broadcom 設計的 TPU 8i 訂單約 100 萬顆,規模約減少兩成,同時轉向增加 MediaTek 設計的 TPU 8t 採購。報導指稱,這不只是價格議價,而是 Google 為應對運算資源分配與資料中心電力上限,重新分配 AI 晶片架構的結果。
AVGO 長期被視為雲端巨頭的「客製 AI 晶片軍火庫」,近年受惠於大型實驗室與 AI 新創需求,股價一路衝高。然而近期分析報告接連點名風險:Rothschild 已將 AVGO 評級降至「中立」,擔心其獲利過度仰賴前沿 AI 實驗室、以及 Google 自有設計工具普及,導致 Broadcom 被迫讓利或流失部分訂單。另有分析指出,AVGO 與 Anthropic 的晶片租賃與融資安排,可能帶來高達約 430 億美元的最大備付責任,一旦客戶融資不順或 AI 收益不如預期,Broadcom 恐得為這筆「隱形債」埋單。
在投資人社群中,對 Broadcom 的看法已從一面倒看好,轉為「優質公司但估值與風險需重估」。有人指出,AVGO 前瞻本益比近 30 倍,在 AI 相關股集體修正下溢價空間有限;也有人提醒,即便營運前景仍佳,如此巨大的潛在背書義務與客戶集中度,一旦某家大型 AI 客戶出現財務壓力,股價恐難以獨善其身。
設備端則由 KLA Corporation(KLAC) 交出一張「基本面強、股價卻照跌」的教科書案例。KLAC 單日跌逾 10%,收在 127.07 美元,相較 52 週高點已腰斬有餘。諷刺的是,KLA 在 10 月底剛公布優於預期的財報與展望,管理層不僅談及創紀錄營收、46% 以上的營業利益率,還預估 2027 年晶圓製造設備(WFE)市場規模有機會突破 2,000 億美元,AI 擴產被視為長期推手之一。
然而,實務上的瓶頸也同樣明確:KLA 點名晶圓廠空間限制、無塵室建置延遲、記憶體成本偏高與中國成長放緩等因素,恐限制設備出貨節奏。華爾街後續評論雖普遍肯定其成長能見度,但也指出雲端業者現金消耗與 AI 基礎建設投資節奏的不確定性。部分市場觀察者認為,KLAC 近月股價走弱,多半是整體半導體板塊遭到「一刀切」式去槓桿,而非公司體質惡化,但也有人反問:先前估值是否已隱含「AI 永不退潮」的過度樂觀,如今只是回到較合理水位。
在太空科技領域,Rocket Lab(RKLB) 同樣難逃風暴。RKLB 單日下跌近 11%,五日跌幅逾 17%,股價遠低於 50 日與 200 日均線。這家被視為「小型發射新星」的公司才剛宣告 Electron 火箭完成第 100 次發射,並在第三季交出 2.678 億美元史上新高營收、約 36 億美元龐大訂單待履約,且 GAAP 營運現金流轉正。然而,真正壓在股價上的是下一代大型火箭 Neutron 的進度與成本風險。
Rocket Lab 在法說會上坦言,因第一級推進劑槽前端圓頂結構發現瑕疵,Neutron 首次發射時程延後至 2027 年,且相關資本支出在首發前都將維持高檔。多篇分析指出,Neutron 不僅是公司邁向規模化與盈利的關鍵門票,也是一把雙面刃:若再出現延宕,恐在 Iridium 交易完成後,擠壓財務彈性、迫使公司再度增資稀釋股權。Seeking Alpha 討論區許多投資人看好其技術與長期市場,但普遍認為現階段估值偏貴,寧願等待更低價位或更多工程里程碑後再進場。
綜觀這輪從記憶體、客製 AI 晶片、半導體設備到太空發射的全面回調,一個共通訊號浮現:市場不再願意單純為「AI 故事」付出無上限溢價,而是開始細算每一家公司的客戶集中風險、資本承諾與產業周期位置。短線來看,只要宏觀環境不穩、科技股被動去槓桿壓力仍在,這類高 beta AI 標的恐怕難以完全脫離震盪。
但從另一個角度,這也為中長期投資人打開重新評價的窗口。像 Micron 具備多年度合約與潛在資本回饋空間、KLA 享有高毛利寡占地位,若其基本面持續兌現,現階段的估值修正或被視為「好公司打折」。相反地,Broadcom 和 Rocket Lab 則凸顯高成長題材背後的結構性風險:前者需證明能在客戶多元化與財務承諾間取得平衡,後者則必須拿出 Neutron 的實際成功發射來說服市場。AI 軍備賽並未終結,只是進入一個更殘酷、也更重視現金流與風險控管的「下半場」。投資人下一步該思考的,已不是「有沒有 AI 故事」,而是「這個故事在壓力測試後,還站得住腳嗎?」
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

半導體大跌連帶殺到 KLA 股價 崩跌逾10%、一日蒸發近14美元
火箭實驗室股價暴跌近11%!大盤回檔疊加「Neutron」延宕引發賣壓
驚天滑落!Broadcom股價暴跌12% 傳Google砍20% TPU 訂單引爆拋售
- 更多文章
1
【焦點速報】限空令 2.0 首日擋不住!台股墜入熊市創 1991 年來最快,3 大空頭劇本一次看懂
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
Anthropic 9,000 億美元算力承諾,台美股誰能搭上 AI 下一波成長?
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
2026/11/20 尼克萊RS強勢股全清單&大盤附表
14hours ago
2026.11.20 期指實戰錄 - VVIP 限定
14hours ago
【個股實戰】台積電創 7 個月新低!預估本益比剩 13 倍,2,000 元是天上掉下來的禮物嗎?
17hours ago
【00991A】11/20 操作日報|單日重挫近一成,大舉減碼國巨
17hours ago
【00403A】11/20 操作日報|績效重挫,經理人急砍光寶科
17hours ago