




沃爾瑪Q3財報前瞻:成長可見、利潤率受擠壓,數位獲利能否成關鍵?



11/19公佈Q3,營收與電商動能強,但毛利與營運利潤成爭議焦點。
沃爾瑪(Walmart)將於11月19日(週四)美股開市前公佈2027財年第三季財報,市場焦點在於成長能否轉化為利潤。華爾街平均預期本季每股盈餘(EPS)為0.64美元,營收約1872.5億美元(年增約4.3%)。公司自身對Q3的指引為淨銷售成長3.0%–3.75%、營業收入成長2.0%–4.0%、調整後EPS 0.62–0.64美元;全年(FY2027)則指引淨銷售成長4.0%–5.0%、調整後營業收入成長7.0%–8.5%、調整後EPS 2.80–2.87美元。

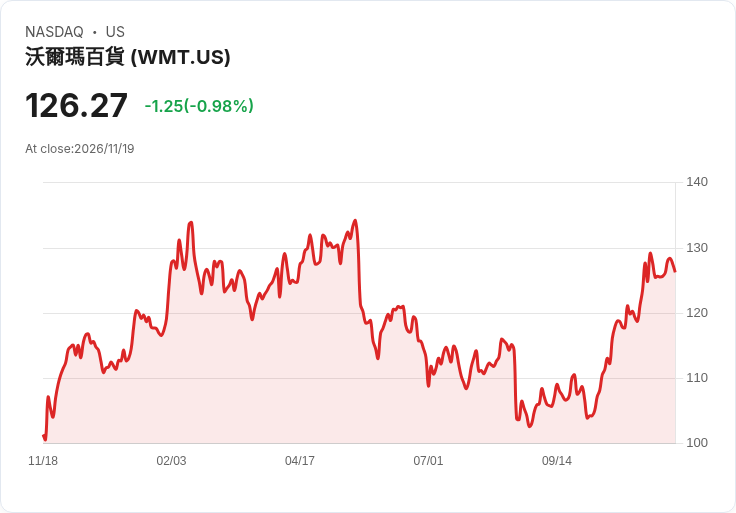
背景與現況: - 上季表現回顧:沃爾瑪在第二季雖交出強勁盈餘,但美國同店銷售未達預期,顯示核心客流或客單端仍有波動。近兩年內,公司在財報上對EPS的超額表現頻率高(過去2年EPS超預期約88%,營收超預期100%),顯示管理層在執行營運及成本控管上具有一定韌性。 - 近期估值與市場動向:截至今年迄今,沃爾瑪股價上漲近14%,優於標普500的約7%表現;不過短期內分析師對EPS與營收預估的修正以下修為主(近期3個月內EPS估計上修1次、下修30次;營收上修5次、下修22次),反映市場對盈利節奏存疑。當週股價曾下跌近1%。
主要分析觀點與分歧: - 積極面(支援觀點):多家券商、研究機構指出,沃爾瑪的營收成長與電商動能仍強,平臺化策略(如Marketplace、Walmart Connect等廣告與服務收入)開始貢獻較高毛利,商品組合擴大與數位生態系逐步成形,有利於長期提高每股報酬率。Stifel 甚至視其轉型為「以規模為基礎的低價零售轉向更高回報的全渠道平臺」。Piper Sandler 預期Q3同店銷售成長約3.2%,略高於市場共識3.1%,主因價格投資、先前促銷迴流(rollback)效應延後釋放,以及電商和廣告業務續強。 - 消極面(反對觀點):另一方面,分析師與市場憂慮利潤率能否維持。Evercore 指出,營收與電商動能雖然存在,但「利潤轉化(margin conversion)」是近期關鍵;短期壓力來自高油價推升的燃料成本、政府或零售業者的價格上限政策(例如最大公平價格規範)以及新倡議(如Vibe相關支出)帶來的利潤侵蝕。核心實體零售成長亦曾放緩,若平臺業務尚未具體顯示可持續的高獲利能力,短期內股價上檔空間受限。
事實、資料與評估: - 市場共識:Q3 EPS 0.64美元、營收1872.5億美元(+4.3%)。公司Q3指引與全年指引均顯示成長,但幅度保守。 - 估測趨勢:過去3個月內,分析師對EPS多為下修,顯示對短期利潤前景較保守。 - 股價與評等:今年以來股價表現優於大盤;市場分析師普遍偏向買進(Strong Buy),但部分量化模型或系統性評分則偏向持有(Hold),顯示不同方法論下的評價分歧。
深入分析與評論: - 關鍵在利潤轉化:若沃爾瑪能將線上成長與平臺化收入有效轉為更高的毛利與營業利潤(例如廣告收入的規模經濟、Marketplace收費結構改善、供應鏈效率提升),則公司給出的中期指引與市場期待可望達成,股價亦有上行空間。反之,若成本壓力(燃料、促銷、合規或新計畫支出)持續侵蝕毛利,短期超額報酬的可能性下降,投資者將更重視盈利質量而非單純營收成長。 - 平臺與核心的融合:公司正在從以價格與規模為主的零售商,逐步建構「高毛利平臺+低毛利核心」的混合模式。這一轉變需要時間,且在轉型期間核心業務若出現下滑,會放大短期財報的不穩定性。因此投資判斷應聚焦於平臺業務的毛利率與貢獻比重是否持續攀升,以及公司在控制促銷與燃料等可變成本上的能力。
駁斥替代觀點: - 對於認為短期利潤壓力會永久削弱公司價值的看法,可反駁:公司已公開指引顯示全年調整後營業收入仍預計成長7.0%–8.5%,顯示管理層對利潤改善有可見計畫;同時平臺業務如果持續數倍於核心的增速,長期獲利性有望抵消短期成本沖擊。因此,單季利空不宜直接視為長期轉機失敗的證據。
投資者應關注的指標與行動建議: - 即時關鍵指標:本季與未來數季的美國同店銷售(comp sales)、毛利率、營業利潤率、電商與Marketplace的 EBITDA/邊際貢獻、廣告營收增長與毛利率變化、公司對燃料與定價策略的說明。 - 評估時點:短期內,單季小幅超預期對股價影響有限;更重要的是管理層是否提供具體、可衡量的「利潤轉化」路徑與更新的FY27可見度。 - 行動呼籲:投資人若偏重短期波動,可在財報發布後觀察三季報告中利潤率走向再決定倉位;長期投資者應重點追蹤平臺業務的毛利貢獻與持續性,並警覺成本上升風險。
總結: 沃爾瑪的Q3財報將是一場「成長能見度」與「利潤轉化能力」的檢驗。若公司能在營收與電商成長之外,提供清晰的利潤改善證據,未來估值與股價上行仍可期待;若利潤繼續受成本與短期促銷侵蝕,市場可能要求更高的證明標準。投資人應在11/19後重點檢視公司對毛利、營業利潤及平臺獲利能力的具體展望。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【00:40 即時新聞】MaxLinear(MXL) 盤中重挫逾5% KD高檔反轉、MACD空方延續壓抑股價
Waymo遭加州下令封高速 全美同步撤回機器計程車 高速路成擴張絆腳石
【00:26 即時新聞】DaVita(DVA) 重挫逾5%:KD與MACD同步轉弱、跌破短期均線壓力加大
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
11 月選股清單:「低估成長股」出列!
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2026.11.18 期指實戰錄 - VVIP 限定
3hours ago
【00403A】11/18 操作日報|經理人新建倉瑞昱,加碼世芯-KY
5hours ago
【00981A】11/18 操作日報|經理人趁回檔加碼AI與半導體
5hours ago
「美股財報」第一次少了黃仁勳的NVDA輝達財報 & 我的思考
5hours ago
11/18 強棒旺旺來交易回顧|國巨(2327)表現弱勢
6hours ago