




標題 : 背水一戰:Geospace累積訂單逾1億美元,靠PRM與重組押注2027財年回到獲利


摘要 : 以裁員、降本與PRM出貨為核心,管理層押注2027年下半年回復獲利。
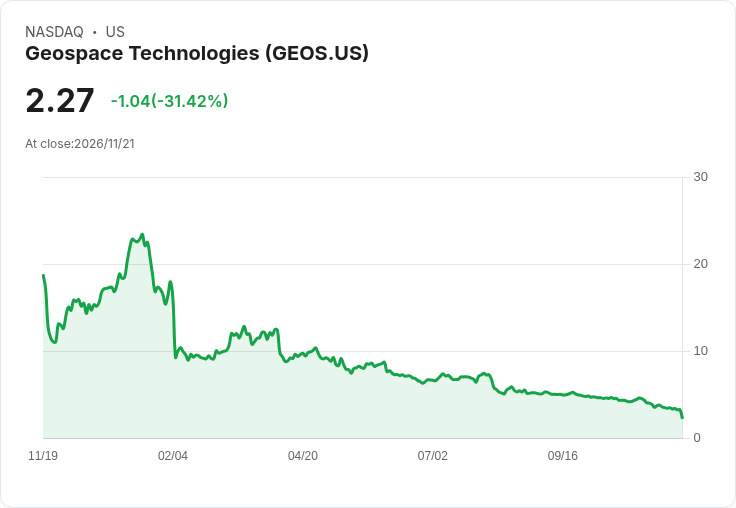
新聞 : Geospace Technologies 在2026財年第四季公佈財報與投資人電話會議,管理層提出以結構性重整、關鍵專案執行與已累積逾1億美元的訂單背書,作為2027財年恢復獲利的路徑。該公司同時面臨營收下滑與流動性壓力,分析師在會中多次質疑其渡過短期現金缺口的能力。

第四季與全年財務重點:公司第四季營收為1,960萬美元,單季淨損1,370萬美元(每股攤薄虧損1.06美元);2026財年全年營收8,070萬美元,全年淨損4,430萬美元(每股攤薄虧損3.43美元)。當季包含3.5百萬美元的匯兌非現金損失與2.9百萬美元的閒置資產減損。9月30日工作資本為4,360萬美元,其中含1,400萬美元的應收與融資款項。公司已與Amerisource簽訂新週轉貸款協議,當前可借額約1,300萬美元。
分業績表現與合約進展:智慧水錶(Smart Water)第四季營收310萬美元、全年1,720萬美元;能源解決方案(Energy Solutions)第四季1,080萬美元、全年4,090萬美元;智慧工業(Intelligent Industrial)第四季560萬美元、全年2,220萬美元。管理層指出,智慧水錶營收下滑主因為Hydroconn連接線訂單減少,並已結束與長期外部經銷代理的合作,改以內部行銷直攻公用事業AMI採購規格。Energy Solutions側重執行大型合約,其中以巴西國營能源商Petrobras的永久油藏監測(PRM)專案為關鍵,管理層預期該案將在2027財年內出貨並認列大部分商品收入;投資人問及9月季的PRM收入,管理層回覆約為650萬美元,並預估收入在2027財年Q1至Q3逐步認列並在Q2達高峰。另屬於子公司Quantum Technology Sciences的海洋偵測系統,已獲美國海軍造船中心(Crane)約1,080萬美元合約,相關收入預計在2027至2028兩財年間認列。
成本與重整措施:管理層表示已進行兩波裁員、啟動提前退休方案並削減營運費用,全年人事成本下降逾10%,同時匯入AI等工具提高生產力,並就租賃艦隊與舊有節點裝置進行標準化與淘汰(OBX逐步退場、Mariner為標準化方向)。管理層強調,這些舉措有助於將成本結構和現行業務體量對齊,以支撐回到獲利的目標,預期在2027財年Q2與Q3看到正向利潤改善,目標於年度結束前回復全面獲利。但公司未在本次會議提供具體營收或EPS指引。
流動性、風險與市場疑慮:投資人與分析師對公司短期現金流與借款基礎表示高度關注。會議中對借款限額、週轉額可用性與能否在達成Petrobras里程碑前橋接現金缺口提出多次質詢;管理層回應預期在2027財年Q2初有現金注入,但也坦承直到里程碑達成前不可確定現金流入時點,並表示正評估替代融資與變現融資應收帳款等「Plan B」。管理層對「公司是否能在24個月內持續營運」的提問答覆正面:「絕對可以」,但同時提示地緣政治、貿易政策變動、制裁與借貸成本上升等為結構性風險。
觀點分析與替代意見駁斥:市場情緒偏向負面至略負面,主因為營收下滑、巨額淨損與短期流動性疑慮。支援懷疑論者的人士指出,若Petrobras或其他大型客戶的里程碑遲延,或借款基礎受限,公司可能難以在短期內獲得足夠現金;此外,智慧水錶需求疲弱與海底節點市場競爭亦增加不確定性。對此,管理層提出反駁:一,公司已透過裁員、減項與流程自動化降本;二、累積訂單(backlog)逾1億美元、且有明確PRM與海軍合約作為收入來源;三、已重整信貸來源並保有約1,300萬美元可用信用,以及評估變現應收款與其他融資選項,這些措施可在里程碑期間提供橋接資金。
結論與未來展望(行動呼籲):Geospace的復甦論述明確押注在三大支柱——成本重整、PRM專案與其他大型訂單的逐步認列、以及可運用的融資彈性。短期內,關鍵觀察指標包括:Petrobras PRM里程碑與出貨進度、Amerisource週轉信貸的實際可借額、應收款或融資性資產的變現進展,以及公司是否能在2027財年Q2如期看到現金注入與利潤回升。投資人應密切追蹤上述里程碑與現金流動性更新,因管理層的樂觀預期高度依賴外部付款時點與資本市場條件。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

AI雲端「上天入地」:從SpaceX太空機房到Fed利率壓力,全球算力金融戰開打
警告:AI與資料中心撐起市場,專家呼籲聯準會12月後停止升息
標題 : AI 崩盤引爆修正潮!Anthropic 跳空回落、納指恐引燃史上最長連跌潮
- 更多文章
1
【焦點速報】後黃仁勳時代估值大逃殺?一次看懂「跌夠了沒、公司壞了沒、賣壓清了沒」3 大關鍵
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【焦點速報】限空令 2.0 首日擋不住!台股墜入熊市創 1991 年來最快,3 大空頭劇本一次看懂
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2026/11/20 尼克萊RS強勢股全清單&大盤附表
5hours ago
2026.11.20 期指實戰錄 - VVIP 限定
5hours ago
【個股實戰】台積電創 7 個月新低!預估本益比剩 13 倍,2,000 元是天上掉下來的禮物嗎?
9hours ago
【00991A】11/20 操作日報|單日重挫近一成,大舉減碼國巨
9hours ago
【00403A】11/20 操作日報|績效重挫,經理人急砍光寶科
9hours ago