




鑽井巨頭聯手、油價被戰火綁架:離岸油服與地緣政治風暴正面交鋒



離岸鑽井商 Valaris 與 Transocean 併購案獲巴西放行、合約積壓量大增,卻逢中東局勢升溫、霍爾木茲商船再遭攻擊,油價在 OPEC+ 維持配額下拉鋸,能源股面臨獲利想像與地緣風險雙重考驗。
全球能源市場再度陷入地緣政治與產能博弈的拉鋸戰,而離岸鑽井服務商的動向,正悄悄牽動下一波油價與產業洗牌。Valaris(VAL) 與 Transocean(RIG) 這兩家鑽井巨頭,一邊迎向併購整合、合約動能回升,一邊則直面霍爾木茲海峽緊張局勢可能引發的新一輪油價震盪,為投資人勾勒出一幅高風險、高槓桿的能源版圖。

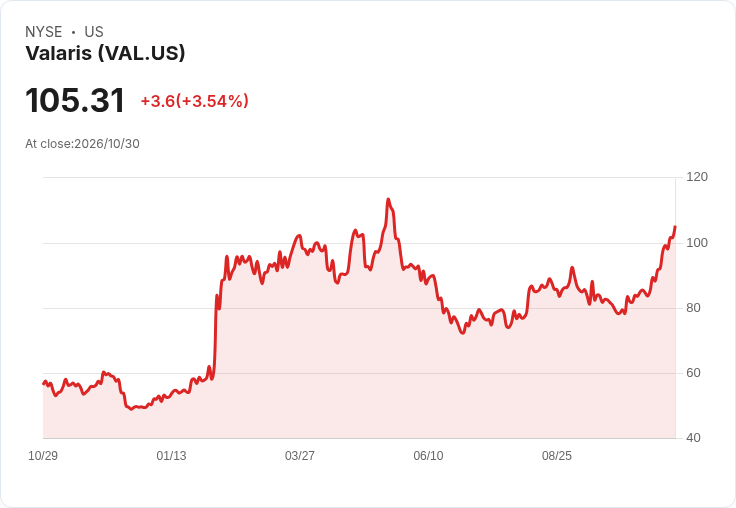
從企業基本面來看,Valaris 即將於 11 月 2 日美股收盤後公布第三季財報,市場預估每股盈餘(EPS) 為 1.13 美元,營收約 5.728 億美元,年減 3.8%。過去三個月內,分析師對 EPS 做出 4 次下修、無一次上修,營收則是 5 次下修、僅 1 次上修,顯示市場雖認同其長期接單能見度,但對短期獲利壓力仍抱持謹慎態度。然而,Valaris 近期已獲巴西反托拉斯機構核准,將公司出售給 Transocean 的交易邁入關鍵階段,意味著離岸鑽井市場可能出現更集中、更具議價能力的新巨頭。
在業務動能方面,Valaris 也並非「只剩故事、沒有訂單」。公司近日宣布透過新合約及既有合約展延,新增 2.2 億美元的積壓訂單(backlog),直接反映油公司在高油價環境下,願意為中長期海上鑽探計畫鎖定產能。對投資人而言,併購加上合約量提升,為 Valaris 帶來潛在協同效益與現金流支撐,也強化這樁交易的產業邏輯:在成本高昂、技術門檻日益提高的離岸鑽井領域,大者恆大、龍頭整合是自然趨勢。
另一邊,併購中的主角 Transocean 也在財報前夕接受市場檢驗。Transocean 預計同樣在 11 月 2 日盤後公布第三季數字,市場共識 EPS 僅 0.02 美元,較去年同期大幅衰退 66.7%,營收則預估 9.4229 億美元,年減 8.5%。雖然數字不算亮眼,但過去兩年 Transocean 有一半時間能擊敗 EPS 預期、且 75% 的季度營收優於預估,顯示其接單與執行能力仍具一定韌性。更重要的是,在最近三個月內,市場對 EPS 有 3 次上修、4 次下修,營收則是 6 次上修、僅 1 次下修,顯示對營收改善的信心,已開始略為超前獲利數字。
然而,離岸鑽井商的前景,終究無法脫離國際油價與原油供需格局。就在美國期中選舉前夕,布蘭特原油(Brent, CO1:COM) 自每桶 112 美元之下回落,而西德州中級原油(WTI, CL1:COM) 則在 102 美元附近徘徊。表面上看似溫和修正,背後卻充滿戰火陰影:霍爾木茲海峽附近再傳商船遭攻擊,一艘液化天然氣運輸船上周五遇襲後,周日又有船舶被投射物擊中。這條關鍵水道是全球能源輸出的命脈,一旦緊張情勢升級,市場預期供給受阻、運費飆升,油價可能迅速重拾戰爭風險溢價。
美方態度更讓市場感到搖擺不定。國務卿 Marco Rubio 表示,美國尚未決定是否對伊朗發動更多攻擊,並強調總統 Donald Trump 優先考量外交手段。與此同時,伊朗最高領袖 Mojtaba Khamenei 傳出已指示軍方準備應對與美國及以色列的可能新衝突,伊朗官員卻又對談判進展釋出樂觀訊號。這種「一手握槍、一手談和」的拉鋸,讓原油市場在恐慌與期待之間反覆震盪,也讓鑽井服務商的未來訂單能見度,多了一層地緣政治不確定性。
產油國陣營 OPEC+ 的選擇,暫時為市場提供一點可預測性。該組織在結束九月自願減產的回補後,決定維持十二月的生產配額不變,沒有進一步限產或增產。這意味著供給側短期不會出現劇烈政策變化,油價走勢將更仰賴地緣風險、需求前景以及庫存變化。對 Valaris、Transocean 等離岸鑽井商而言,OPEC+ 不再刻意壓抑供給,有利油公司在中期規劃中維持海上開採投資,但任何中東能源基礎設施受損的風險,又可能讓短期價格飆升後伴隨需求受抑,形成「先熱後冷」的投資週期。
就產業結構來看,Valaris 與 Transocean 的交易若順利完成,將重新界定全球離岸鑽井的版圖。合併後的規模經濟,可望在大型深水與超深水專案中取得更強的議價權,對抗成本通膨與安全規範提高所帶來的壓力。但也有反對意見認為,產業集中度過高,可能讓油公司在合約談判時面臨選擇受限,且單一巨頭一旦因財務或技術問題受挫,整體供給彈性將下降,增加系統性風險。巴西反托拉斯機關的核准,雖然替交易掃除重要障礙,但其他市場與監管機構是否會提出附帶條件,仍需持續觀察。
整體而言,離岸油服產業此刻正站在三岔路口:一條路是 Valaris、Transocean 等龍頭透過併購與合約成長,迎來規模化、新一輪投資周期;另一條路是霍爾木茲與中東局勢再起波瀾,讓油價短線被戰火推高、卻壓抑終端需求;第三條路則是 OPEC+ 維持配額與各國能源轉型政策交錯,使傳統油氣投資呈現忽冷忽熱的拉鋸。對投資人來說,併購故事與積壓訂單數字的確動人,但必須同時理解地緣政治是這個產業永遠無法脫離的「隱形股東」。未來幾季,Valaris 與 Transocean 的財報表現,不只會反映公司的執行力與整合成效,更將成為檢驗能源市場究竟走向「穩定供給」或「戰火溢價」的重要風向標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【10:04 即時新聞】東台(4526)股價走強,主力與法人買盤成盤中焦點
【10:01 即時新聞】振發(5426)亮燈漲停,AI伺服器機殼題材續吸引買盤
【11/02 產業即時新聞】電子上游-被動元件族群遭重擊修正,權值股領跌、資金面臨全面撤守
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
台股連續三周下跌,續跌 829 點季線失守,電子股重挫、10大法人與大戶加減碼股出爐
7minutes ago
動能app盤前速覽_20261102
anhour ago
老簡帶你 10/31 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
2hours ago
2026.11.01 選股一點通手把手帶你盤後做功課
13hours ago
2026/10/27~10/30 大盤週報
13hours ago