




愛奇藝Q3每股虧損超預期、營收年減10% 現金流轉正但復甦疑雲未解



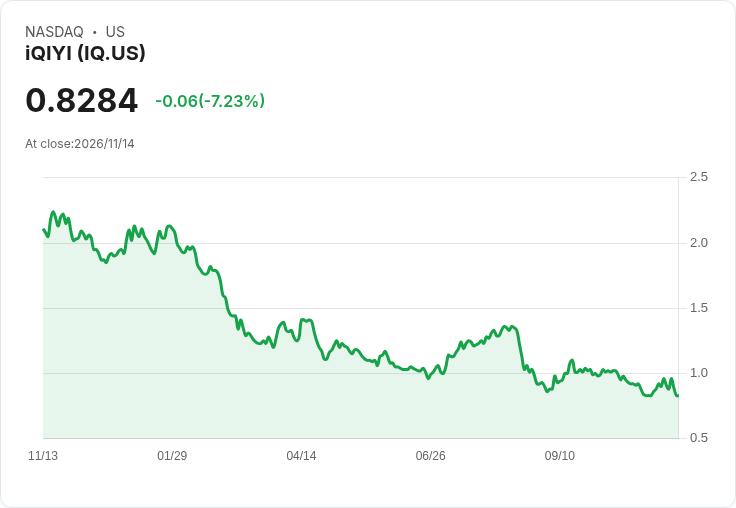
第三季營收896M美元、EPADS -$0.03雙雙不及預期;經營現金與自由現金流回正,現金餘額4.04億人民幣。
愛奇藝(iQIYI)公佈2026年第三季財報,交出營收下滑與每股虧損超出市場預期的混合成績單,但公司營運現金流與自由現金流明顯改善,短期流動性風險降低。

財報重點顯示,第三季GAAP每股攤薄虧損(EPADS)為 -$0.03,較華爾街預期低約$0.02;營收為8.96億美元,年減10.0%,低於預期約2,654萬美元。雖然收入與EPS表現疲弱,但公司在現金流面出現轉機:營運活動提供之現金為人民幣1.651億元(約2,460萬美元),較去年同期由淨使用現金人民幣2.676億元轉為淨提供;自由現金流為人民幣1.228億元(約1,830萬美元),去年同期為負人民幣2.903億元。截止2026年9月30日,公司持有現金、現金等價物、受限現金及短期投資合計人民幣40.4億元(約6.033億美元)。
背景與分析:愛奇藝營收縮減主因包括廣告與付費會員增速放緩、內容投入與競爭壓力,以及行銷或平臺成本的影響。每股虧損超預期反映營運利潤仍未全面恢復,短期獲利彈性受限。然而,從現金狀況與自由現金流回正可見管理層在成本控管與資金運用上已有成效,短期流動性壓力獲緩解,為後續策略(例如內容投資或AI產品化)保留運作空間。
支援與反對觀點並陳:多數樂觀者會強調現金流改善與逾40億元人民幣的現金池,認為公司有能力在不透支資源下逐步調整內容策略並進行AI導向的產品升級;此外,若廣告市場與付費訂閱恢復,營收反彈空間存在。相對的批評者指出,營收年減與EPS未達預期顯示使用者參與與變現尚未見穩定復甦,且內容成本、版權與競爭可能繼續侵蝕利潤。針對這些擔憂,可反駁說:現金流回正已證明公司能在收入下滑情境中改善經營效率,且若管理層能將現金用於高回報的內容或AI變現方案,長期前景仍具可期待性;但若只是短期節流而未提升變現,風險仍在。
結論與展望:愛奇藝目前面臨「營收恢復力不足但資金壓力緩解」的雙重局面。接下來投資人與市場應重點關注公司是否能在下一季提供明確的用資策略與營收成長路徑(例如會員成長率、ARPU、廣告填充率與AI變現計畫),以及管理層對內容支出與行銷投資的平衡。短期內,公司已降低流動性風險;中長期能否回到穩健獲利,將取決於產品變現能力與市場競爭態勢。建議關注未來財報與管理階層財務指引,以評估此次現金流改善能否轉化為可持續的營運恢復。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

牛電科技Q3每股虧0.06美元、銷量暴增15% 國內降價擠壓單車營收、國際市場三倍成長撐起Q4樂觀展望
百度第三季每股獲利超預期、營收微增 愛奇藝衰退與現金庫存成關鍵
歐股逼近歷史高點但科技股回檔,AI題材熱度降溫引市場憂慮
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【這 5 件事正在改變市場】AI 泡沫真的破了嗎?
anhour ago
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
anhour ago
台積電最穩、ASIC 加速、中國供應鏈承壓
2hours ago
台股一度下跌逾千點!華經與驊宏資等資安資服族群逆勢強攻漲停
2hours ago
一行字做出游戏、网站和说唱歌曲——James 的“AI 万能工作坊”第 1 堂免费看
2hours ago