




AI巨獸撕咬電網:微軟、Nvidia搶建「影子發電廠」,美電力產業恐成T-Rex盤中餐



生成式AI與資料中心爆炸成長,正逼迫美國科技巨頭繞過傳統電力公司,自建以廉價天然氣為核心的「平行電網」。專家估計,未來五年資料中心場內自備電力將達30至50GW,規模堪比一整家南方電力公司,勢改寫能源市場與監管版圖。
美國電力產業正面臨前所未見的壓力測試,而推手不是傳統能源巨擘,而是AI時代的新「巨獸」——科技公司。隨著生成式AI與超級資料中心用電量暴衝,以微軟(Microsoft, MSFT)、Nvidia(NVDA)為代表的科技巨頭,正大舉布局自建發電能力,試圖繞過傳統電力公司與冗長審批,打造一套影子般的「平行電網」。

從市場規模來看,雙方一開始就不是勢均力敵的談判。美國大型電力公司如Entergy或Dominion Resources市值約500億至600億美元,整個美國投資人持有的電力公用事業產業市值僅約1.2兆美元。相較之下,Microsoft市值高達約3.8兆美元,Nvidia更是被點名「甚至更大」,單一公司就能壓過整個公用事業板塊。若以標普500指數結構來看,科技與相關產業約占40%,電力公用事業僅約2%,力量對比宛如T-Rex對上人類,談判桌上的「誰說了算」幾乎沒有懸念。
在這樣的權力落差下,美國正快速出現一波「非管制」發電設施擴張。根據《American Compute》整理,光是在德州、維吉尼亞、喬治亞、賓州與俄亥俄等五州,就有超過兩千座相關設施興建或規劃中。把州界線抹掉,就會發現選址幾乎緊貼Haynesville、Utica、Marcellus、Eagle Ford等主要天然氣田,唯一核心考量就是取得便宜且穩定的天然氣供應。
對科技業而言,資料中心的最大營運成本之一就是電力。開發商鎖定的目標電價約每度3到5美分,遠低於大多數公用事業的工業用電平均價格。為了達到這個目標,有業者甚至回收舊飛機引擎,改裝成燃氣渦輪機發電,以求「快速就緒」,儘管效率與排放表現都遠不如傳統大型電廠。
這也引出一個尖銳問題:既然資料中心業者可以用這種方式快速補上電力缺口,為何持有配電特許權的公用事業不自己大舉安裝類似燃氣渦輪機,以因應AI浪潮帶來的用電需求?
在現行監管架構下,答案其實與「效率」與「環保」密切相關。公用事業向州級公共事業委員會申請新發電計畫時,必須說服監管機關這是最具成本效益且符合環保目標的選項。傳統大型複循環燃氣機組(combined cycle)熱耗率約為7,000 BTU/kWh,而資料中心偏好的簡單循環燃氣輪機(simple cycle combustion turbine)則約12,000 BTU/kWh,效率差距明顯。從熱效率來看,簡單循環機組排出的廢氣溫度約華氏1,000度,大量能量被直接丟棄;大型複循環機組則會再利用這些高溫廢熱發電,長時間運轉下總體燃料成本更低。
因此在公用事業系統中,這類小型燃氣渦輪多被歸類為「尖峰機組」,平常大多待命,一年運轉時間約5%,只有在夏季高溫用電尖峰或其他機組故障時才補上缺口。相反地,大型複循環燃氣電廠設計上可全年約70%的時間運轉,成為電網穩定供電的主力。「為何有人願意用效率較差、排放較高的尖峰機組,建出一套平行電網?」在傳統電力邏輯中,這幾乎是不合理的選擇。
決定性的關鍵,是「時間」。從零開始興建一座大型複循環燃氣電廠,在現今美國,整體開發、環評、審批到施工往往需要5至7年,而且工程與設備成本已較過去倍增。GE Vernova、Mitsubishi Power、Siemens等大廠的大型燃氣渦輪訂單滿檔,交貨期拖長。與此同時,可掛載在卡車上的GE LM2500等航空衍生燃氣渦輪,從採購到佈署卻可能只要數月。對需要盡快上線的AI雲端運算平台而言,「先有電」比「電是否最有效率」更重要。
部分開發商更進一步,採取燃氣渦輪搭配電池儲能的混合模式,在場內形成小型微電網,既可確保資料中心24小時不斷電,也可在部分時段平滑負載。市場研究估計,未來五年內,資料中心園區內「表後」(behind-the-meter)的自備發電容量可能達到30至50GW,相當於新建一座規模接近Southern Company整個受管制發電艦隊(約46GW)的電力系統,而且是主要掌握在科技公司與專業基礎設施投資人手中。
一旦這樣的自備電力規模成形,對既有公用事業與電網結構將帶來一連串連鎖效果。首先,如果AI與資料中心市場未如預期持續暴漲,部分業者恐怕會試圖將多餘的發電容量賣回電網,成為新的競爭電源,擠壓傳統電力公司的批發市場占比與收益。其次,這波快速部署的燃氣渦輪由於普遍欠缺嚴格環保審查,其排放量與污染問題遲早會引起環保團體與監管機關注意,一旦未來環保規範收緊,是否會要求這些「影子電廠」減產甚至關閉?
更根本的問題是,一旦環保壓力迫使這些高污染、低效率的自備電源退場,誰來承擔AI資料中心的供電責任?是重新回到傳統電網,由公用事業投資新電廠並將成本轉嫁到全體用戶電價?還是逼迫科技公司縮減資料中心規模,甚至關閉部分設施?這些都將牽動能源政策、科技競爭力與消費者權益,難以簡單用「市場自行調節」帶過。
目前,科技巨頭在美國電力與監管體系中的地位,有如文中比喻的T-Rex:在缺乏強而有力的反托拉斯與環保執法下,他們得以以資本與速度優勢「踩過」既有規則,優先確保自己對電力的控制權。然而,歷史也一再證明,看似無敵的巨獸並非不會倒下。若未來出現幾種變化——例如監管機關祭出更嚴格的排放標準、反托拉斯執法收緊、AI運算能效技術大幅進步,或AI投資熱潮出現修正——這套由科技公司驅動的平行電網就可能面臨重新洗牌。
對政策制定者而言,當務之急是正視這股「電力去公用事業化」潮流,避免在科技巨頭與公用事業的博弈中,讓一般用戶成為最終買單者。美國電力市場正被AI浪潮重塑,未來究竟會是一個更具彈性、多元競爭的新架構,還是一套效率偏低、排放偏高且風險社會化的影子電網,取決於今日監管與政策選擇能否跟上這隻T-Rex的腳步。
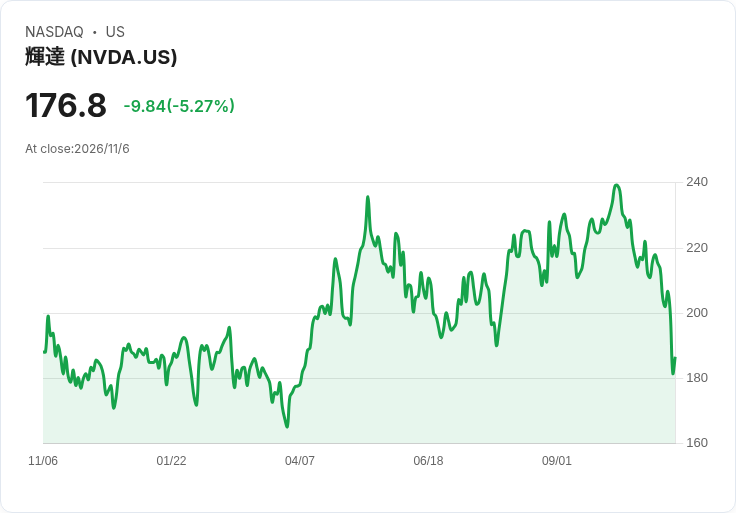
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【03:42 即時新聞】Carnival(CCL) 盤中勁揚逾5% 站穩多頭均線結構
【03:42 即時新聞】Ferrovial N.V. (FER) 盤中勁揚逾5% 技術指標全面翻多推升買氣
【03:41 即時新聞】NXP Semiconductors(NXPI) 盤中勁揚逾5% 站穩長期均線技術面轉強
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
台股一個月跌了 20%,該加碼嗎?大跌時的 3 份檢查清單
4hours ago
【產業戰報】國安基金進場買甚麼?
5hours ago
2026.11.09 期指實戰錄 - VVIP 限定
6hours ago
AMD財報超強,股價卻持續下跌!AI成長故事還能相信嗎?
7hours ago
大盤重挫國安基金進場,資金轉向太陽能與面板 | 2026.11.06 語音直播摘要
7hours ago