




達爾生技宣佈11月起在28州啟動「DARE to PLAY」配藥,182名醫師已先行開立處方



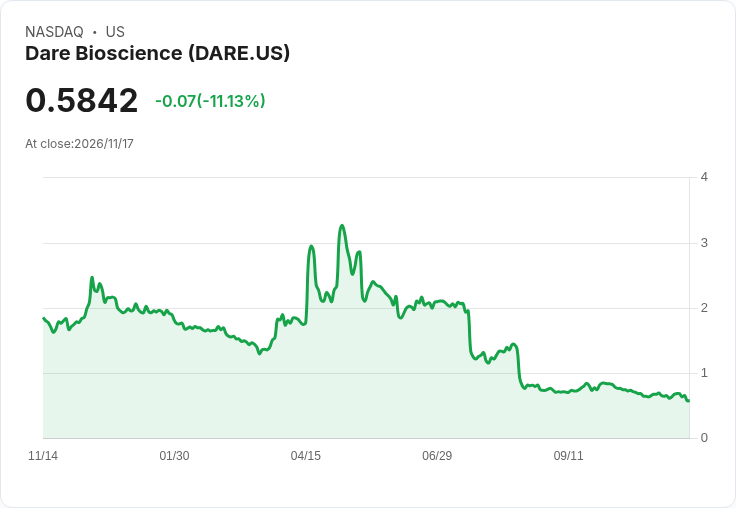
公司Q3轉入商業化階段,Flora Sync LF5已上市,DARE to PLAY藥膏11月配藥;現金約1,150萬美元,Q3淨損320萬美元。
達爾生技(Dare Bioscience)在2026年第三季財報電話會中,將本季定位為從準備到執行的轉折點,宣佈Dare to Play(含西地那非乳霜)將於11月開始在公司委託製造廠具備許可的28州進行配藥;管理層也透露,已有182名門診開業醫師在產品實際可配藥前即開立處方,顯示初期處方端動能。

背景與主要資料 管理層指出,Flora Sync LF5自7月起已開始銷售,並計畫於2027年初在Amazon上架,同時擴充套件DARE to RESTORE品牌,新增Flora Renew與Flora Reset亦預計2027年初問世。公司同時將兩項後期臨床計畫Ovaprene與DARE?HPV鎖定於2027年取得試驗資料或里程碑。
財務面,首席會計長報告第三季現金與約當現金約1,150萬美元,營運資金約320萬美元;季營收約4.8萬美元,主要來自研發服務及Flora Sync LF5初期銷售。營業費用方面,銷售與管理費約260萬美元,研發費約30萬美元(但管理層提醒該數字受外部資金補助影響,不能代表整體開發活動規模),本季淨損約320萬美元。
商業化策略與通路選擇 執行長Sabrina Johnson強調以「臨床端主導」的通路策略,優先透過醫師處方和診所配藥建立臨床熟悉度,藉此保護定價並分散集中風險;公司同時運作DARE Health Hub的非同步問卷就診流程,並與遠距平臺(如MyMenopauseRx)合作,拓展處方來源。管理層明確表示,雖有被問到是否擴至全國訂閱或大型履約平臺,但這類通路「偏向商品化且壓低價格」,不符合目前保護品牌價值的目標。
風險、質疑與反駁 分析師聚焦通路擴張、州別許可與庫存管理等實務問題。對於應立即投入Amazon或全國零售的建議,管理層回應稱Amazon為首個廣泛零售通路的選擇,但強調時序與品牌建立不可或缺。針對州別限制,管理層坦言28州為目前委外廠牌照範圍,若要擴展則需該廠加速取得其他州許可;關於庫存,管理層也區分處方藥與非處方產品的持有權,明確化供應鏈責任分界。
分析與展望 此輪業績與管理層聲明顯示公司正由概念化運作向實體商業化過渡:從「準備配藥」到「商品運抵Medvantx、準備出貨」,傳達出可量化的啟動訊號。然而,以當季現金1,150萬美元及單季淨損約320萬美元估算,公司現金可支撐數季營運(視未來營運支出變動而定),資金流仍為需密切關注的風險;同時,州別許可與通路選擇將直接影響產品可及性與收入擴張速度。
建議與行動呼籲 未來數月管理重點應包含:加速委外廠州別許可、落實首批配藥作業與臨床端教育以鞏固處方來源、謹慎評估零售通路時機以保護價格與品牌中長期價值。此外,投資人與觀察者宜關注2027年Flora系產品上架進度與Ovaprene、DARE?HPV的臨床讀出,這些將成為下一階段營收與估值的關鍵催化劑。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

北方王朝Q3每股虧損0.04加元、現金僅4.86萬加元 EPA撤銷案判決將左右公司生死
AI晶片風暴點燃美中科技脫鉤:Nvidia震盪、Apple進退失據,華爾街仍豪押半導體未來
AI 狂潮急煞車?從 Nvidia 風暴到華府圍堵中企,美國科技資本支出遭全面檢驗
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
3
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
11/17 主動式ETF共識|殺盤滿地撿槍,買方45筆大逆襲
19minutes ago
11/17台股交易回顧|旺宏(2337)跌勢驚人
20minutes ago
【財知道】黃仁勳事件與美股五大族群:誰被傷到、誰受惠
anhour ago
【00403A】11/17 操作日報|淨值大跌,經理人趁勢建倉世芯-KY
anhour ago
【00981A】11/17 操作日報|大跌趁機低接雙王,大砍載板
2hours ago