




AI熱潮意外點燃煤炭與天然氣設備股?「舊能源」悄悄搭上數位轉型順風車


AI資料中心與數位金融推升電力與運算需求,卻在背後重新點燃對煤炭與天然氣等傳統能源依賴。Peabody Energy 等煤企受惠電力調度需求,Flowco 則靠甲烷減排與生產優化吃香;Fluor、FIS 押注基礎設施與金融科技,構成「高科技驅動舊能源」的新投資鏈。
在市場目光幾乎都被 AI 晶片與雲端巨頭吸走的同時,一條看似逆勢卻關鍵的資本鏈正悄悄成形:高科技需求不只推升伺服器與資料中心投資,也意外替煤炭與天然氣相關服務公司打開新一輪成長循環,從上游開採、運輸,到金融與工程服務,全都連成一氣。

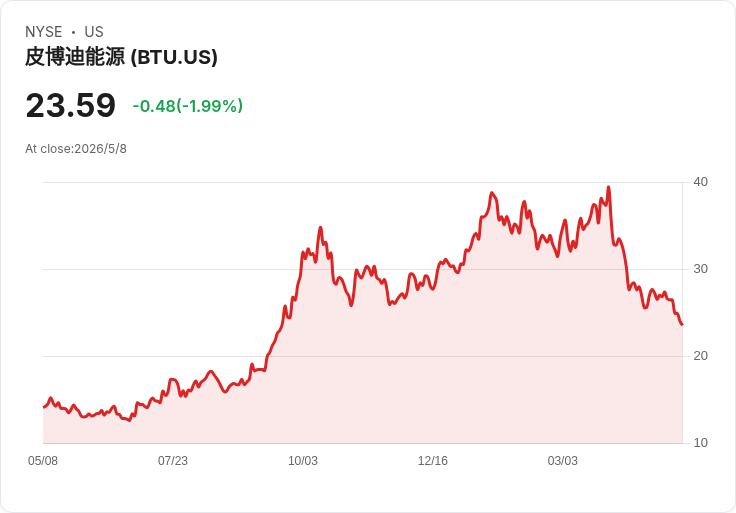
以全球最大民營煤企之一的 Peabody Energy(NYSE: BTU) 為例,董事會在 2026 年股東會上,順利通過董事改選、2026 年激勵計畫以及審計師任命等所有提案,看似程序性議題,背後卻反映公司對未來幾年的信心。總裁兼執行長 Jim Grech 在會後的業績說明中坦言,2025 年海運煤價大幅走低,但公司仍交出約 39 億美元營收、4.55 億美元調整後 EBITDA 的成績,且在八大營運指標中有七項達標或優於指引,顯示在逆風環境中仍保有獲利能力。
關鍵轉折點,正是電力結構在 AI 浪潮下悄然改變。Grech 指出,美國熱煤事業在 2025 年出現「超出預期」的表現,一方面受惠天然氣價格走高,另一方面則是「可調度電力」需求回升,其中一大推力就是人工智慧與資料中心擴建。這種 24 小時高負載、對供電穩定極度敏感的新型需求,使得煤電機組利用率提升,帶動 Powder River Basin 礦區全年產量達約 8,500 萬噸。換言之,在再生能源比重拉升但儲能能力尚未全面補位之前,煤炭變成 AI 時代備援電力的現實選項。
同時,Peabody 也試圖在「舊能源」標籤之上,疊加轉型敘事。公司強調 2025 年安全績效改善 12%,通報傷害率連續第二年創新低,甚至宣稱「在 Peabody 礦場工作比在超市還安全」;環境面則表示恢復面積是開採面積的兩倍,僅收到一件違規通知。Grech 進一步透露,正評估在復育土地上發展再生能源,以及針對稀土與關鍵礦物的商機,企圖用新業務包裝既有煤資產。不過,對於股東提出部分礦場是否進入「收割期」的敏感問題,他仍保留空間,僅稱會依市場與現金流決策,顯示傳統礦業在擴張與退場之間仍維持高度彈性。
如果說 Peabody 代表的是 AI 帶動的「煤電復辟」,那麼 Flowco(NYSE: FLOC) 則是天然氣生產端的另一面:在能源安全與減排壓力交互作用下,靠技術與租賃模式吃下更多油氣公司資本開支。Flowco 2026 年第一季營收季增 6% 至 2.09 億美元,調整後 EBITDA 達 8,550 萬美元、毛利率約 40.8%,且自由現金流 5,200 萬美元,多數用於還債與股東報酬,展現出穩健現金機器的輪廓。
更關鍵的是收入結構。執行長 Joe Bob Edwards 指出,租賃收入已占總營收近 60%,且季增約 9%,主力來自地面設備、高壓氣舉技術,以及因收購 Valiant Artificial Lift Solutions 而新增的電潛泵 (ESP) 方案。這代表 Flowco 正從一次性設備銷售,轉向高可見度、長週期的服務與租賃模式,抵禦油價循環的波動。公司特別強調,氣舉與蒸汽回收系統可捕捉原本會排放或燃燒的甲烷與重烴氣體,在現行天然氣液價位下,其經濟價值遠高於乾氣,讓「減排方案」同時成為客戶的獲利來源。
在此背景下,Valiant 的整併被視為 Flowco 垂直整合的重要一步。財務長 John Byers 預估,Valiant 2026 年全年的調整後 EBITDA 可達約 5,200 萬美元,與收購價約 2 億美元相比,投資報酬具吸引力。雖然因收入組合向井下元件傾斜,拖累生產解決方案事業 EBITDA 利潤率約 1.25 個百分點,但管理層認為,隨著 Valiant 利用 Flowco 的電纜安裝能力,而 Flowco 又導入其 Optimus 監測平台資料,未來協同效益可望拉高整體報酬。公司也維持 2026 年資本支出規畫不變,僅因應 Valiant 增列 2,000–2,500 萬美元,強調會「配合客戶活動節奏」,專注高回報項目。
從市場面來看,Edwards 提到中東地緣政治升溫讓「能源安全」重新成為油氣公司董事會的關鍵議題,雖然短期尚未看到大規模增產,但擁有短週期資產的大型且靈活的業者已開始選擇性加碼,形成他口中的「綠芽」。他預期,鑽機與壓裂活動的回升,以及既鑽未完井庫存的消化,真正反映在 Flowco 業績,恐怕要等到 2026 年下半年甚至 2027 年,但這也意味著,只要油價維持在合理區間,生產優化與甲烷減排方案將長期受益。
支撐這條「舊能源新循環」的,則是另一端的基礎設施與金融科技投資。工程巨頭 Fluor(NYSE: FLR) 在 2026 年首季雖因阿富汗 LOGCAP 訴訟判決與美洲一項整包礦業專案成本增加,導致調整後 EBITDA 從去年同期的 1.55 億美元降至 6,000 萬美元,但執行長 Jim Breuer 強調,公司目前正執行前端工程工作的專案,若客戶全數拍板,潛在積壓工作量超過 600 億美元,另有 400 億美元專案在追蹤名單中,整體潛在管線較一年前膨脹 50%。其中涵蓋銅等關鍵礦產、LNG、傳統及燃氣電廠、核能與資料中心基礎設施,明顯押注能源轉型與 AI 所需的電力與金屬長期需求。
Breuer 也點名與 TeraWulf 合作的肯塔基大型資料中心園區規畫案,強調項目具備 4.8 百萬瓩電網接取能力,但亦坦言整體資料中心市場在風險分攤與合約條款上仍具挑戰。這意味著,承攬商必須在搶搭 AI 基礎設施商機與避免承擔過高固定價風險之間拿捏平衡。儘管中東局勢與利率、通膨風險可能干擾客戶最終決策,Fluor 仍預期 2026 年新接訂單將高於 2025 年,而目前 257 億美元積壓案中,高達 82% 為給付成本型合約,顯示公司刻意提高專案品質,降低單一整包案失誤對財報的衝擊。
在資金與支付層面,金融科技服務商 Fidelity National Information Services(NYSE: FIS) 則扮演「數位金融基礎建設」提供者。公司 2026 年第一季按同口徑計算營收成長 6.5%,調整後 EBITDA 利潤率提升至 39.6%,自由現金流更年增 111% 至 4.74 億美元。對銀行與資本市場客戶來說,AI、數位貨幣與即時支付遂行都需要穩定且符合監管的系統支撐,這讓 FIS 的 Banking Solutions 事業營收成長 7.7%,其中銀行核心系統收入增長 10%,且 85% 為經常性收入,提供穩健的長線能見度。
更值得注意的是 FIS 與 AI 新創 Anthropic 的合作。執行長 Stephanie Ferris 把這項協議形容為「金融服務業首例」,首款規畫中的 AI agent 將鎖定金融犯罪調查,透過大型語言模型結合 FIS 的資料與合規架構,目標是把調查時間從數天壓縮到數分鐘。FIS 將擁有 agent 與智慧財產及客戶通路,Anthropic 則按 token 使用量收費。雖然管理層尚未把這項合作納入 2026 年財測,認為 2027 年才會有明顯營收貢獻,但對銀行而言,這類「受監管場景專用 AI」若能落地,不僅能降低合規與犯罪成本,也可能間接釋出更多資本,用於包括能源轉型與基礎設施在內的實體經濟投資。
整體來看,從 Peabody 的煤、Flowco 的天然氣與甲烷減排,到 Fluor 的大型工程與 FIS 的金融科技,一條由 AI、資料中心與數位金融驅動的「新舊能源共構」路徑正在成形。支持者會認為,在再生能源與儲能尚未完全接棒前,讓傳統能源在更安全、更高效率與更低排放的條件下延役,是面對現實的過渡解方;批評者則擔心,這會固化對化石燃料的依賴,稀釋對真正零碳技術的投資力道。
對投資人而言,這個新局勢帶來的問題,是應該把高科技成長股、傳統能源股與工程、金融基礎設施股視為「同一條供應鏈」來看待,還是依舊切割為成長與價值兩個世界。當 AI 帶來的電力與金屬需求曲線愈畫愈陡,而政策、戰爭與氣候壓力又推動能源結構重組,誰能在安全、減排與報酬之間取得平衡,將決定下一輪資本潮水流向哪一側。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

聯準會按兵不動、通膨陰霾不散:從利率決策到企業槓桿,華爾街進入「高利率壓力測試」
【03:59 即時新聞】IREN 大漲逾5%/技術指標脫離超賣區、跌深反彈動能升溫
【03:57 即時新聞】CRISPR Therapeutics AG(CRSP)勁揚逾5%:技術指標脫離低檔、短線買盤回溫
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
3
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
4
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2026.10.28 期指實戰錄 - VVIP 限定
7hours ago
10/28 主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
9hours ago
【00403A】10/28 操作日報|重手加碼半導體,這檔持股直接翻倍
9hours ago
【00981A】10/28 操作日報|經理人大舉加碼日月光投控
9hours ago
10/28 盤後回顧|超簡單期貨當沖採「牛紅紅」策略,波段操作「震盪整理趨勢未明」思考
10hours ago