




迪士尼財報在即:樂園消費回溫、串流成長雙引擎恐推動業績亮眼



市場預期Q4獲利與營收強勁,樂園與Disney+為主要動能。
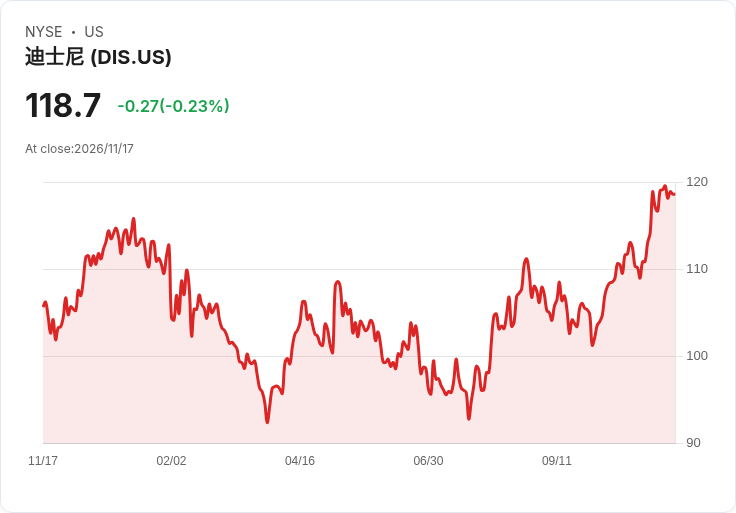
迪士尼(Disney)將於週二盤前公佈2026財年第四季財報,市場普遍預期公司可交出強勁成績單,投資人與分析師聚焦樂園消費回升及串流服務的成長動能。

背景與關鍵資料 - 根據彭博共識,市場預估本季調整後每股盈餘(EPS)為1.68美元,營收約252億美元;總營業利益預估約49億美元,與公司先前的指引一致。 - 這將是Josh D'Amaro在3月18日上任後的第三次財報檢驗;過去六個月股價已上漲約15%,公司也在上季強調持續進行庫藏股回購,管理層表示股票被低估。 - 公司重申對2026年調整後盈餘成長12%、以及2027年達成雙位數成長的預期。
細部營運面表現預期 - Disney Experiences(含美國主題樂園、體驗與郵輪)預計營收約99億美元,顯示旅遊與現場消費力道回溫。美國每位顧客平均在門票、餐飲與商品的消費預估成長約3.6%。 - 娛樂事業(影視、版權等)預期營收近115億美元,續為公司營收主力之一。公司並提出將把Disney+演進為更完整的會員生態系,計畫於2027年春季推出更多功能與加值服務。 - 運動事業(含ESPN)預估營收略降至44億美元;不過上季因2026年NBA與NHL季後賽收視創下自2016年以來最高,顯示體育內容仍具高粘著性。 - 市場對Disney+用戶數的預估在報導中為約139,000名;此數字可能為資料呈現差異或筆誤,若為百萬級差距,對評估串流事業影響甚巨,投資人應待公司正式公佈以釐清。
分析與評論 - 正面因素:樂園消費回升、郵輪版圖擴張以及娛樂內容持續放量,能在短期內支撐營收與營業利益;管理階層強調成本控制與庫藏股,顯示欲以資本政策提升股東價值。公司重申中期盈餘成長目標,也提供投資人長線信心。 - 風險與挑戰:如Daiwa Capital Markets的Jonathan Kees所述,第四季指引已納入宏觀不確定性、電影票房波動與廣告市場疲弱等風險;此外,若串流訂閱成長未達預期或內容吸引力減弱,將壓抑利潤擴張。體育類營收小幅下降亦值得關注。 - 反駁替代觀點:針對廣告與劇場波動的悲觀論述,可看到公司營運已逐步多元化(樂園、郵輪、實體體驗)且具提升單客價值的空間;若管理層能維持成本紀律並有效執行會員生態策略,短期內容波動對整體財務衝擊可被部分抵銷。
結論與投資人行動指引 - 投資人與市場應重點觀察:公佈的調整後EPS(1.68美元預估)、營收(252億美元預估)、營業利益(約49億美元)、Disney Experiences與娛樂、體育各事業體的實際貢獻,以及Disney+的實際訂閱數與未來會員策略細節。 - 若公司確認樂園單客消費成長與持續的庫藏股回購,將有助提升財務表現與股價評價;相反地,若廣告、市場或內容表現不及預期,則需警惕獲利動能放緩。 - 結語:迪士尼此次財報不僅是短期數字的檢視,也是檢驗管理層在成本控制、資本配置與串流轉型策略上的關鍵時刻。建議投資人於週二盤前關注財報發布與管理層會議紀要,以評估中長期投資機會與風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

M&T銀行季息暴增20% 每股調升至1.80美元、前瞻殖利率3.28%引關注
Terra Innovatum Q3 驚傳獲利!非現金估值利得推升 EPS 至 0.55 美元,2027 年首座 SOLO? 反應器成關鍵
英偉達風暴週二驗收:臨時CEO克雷斯須回應黃仁勳醜聞、晶片外流與中國策略五大疑問
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
【技術籌碼】贏勢股 APP 選股TOP5-202601116
6hours ago
【基本面】贏勢股 APP選股TOP5-202601116
7hours ago
2026.11.16 期指實戰錄 - VVIP 限定
10hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
12hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
12hours ago