




Vertex 三季報前哨:營收強勁估升、獲利微降,腎病新藥與法規動向成關鍵



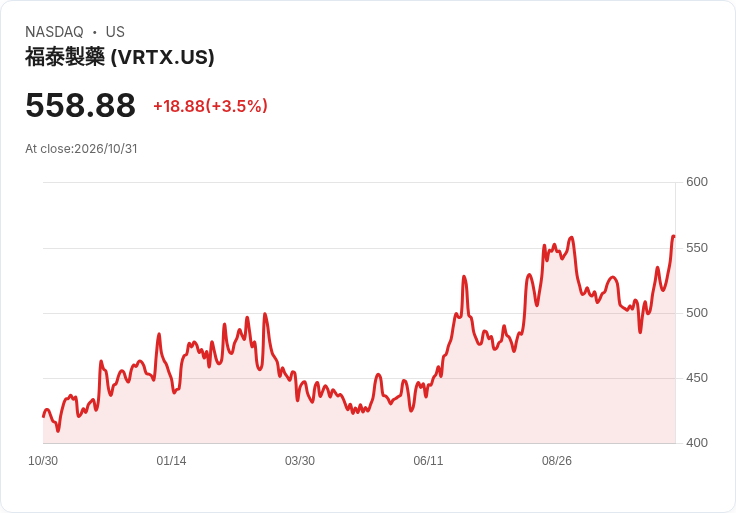
Vertex 11/2 盤後公佈Q3,市場預期EPS 4.75美元(-1%)、營收34.3億美元(+11.4%),分析師對營收上修明顯,焦點落在inaxaplin進展與法規標準。
Vertex Pharmaceuticals(NASDAQ: VRTX)將於臺北時間2026年11月3日凌晨、原美東時間11月2日(星期一)美股盤後公佈2026財年第3季財報。市場共識預估每股盈餘(EPS)為4.75美元,同比小幅下滑1.0%,而營收共識為34.3億美元,較去年同期增長約11.4%。

背景與市場期待 Vertex長期以囊性纖維化(CF)療法為主要營收來源,但近年積極擴充套件至腎臟等罕見疾病領域。近期公司在美國腎臟學會(ASN)Kidney Week 2026的發表、以及對inaxaplin治療腎病的中期正向資料,已成為投資人判斷未來成長的重要依據。同時,FDA與Duke-Margolis舉辦的工作坊,檢視罕見疾病證據標準,可能影響臨床與審查路徑,對Vertex此類新適應症的審核節奏具關鍵意義。
關鍵資料與趨勢 - 財報預期:EPS 4.75美元(-1.0% Y/Y);營收34.3億美元(+11.4% Y/Y)。 - 歷史表現:過去2年內,Vertex在盈餘預估上出現50%的「擊敗率」,營收則有75%的擊敗率,顯示公司在營收面較常超出市場預期。 - 分析師修訂趨勢(過去3個月):EPS估值出現4次上調、8次下調;營收估值則出現13次上調、0次下調,顯示市場對頂線成長預期日益樂觀,但對獲利的判斷較為保守或分歧。
深入分析與可能推論 營收上修頻繁(13次上調)意味著分析師普遍看到產品銷售動能或新產品潛力在加速,可能來自既有藥品銷售穩定、國際拓展、或新適應症帶來的市場期待。相對地,EPS的較多下修(8次)可能反映短期內的費用上升—例如研發投入、商業化前期支出或一次性成本—在獲利面造成壓力,使每股盈餘預期承壓。
inaxaplin與法規風險/機會 公司在腎病領域取得的中期試驗正向結果,為Vertex開啟新營收來源的可能;若後續臨床與上市審查順利,長期能顯著提升公司對CF以外市場的依賴度。然而,罕見疾病的審核標準正在被重新檢視(FDA與學術單位互動),短期內法規要求的變動與證據強度討論,仍可能帶來不確定性。
替代觀點與駁斥 反對者主張Vertex仍過度倚賴CF產品線,若CF市場飽和或競爭加劇,營運風險不容忽視;此外,新領域臨床成功率與審核透過時間具不確定性,可能使投資回報落後預期。針對此觀點,可反駁說:公司已透過積極研發與臨床發表(如ASN展示)展現多角化策略的進展,且市場對營收的上修數據顯示分析師已開始反映新療法的商業化潛力;但投資人仍須警惕試驗或審查延遲的風險。
結論與後續觀察重點(行動號召) Vertex本次季報將是檢視公司短期營收動能與長期產品管線進度的關鍵節點。投資人與市場應重點關注: - 管理層對全年營收與EPS指引的更新; - 關於inaxaplin及其他非CF候選藥的臨床里程碑、時程與商業化計畫; - 公司對研發與商業化費用的說明,以判斷EPS壓力是否為一次性或結構性。
建議在財報發布後密切留意管理層電話會議與分析師評估變動,以判斷Vertex是否能將臨床成果轉化為穩健的長期成長。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【11:02 即時新聞】建榮(5340)股價走強,注意玻纖布高階產品題材
【11/02 產業即時新聞】加密資產/挖礦族群即時速報:強勢買盤點火,麗臺亮燈漲停帶動板卡雙雄突圍
【10:58 即時新聞】華電網(6163)盤中走強,AI與資安整合題材續成焦點
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
台股連續三周下跌,續跌 829 點季線失守,電子股重挫、10大法人與大戶加減碼股出爐
anhour ago
動能app盤前速覽_20261102
2hours ago
老簡帶你 10/31 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
3hours ago
2026.11.01 選股一點通手把手帶你盤後做功課
14hours ago
2026/10/27~10/30 大盤週報
14hours ago