




AI晶片霸主變身金融巨鯨:Nvidia押注「算力資產化」正面臨高風險壓力測試


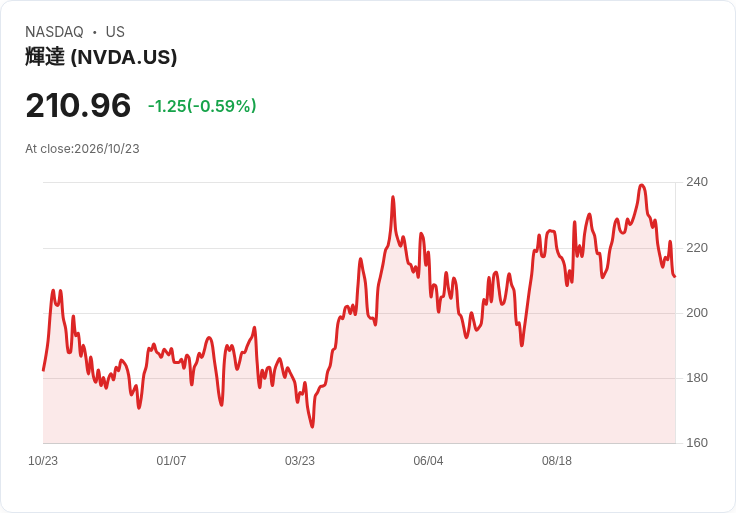
Nvidia(NVDA)不只賣GPU,還把自己變成全球AI基建最大金主,透過上兆台幣級保證與融資撐起OpenAI與一票新雲端業者。然而在利率高漲、地方反對資料中心擴建、美國政治風向轉變下,這場「算力金融革命」正迎來首度實質壓力測試,恐改寫整個AI產業風險版圖。
生成式AI熱潮推升Nvidia(NVDA)股價與營收狂飆之際,這家晶片巨頭早已不滿足於「賣硬體」角色,而是悄悄轉型為全球AI基礎設施的主要融資者與保證人。如今,隨著利率高企、資本市場趨緊,再加上美國地方社區與選民對資料中心反彈升溫,這套高度槓桿的「算力資產化」策略,正面臨首度真正壓力測試。

過去十多年,Nvidia靠GPU稱霸圖像與AI運算市場,OpenAI推出ChatGPT後,更讓其成為AI浪潮最大贏家之一。最新年度營收已飆至2160億美元,較2022年底前足足成長約八倍。然而,隨著旗下旗艦系統從可塞進標準伺服器機架的顯示卡,進化到單套估價超過700萬美元、重達一台皮卡的「Vera Rubin」整機架方案,客戶資金壓力劇增,Nvidia開始用手中的現金與投資等級信用評等,替客戶「解決錢的問題」。
從最新季報來看,Nvidia在資本面的延伸已極為驚人。公司揭露,光是與AI雲端業者的資金與供貨協議,就有360億美元屬於表外AI雲端合約或保證;更為人矚目的是,針對OpenAI在俄亥俄州Pike County規劃的10GW超大型資料中心,Nvidia提供最高1050億美元規模的保證,涵蓋晶片、土地與電力等支出。除此之外,它還簽下200億美元未來機房租約,之後再轉租給第三方,目的就是確保自家硬體長期佔據AI運算心臟地帶。
這樣的結構本質上是「高槓桿算力金融」。一旦像OpenAI這樣的租戶無法履約或信用惡化,Nvidia可能必須接手租約、尋找新租戶,甚至要求地主SB Energy出售資產,並為售價低於最低價格的差額買單,上限就是那1050億美元保證額度。某些情況下,Nvidia甚至可以選擇一次性付清給SB Energy,以穩住整體交易。雖然只要OpenAI自提抵押品或信用評等等級提升,保證便可終止,但在AI商業模式仍高度不確定的階段,這類承諾勢必成為風險評估核心。
更廣泛來看,Nvidia對AI「新雲端」(neocloud)業者的押注已遍布全球。它不僅持有CoreWeave(CRWV)與Nebius(NBIS)等雲端算力供應商的股權,還投資澳洲Firmus、英國Nscale以及SoftBank支持的SB Energy等。部分業者今年相繼喊卡或延後赴美上市計畫,市場信心明顯降溫。CoreWeave股價本月已下跌逾三成,信用違約交換(CDS)利差飆破11%,代表投資人為其違約風險保險需付出更高成本,2031與2032年到期債券殖利率更一度突破15%。
CoreWeave的資本結構也顯示風險壓力:其總負債約516億美元,其中約350億為各類票據與貸款。Nvidia除握有股權外,還承諾在其算力找不到買家時,最多回購63億美元的運算服務,某種程度上成為最後買方。Nvidia與其他新雲端的交易形式多樣,包括保證二手機器的最低轉售價格、設定最低運算時數收購價,甚至採收益分潤模式。外界擔心的是,一旦這些充滿故事性的長期合約在現實獲利壓力下「說變就變」,Nvidia就可能被迫真正出錢、把表外風險搬上資產負債表。
儘管如此,Nvidia執行長Jensen Huang(黃仁勳)仍持續向外界釋出強烈信心。他在柏林GTC大會接受CNBC訪問時形容,新雲端的需求「爆表」,缺的是「用來支撐成長的週轉金」。為此,Nvidia不只拿自己的現金與5兆美元市值當籌碼,更主導一場規模5000億美元的聯合融資計畫,將「算力基礎設施」包裝成可投資資產。與六大資產管理公司簽署的協議,承諾提供最多1250億美元的GPU融資殘值保證,並搭配其作為有限合夥人注資Brookfield的AI Infrastructure Partners(目標募資100億美元)與KKR的Helix Digital Infrastructure(規模110億美元)等基金,以及Valor Equity Partners的54億美元算力基金。
黃仁勳甚至提出一句新的行銷口號,強調自家設備的金融價值:「我們是最容易出租的,我們是可替代的,也是耐用的。」意思是,在他眼中,GPU已不是單純科技零組件,而是可作為長期出租、打包成金融商品的基礎資產。Nvidia的最新季報亦披露,未來數年表外承諾總額逾5000億美元,多數到期時間落在2029會計年度以前。研究機構New Constructs估算,Nvidia在2026會計年度表外負債的淨現值超過1530億美元,較前一年增加逾1000億,顯示「看不見的義務」成長速度相當驚人。
面對這股新型融資浪潮,信評機構也提高警覺。Moody's副總裁David Gonzales指出,保證是目前成長最快的表外融資形式之一。雖然Moody's在計算企業債務時不直接把保證算入負債,但這已成為評級會議的核心討論題。「這些結構高度複雜且獨特,沒有一套可以通吃所有案例的公式。」他同時表示,短期內GPU二手價值仍有望維持在合約殘值之上,為Nvidia等投資級企業提供一定緩衝,但可承受曝險上限「每天都在重新評估」。
更具變數的是政治環境。在美國,AI被視為與中國競賽的國安要務,前總統Donald Trump大力推動AI與資料中心建設,但CNBC最新民調揭露微妙矛盾:以MAGA為主的共和黨支持者多傾向讓AI持續發展,約55%認為應在國會立法同時加速技術前進;然而,談到在自家方圓10英里內興建資料中心時,僅29%表態支持,40%反對。若擴大至所有共和黨傾向選民,支持比例降至24%。
在全體選民中,反對情緒更為強烈:63%不希望住家附近有AI資料中心,僅13%支持,其中民主黨選民反對度高達80%,支持者僅4%。多地社區因資料中心導致電價上漲、用電用水暴增、噪音與土地使用爭議,以及大量租稅優惠而不滿,將其視為AI產業「只把成本留給地方、好處進入矽谷與華爾街」的具體象徵。配合AI可能造成工作消失的焦慮,政治壓力正迅速升溫。
這股民意風向已開始改寫政壇算盤。俄亥俄州的例子最為典型:副州長Jon Husted先前幫忙宣布100億美元的Amazon Web Services擴建案,稱AI機房是維持美國經濟優勢關鍵,如今在與民主黨參議員Sherrod Brown的激烈選戰中,Husted轉而推動法案,要求大型資料中心自行負擔電網與發電成本,不得轉嫁家用電費。德州州長Greg Abbott去年還自豪把德州封為「AI發展中心」,今年卻喊停新機房許可、要求先完成電網與水資源衝擊評估並撤回部分稅賦獎勵。
在這樣的氛圍下,Trump本人也開始調整話術,於Truth Social發文表示資料中心開發商應支付所在社區「股息」,並自建電力來源,用地方分紅把不討好的開發案變成「受歡迎的投資」。最新民調顯示,選民在「誰比較能妥善管理資料中心擴張」問題上,略微傾向民主黨:32%選擇民主黨、24%偏共和黨,另有27%認為兩黨都不可信。更關鍵的是,52%選民希望暫停先進AI開發直到國會完成安全監管立法,支持持續開發以跟上中國腳步者僅32%。
這一切對Nvidia的算力金融布局意味著什麼?一方面,它掌握巨量現金與幾乎壟斷的高階GPU供給,能在短期內透過表外保證與融資,把硬體變成可打包、可出租的「算力資產」,拉動整個AI生態系擴張;另一方面,這也把Nvidia暴露在多重交叉風險之中:若新雲端業者商業模式不如預期、若OpenAI或其他大型租戶出現信用事件、若選民反對迫使地方與聯邦政府收緊資料中心與電網補貼政策,Nvidia可能需在不利市場中接手大筆硬體與機房資產,甚至傷及其一向被視為金鐘罩的投資等級評等。
目前分析師多認為AI GPU在短期內仍將供不應求,二手機價值不至於崩盤,為Nvidia的保證結構提供重要緩衝。但從CoreWeave等案例來看,市場對「高槓桿AI雲端」的耐受度已出現鬆動。就算黃仁勳口中的「超強需求」存在,怎麼在維持穩健財務與因應選民反彈之間取得平衡,已是Nvidia與整個AI產業無法迴避的長期課題。隨著更多表外承諾浮上檯面,AI算力從科技產品正式走向金融資產的同時,也把下一輪風險循環的種子,悄悄埋進了晶片與機房的鋼鐵骨架之中。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

AI狂潮壓境:客服中心「被升級」卻更血汗,人力密集產業正走向高壓新常態?
AI雲端狂飆變債務炸彈?Neocloud泡沫疑雲蔓延到美股巨頭 NVDA、MSFT
【美股盤勢】油價飆破百元,道瓊跌逾650點,半導體逆勢撐盤(2026.10.24)
- 更多文章
1
【籌碼K線 1月登入禮】籌碼集中股(4)
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【宏觀週報】台股回檔,接下來怎麼看?
6hours ago
【美股週報】費半快跌破 200 日線,該擔心嗎?
6hours ago
【美股特別報導】實際利率的逼空,一個月後:見頂的方式是信用先出問題
6hours ago
【直播重點】10/23語音直播重點:台美股震盪加劇!這次不只是漲多修正?
11hours ago
股票現金減資退款要繳稅嗎?退回本金免稅規定、庫存成本扣抵與除權息差異試算
14hours ago
收藏內容 讓好文不錯過

