




標題 : 納指恐確認「修正」!AI與晶片股暴跌 單日抹去逾兆美元市值恐成現實



摘要 : 民主黨勝選引發AI基建放緩疑慮,晶片、AI與資料中心相關股暴跌,納指接近確認10%修正。
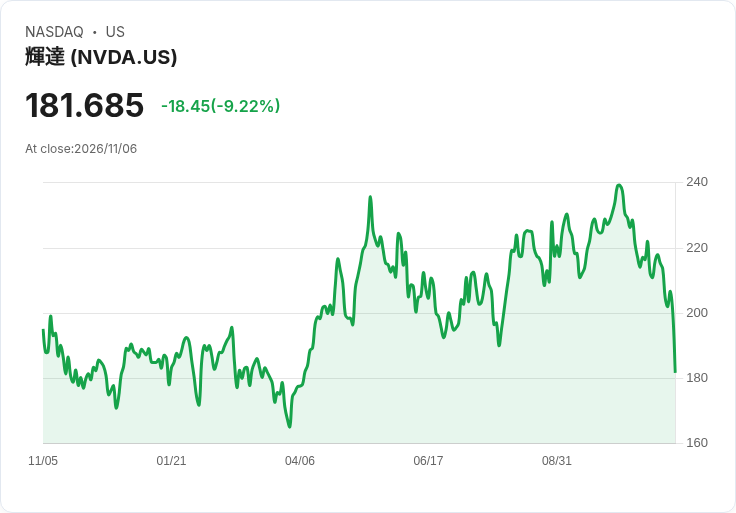
新聞 : 納斯達克在週四遭遇重挫,盤中大跌讓市場擔憂已進入技術性「修正」階段——自10月6日盤中新高回落超過10%即可視為修正。當日納斯達克綜合指數下跌1,173.62點,跌幅約4.55%,收於24,564.36點;道瓊工業指數下挫1,403.66點(2.63%),標普500下滑262.17點(3.41%)。費城半導體指數近乎重挫近10%,Nvidia(NVDA)下跌約7.7%,Qualcomm(QCOM)更因財報不及預期暴跌逾11%。

背景與關鍵資料: - 本次拋售發生在民主黨於中期選舉中獲勝後,市場憂心新當選者可能推動更嚴格的AI監管與放緩資料中心建設步伐;AI基礎設施增長是今年推升科技股創高的主要引擎之一。 - 納斯達克100指數已先於週一確認修正,若當前跌幅維持,納指綜合也將確認10%修正;估計若納指100下跌約5.2%,將抹去超過2兆美元市值(文中以2兆美元為估算)。 - 當日多數大型科技股普遍收黑:Meta(META)跌3.8%、Amazon(AMZN)跌1.7%、Alphabet(GOOGL/GOOG)跌1%;Tesla(TSLA)亦受創約9%。整體市場成交面上,賣壓明顯,納斯達克與紐交所下跌股數遠多於上漲股數。
深度分析: - 原因面:投資者目前在盤點兩項風險——(1)政治面:民主黨勝選使部分州與聯邦議員傾向放慢AI基建擴張的步伐,可能減緩資料中心與相關硬體的需求;(2)基本面:部分晶片廠如Qualcomm揭示手機晶片需求弱於預期,突顯終端需求面臨壓力。SimCorp投資研究主管Melissa Brown指出,即便全面停止不大可能,但任何放慢都會對仰賴快速基建成長的AI故事造成疑慮。 - 市場影響:AI與資料中心供應鏈受關注,資本支出預期調整導致半導體、資料中心運營商、雲端新銳與相關裝置供應商同步承壓;若投資者修正成長預期,估值重新評價壓力將延伸至高本益比的成長股。 - 宏觀與政策互動:美國數位與政策環境變動、油價因中東衝突波動,以及聯準會官員(如克利夫蘭聯儲與裡士滿聯儲主管)暗示可能仍有再升息的可能,皆提高短期市場波動性。投資人也將鎖定美國10月非農就業資料,因其將影響市場對聯準會是否在下次會議再度升息的預期。
替代觀點與回應: - 替代觀點:有分析認為若華盛頓出現分裂政府,立法幅度會減小,反而降低大規模監管或財政改變的可能,對市場或有正面影響。 - 本文回應:即便聯邦立法受限,州級政策、監管指引、以及私人與地方政府的土地與審批流程仍能顯著影響AI相關基建速度;此外,投資心理與資金面快速轉向也會放大任何基本面或政策上的負面訊號,故不宜僅以是否分裂政府來樂觀估計影響。
結論與展望(行動呼籲): 納指與AI/晶片相關股近期劇烈波動,短期內仍受政治面、企業獲利展望與聯準會利率路徑交織影響。投資人應: - 檢視持倉中對AI基礎設施與高本益比成長股的曝險,評估風險承受度; - 關注即將公佈的非農數據與央行官員談話,因其可能成為下一波方向性的催化劑; - 考慮透過分散或對沖策略,減少單一政策或新聞驟變帶來的衝擊。 若市場對AI基建的樂觀預期能夠在未來被具體業績或政策鬆動所恢復,相關板塊仍有反彈機會;反之,若基建放緩成為長期趨勢,相關產業鏈將面臨結構性挑戰,投資者應提前佈局或調整。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【03:05 即時新聞】Axsome Therapeutics(AXSM) 跌逾5%/KD、MACD持續偏空 壓力沉重
【03:04 即時新聞】Wynn Resorts(WYNN) 跌逾5%:短線乖離放大、KD高檔轉弱引發獲利了結
Brilliant Earth:Q3淨銷微增、毛利飆升但警示假期需求 堅守全年EBITDA指引
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
4
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
2026.11.05 期指實戰錄 - VVIP 限定
6hours ago
市場大震盪 台股多頭變天?3大風險浮現 專家揭3族群應對策略
8hours ago
11/05 主動式ETF共識|電子重挫滿地鮮血,經理人瘋狂抄底
8hours ago
【00400A】11/05 操作日報|淨值重挫,經理人轉進伺服器
8hours ago
【00991A】11/05 操作日報|淨值重挫,經理人趁亂狂撿AI代工雙雄
8hours ago