




「電」不穩、AI好渴電:美國能源轉向如何把油氣、電網與資料中心綁在一起?


AI資料中心與再生能源狂飆之際,美國電網可靠度風險升高,迫使市場重新重視天然氣與中游基礎設施。從Targa Resources 擴產、Mach Natural Resources 轉向含油資產,到PPL與LandBridge 押注資料中心與備轉燃氣,新一輪「穩定供電」投資鏈正成形。
美股在就業數據帶動下屢創新高,投資人追逐科技股與AI題材,但在看不見的電力世界,另一場更深層的結構變化正在加速:誰能在綠能轉型中,真正提供「永遠不斷電」?答案愈來愈指向一條新的價值鏈——從頁岩氣田、中游管線與液化石油氣(LPG)出口,到公用事業新燃氣機組與資料中心用地開發。

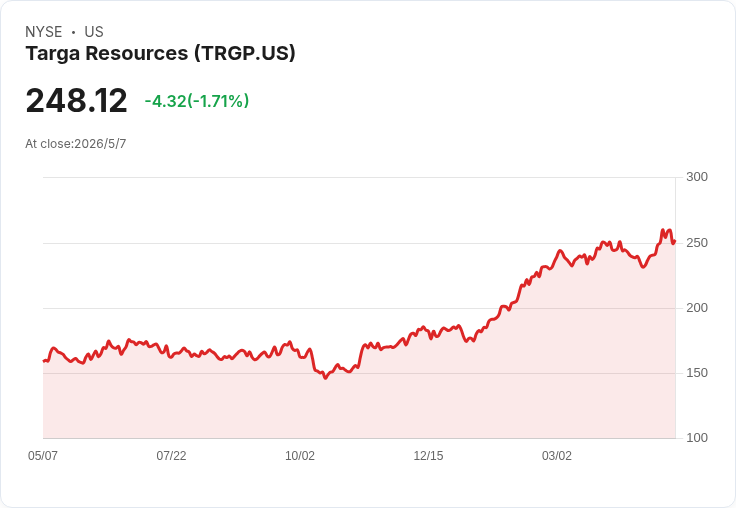
在美國最大天然氣與天然氣液中游之一的 Targa Resources(TRGP) 最新法說會上,執行長 Matt Meloy 直言,今年開局「相當非凡」。儘管遭遇冬季風暴與瓦哈(Waha)天然氣價格崩跌導致的生產關井,公司第一季調整後 EBITDA 仍達 14 億美元,並上修 2026 年全年 EBITDA 指引至 57 億至 59 億美元,比 2 月時預估的中值再多 3 億美元。關鍵在於:二疊盆地天然氣與 NGL 產量仍在攀升,而 Targa 早已佈建好從井口到出口碼頭的一體化系統。
財務長 Jennifer Kneale 說,目前二疊盆地每日仍有 2 至 4 億立方英尺天然氣因價格過低遭暫時關井,但在自家系統內,進氣量卻已比第一季平均高出約 2.5 億立方英尺,她直言「基礎面非常強勁」。公司不但提前啟用多座天然氣處理廠,還在蒙貝爾維尤(Mont Belvieu)新增第 11 座分餾廠,並推進大規模 NGL 管線 Speedway 計畫及 LPG 出口碼頭擴建,力拚 2027 年起每月出口能力超過 1,900 萬桶。Targa 強調,自 2018 年來已如期或提前完成 27 項大型專案,並維持 3 至 4 倍的投資等級槓桿水準,顯示中游資產在當前高需求環境下的現金流「韌性」正獲市場重新定價。
上游端同樣出現策略微調。Mach Natural Resources LP(MNR) 在 Q1 法說會中宣布,原訂於深 Anadarko 盆地的乾氣鑽探將延後,改在奧克拉荷馬州 Kingfisher County 的 Oswego 層導入油權重鑽機,自 5 月起已進場。執行長 Tom Ward 表示,這樣的調整等同於新增 3 部偏油鑽機,目標是在 2026 年將再投資率壓在營運現金流的 50% 以下,以支撐每季穩定配息。他坦言,公司在收購 IKAV 與 Sabinal 資產後槓桿約 1.3 倍,「目前收購策略暫停」,除非能透過發股降債、且收購案明確可增厚可分配現金。換言之,在氣價疲弱、輸送差價(basis)偏低的環境下,Mach 選擇「讓價格決定資本去向」,暫緩 San Juan 盆地的乾氣開發,把資金挪往油氣報酬率更佳的區塊。
這樣的現實考量,與發電市場的「可靠度重定價」互相呼應。依據 Oil & Gas 360 的分析,美國電力系統一方面加速併入風電、太陽能,一方面卻面臨供電穩定性下滑的壓力。天然氣機組成為唯一可在大規模下快速升降載、補足間歇性再生能源缺口的主力。再往上游看,能否在極端天候下確保燃料供應、管線暢通與儲氣容量,反而成為新一輪投資評價中的關鍵變數。
公用事業端的 PPL Corporation(PPL) 正是這個趨勢的縮影。執行長 Vincent Sorgi 在 Q1 會中表示,公司維持 2026 年每股 1.90 至 1.98 美元獲利指引不變,並計畫至 2029 年投入約 230 億美元資本支出,推動平均每年 10.3% 的資產報酬基礎成長。這其中,資料中心與大型負載是最大驅動力:在賓州的電網範圍內,已進入「高階規劃」階段的專案累計 28.3GW,比去年底再多 12%,其中約 10GW 已簽署電力供應協議,5GW 正在興建。PPL 與 Blackstone 的燃氣發電合資事業已預訂多台燃氣渦輪機並送件 PJM 併網,但 Sorgi 重申,「沒有簽訂長約就不會動工」,並強調新機組成本將透過大型用電戶承擔,避免轉嫁一般用戶。
除了傳統電網,土地本身也成為能源與數位基礎設施的關鍵資產。以二疊盆地為主力的 LandBridge(LB) 在最新電話會中指出,公司已掌握逾 32 萬英畝 fee simple 產權的地表面積,核心位於德州一側、遠離新墨西哥州較嚴格的規範。這些土地不僅承載水處理管線與處置井,還能同時出租作為光纖走廊、輸電線路甚至資料中心園區。一塊地可以同時收取產水權利金、管線地役權與長期數據中心租金,形成「疊加式」現金流。LandBridge 宣布與 PowerBridge 合作在 Reeves County 開發 Alpha Digital 資料中心園區,對方擁有租賃多達 3,400 英畝、規劃千兆瓦級園區的選擇權,首批電力預計明年供應,大型機組則在 2028 年上線;LandBridge 不需投入資本,僅以長期租約與權利金參與成長,這種資產輕、現金流穩的模式,被視為二疊盆地土地價值再評價的範本。
從 Targa 積極擴建處理與出口能力、Mach 適時在油氣之間移轉資本、PPL 和 Blackstone 籌組燃氣備轉機組,到 LandBridge 把黃沙大漠變成資料中心園區,美國能源體系並沒有如部分論述那樣「一夕去油氣化」,而是進入一個更複雜的過渡期:再生能源與電池快速成長,但在長時儲能與極端天候仍有限;AI、雲端與半導體帶來驚人用電成長,卻也放大了任何供電閃失的成本。對投資人而言,這意味著電力可靠度、燃料安全與中游冗餘能力,將在未來數年持續被市場溢價;但反面來看,過度依賴化石燃料也可能在碳政策收緊或技術突破時承受估值回吐。
在標準普爾 500 指數透過 ETF(如 SPDR S&P 500 ETF(SPY)、Vanguard 500 Index Fund(VOO)、iShares Core S&P 500(IVV))十年累積逾三倍報酬的背景下,能源與公用事業板塊表現相對平淡,卻悄悄成為支撐整體市場「不斷電」的基礎設施。當 AI 與資料中心被視為下一個成長引擎時,真正的關鍵問題可能不是「要不要追高科技股」,而是:誰能在碳中和與 24 小時供電之間,找到最具經濟性的折衷,並用穩定現金流穿越下一個景氣循環?這場關於可靠度與轉型速度的拉鋸,才正要開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【09:17 即時新聞】科妍(1786)股價續強,生技醫療族群成盤中焦點
【09:13 即時新聞】廣寰科(3287)盤中續強,買盤聚焦電競與AI影像題材
【09:11 即時新聞】元晶(6443)盤中走強,低軌衛星與太陽能題材受關注
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
動能app盤前速覽_20261106
34minutes ago
老簡帶你 11/05 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
anhour ago
科技股震盪,00998A 卻逆勢突圍!用全球金融股走出第三條路
2hours ago
主動 ETF 績效重新洗牌!00407A 跌幅小於 00981A、00406A
2hours ago
2026.11.05 期指實戰錄 - VVIP 限定
12hours ago