




富途第三季財報雙超預期!每股賺2.96美元、使用者資產與交易量暴增,引市場分歧



Q3 GAAP EPADS 2.96美元、營收852.7百萬美元雙超,帳戶與交易量強勁成長。
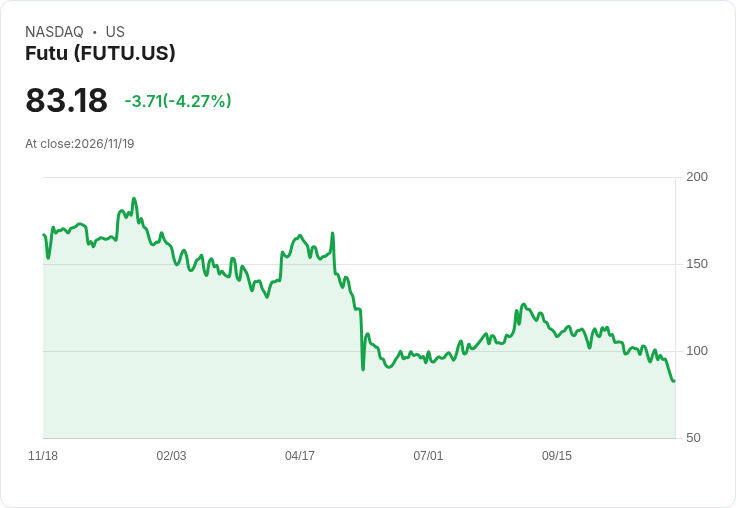
富途控股(Futu)公佈2026年第三季財報,GAAP 每股攤薄盈餘(EPADS)為2.96美元,超出預期0.07美元;營收為8.527億美元,同比成長4.5%,也比市場預估高出約1330萬美元。儘管整體營收成長溫和,關鍵營運指標顯示使用者與交易活動出現顯著擴張,呈現公司雙重訊號:基本面改善但短期股價與行業情緒出現分歧。

背景與重點資料 - 截至2026年9月30日,富途資助帳戶數年增27.9%,達4,005,858戶;券商帳戶數年增22.5%,達6,868,829帳戶,全體使用者數年增13.8%,達3,200萬人。 - 客戶總資產年增7.6%,達1.33兆港元;第三季日均客戶資產亦報1.33兆港元,較2025年同季成長21.1%。 - 第三季總交易額年增28.4%,達5.01兆港元,其中美股交易額為3.81兆港元、港股交易額為9425億港元。 - 槓桿相關業務亦同步擴張:保證金融資與證券借貸餘額年增17.1%,達738億元港幣。
深入分析與評論 富途本季的亮點在於使用者規模與交易量的快速擴張,尤其以美股交易為主的高成長動能,反映其海外擴張與跨境交易產品持續吸引資金。日均客戶資產與保證金融資餘額同步上升,意味著平臺在資產端與信用業務上都具備放大營運槓桿的潛力,未來利息收入與融資利差可望成為持續挹注營收的來源。
不過,營收僅小幅成長4.5%,說明單戶變現力或商品化率仍面臨壓力:儘管用戶數與交易額大幅增加,但佣金、手續費結構、利率環境或競爭下調費率都可能抑制營收同步放大。公司若要把使用者增長轉為更高幅度的營收與獲利成長,需加速拓展富裕客戶財富管理、資產管理與資本市場(ECM)服務等高附加價值業務。
替代觀點與駁斥 市場對中國金融科技板塊仍有監管與宏觀風險疑慮,且近期有報導指出中國相關概念股在週三早盤走弱,反映資金對行業前景持保留態度。這類擔憂合理,但富途的資料顯示:使用者滲透率、交易佔比與客戶資產規模均在擴張,代表公司在競爭中仍具獲客與留存優勢;若能持續把交易客戶升級為財富管理與投融資服務用戶,長期獲利能力仍可望改善。因此,監管與宏觀風險是不可忽略的外部變數,但並不足以否定富途當前的業務動能。
結論與展望(投資人行動建議) 富途第三季以盈餘與營收雙超表現交出成績單,但營收成長幅度與市場情緒仍存在差距。關鍵觀察指標包括:未來各季的ECM承銷、財富管理產品滲透率、融資利差變動、以及公司在海外市場(特別是美國與東南亞)的進一步佈局成效。投資人應在評估成長潛力與監管/市場風險之間保持平衡,密切關注公司下一次財報與管理層電話會議,並留意宏觀利率與資本市場活躍度對交易收入的即時影響。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Sunlands Q3 營收暴跌36.6%仍每股賺0.83美元,公司預告Q4營收恐再縮近半
ATRenew Q3 營收年增33%、EPS優於預期;現金下滑引關注、公司仍喊出Q4 24–26%成長指引
狂潮與隱憂並進:AI與中資金融科技洗牌全球資本市場版圖
- 更多文章
1
11 月選股清單:「低估成長股」出列!
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
地緣分點悄悄買低賣高——近期股價破底卻砸 4,924 萬元承接,用4步驟找出京元電的關鍵主力
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
流動性枯竭的瘋狗盤、四個觀察指標、上班族怎麼應對
40minutes ago
輝達財報與美國政策|供應鏈、台股與估值
anhour ago
PCB 規格升級放緩!南亞(1303)急殺 22%,如何事先判斷風險?
2hours ago
跌深醞釀反彈,AI 監管趨嚴遇壓力先走 | 2026.11.18 語音直播摘要
6hours ago
盤中破四萬又拉回+毛利率下修的真相+「不是公司說謊,是市場有病」
7hours ago