




美股消費金融激戰:LendingClub與SoFi數位銀行策略大解密,估值落差成焦點


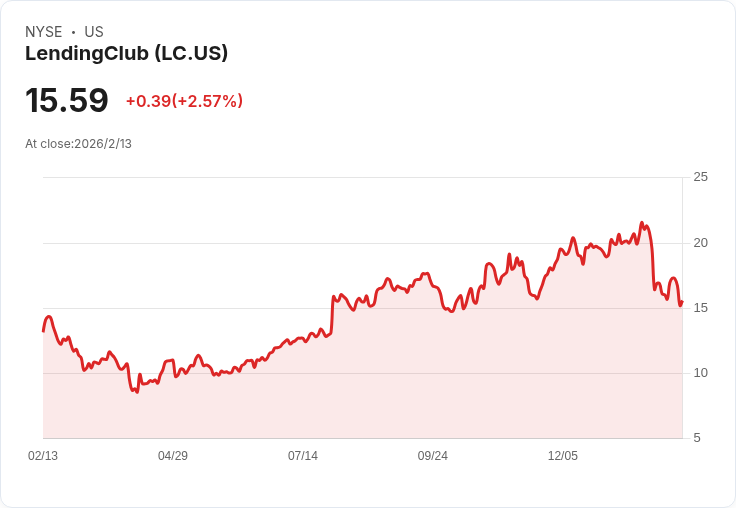
LendingClub(NYSE: LC)近年財報亮眼、估值低於SoFi(NASDAQ: SOFI),兩家數位銀行在個人放款、技術擴展及風險管理上正展開激烈競爭,投資人須聚焦於其盈餘成長、風險因子與未來市場機會。
消費金融市場正面臨劇變,兩大數位銀行與金融科技股—LendingClub(NYSE: LC)與SoFi Technologies(NASDAQ: SOFI)—過去一年股價表現不俗,但估值與營運策略卻大異其趣。LendingClub股價近年上漲,估值遠低於SoFi,業界分析人士將這場競爭視為美國數位銀行業發展縮影。

首先,SoFi憑藉多元金融產品與銀行科技事業,吸引大量散戶投資者,一年內股價漲幅超過37%。儘管如此,SoFi現仍以34倍預期本益比、近10倍預估銷售市值交易,評價相對高昂。與其對比,LendingClub專攻個人債務整合及新興醫療、居家改造放款,2021年購併銀行後轉型獲利能力大幅提升。2024年EPS達$0.45,2025年更躍增至$1.15,2026年公司預估將再成長近50%。股價雖持續攀升,但僅10倍預期盈餘、1.8倍銷售市值,多數機構投資人認為其評價仍有大幅提升空間。
會計策略亦成為LendingClub近期突破點。過去公司分別以多種方式認列放款收益與損失,導致市場評估模型複雜、機構投資者多持觀望態度。2026年起LendingClub全面改用『公允價值選擇』,將放款收入與損失同步認列,財報透明度顯著提高,使盈餘預測更為直觀、投資決策門檻降低。
從未來展望來看,LendingClub管理層設定放款年額18至22億美元中期目標,並致力提升股東權益報酬率(ROTCE)至20%。現階段LendingClub ROTCE為12-13%,若能成功拉升,加上市場信心提升,預估股價與本益比皆有望同步上揚。與SoFi相比,LendingClub聚焦個人放款,SoFi則利用生態系與科技支援拓展業務,後者因產品線豐富與技術平台評價獲市場極高本益比。儘管如此,兩者皆須面對消費信用風險、利率波動及私人信貸市場潛在危機,這也是投資人需留意的主要風險因子。
分析評論指出,若LendingClub實現預期每股盈餘$2.40、維持10倍本益比,未來股價可望挑戰$24大關,而若能持續提升ROTC至20%、市場認可其成長路徑,則本益比與股價上升空間更大。SoFi則需持續擴大其科技生態與多元金融產品線,才能維持高評價與穩定盈餘增長。
總結來看,LendingClub與SoFi代表美國消費金融與數位銀行產業兩種策略路線,投資人需聚焦於個股盈餘成長、業務擴展及風險因子分布,搶先布局未來金融科技新浪潮。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【12:27 即時新聞】新唐(4919) 盤中走強,無人機與MCU題材受關注
【12:25 即時新聞】環宇-KY(4991) 放量走強帶動光通訊族群關注
【12:21 即時新聞】富驊(5465) 股價走強逼近八字頭,AI伺服器題材受關注
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
[資料公告]2026Q3財報出爐!
anhour ago
載板的 7 月劇本、量縮≠籌碼安定+CCL卡在日本專利
2hours ago
CoreWeave 為什麼爆、空頭的定義、止跌訊號+59.27%的滲流哲學
2hours ago
大盤回檔後要關注什麼?00894跟正2型ETF歷史回測!
4hours ago
動能app盤前速覽_20261021
4hours ago
收藏內容 讓好文不錯過

