




放大槓桿、擴張版圖!Radiant Logistics獲2億美元迴圈信貸延至2031,盤後股價飆近12%



2億美元迴圈貸款延到2031,收購「彈匣」擴至1億,Q1營收與獲利大幅成長。
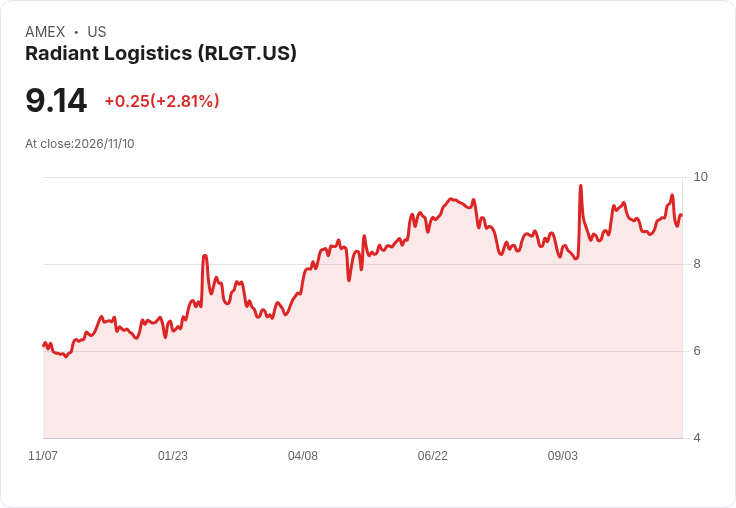
Radiant Logistics(RLGT)在盤後公佈修訂後的迴圈信貸與亮眼的第一財季成績後,股價應聲飆升約12.4%,市場對公司擴大併購能量的期待大幅提升。

背景與要點 - 公司將循環信貸總額維持在2億美元,並把到期日延長五年至2031年8月,同時將收購用的「accordion」額度從7,500萬美元提高到1億美元,並取得更優惠的借款條件。 - 財報方面,Radiant於截至9月30日的第一財季交出強勁表現:營收279.8百萬美元,年增23.4%;調整後淨利8.6百萬美元,年增91.1%,每股攤薄為0.18美元;調整後EBITDA為12.2百萬美元,年增79.4%,EBITDA利潤率擴大630個基點至17.7%。 - 期末現金27.8百萬美元、未償借款25百萬美元,名義上無淨負債。公司並在2025年取得墨西哥城Weport與加州Transcon Shipping多數股權,擴張國際物流及貨運代理能力。
為何這個融資架構重要 - 延長到期日與提高accordion額度,直接提升Radiant執行較大規模併購的資金彈性,有助它從區域型或利基型供應商向「上游」大型物流與國際貨代市場移動。 - 與財報一起看,營收與利潤同步改善、毛利率與EBITDA率走升,顯示公司不僅靠槓桿擴張,也有實際的營運改善(如整合運輸管理系統與美國市場的海空運、聯運與公路仲介成長)。
支援與風險的評估 - 支援觀點:公司表現出現金與獲利雙改善、信貸條件最佳化與延長到期日,降低短期融資風險,且近年的目標收購案(Weport、Transcon)已補強國際轉運能力,凸顯執行能量。管理層表示將「以財務實力結合有紀律的併購」推動成長,顯示策略延續性。 - 反對或擔憂的觀點:批評者可能憂心併購整合風險、支付溢價、或在運輸業迴圈波動(如運費下行、全球貿易放緩)下槓桿擴張的脆弱性。 - 駁斥與平衡:雖然併購與宏觀風險存在,但公司當前呈現淨現金(名義上)與更寬的信貸期限,降低短期資金壓力;此外,調整後利潤與EBITDA率改善顯示營運槓桿正發揮作用,但仍需警惕未來現金流與整合成本。
行動建議與展望 - 投資人與市場應關注公司接下來是否啟用那1億美元的accordion、併購標的規模與價格、以及未來數季的自由現金流與淨負債走向。 - 若Radiant能持續在提升EBITDA率的同時以合理價值完成收購,股價有進一步表現空間;若併購高價或市場需求回落,則可能反轉近期利多。總之,管理層需以透明的資本使用計畫與嚴格的交易紀律,證明這波融資帶來的是長期價值而非短期槓桿提升。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

ASE十月營收飆47%!ATM組裝測試業務年增近58%,公司上調下季與LEAP目標
德國Uniper獲利暴衝卻仍虧損:歐洲能源轉型下的「賺錢不見得不虧錢」悖論
本田上半年EPS亮眼、營收成長13.2%,但美關稅與電動化壓力恐成轉機絆腳石
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
【產業戰報】終於等到庫藏股,記憶體廠商法說訊息分享
11minutes ago
永信(3705)迎接龐大學名藥商機,關稅壁壘將有助公司提升接單量!
anhour ago
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
anhour ago
【盤後焦點】低軌衛星資金轉強,「10檔概念股」強勢上攻!
anhour ago
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
2hours ago