




小資族每月房貸繳多少才適合?買房壓力 3 面向估算,才能兼顧生活品質!


【我們想讓你知道】
好不容易存到一筆頭期款,要怎麼評估每月花多少比例在房貸上?一背就是二、三十年,要怎麼邊繳房貸又能兼顧自己的生活品質呢?
文 / House123 執行長 邱愛莉
「買房」是許多年輕人的夢想,然而,除了不知道頭期款怎麼存之外,也會擔心:買房之後,生活品質能不能兼顧?或者,我們換個問法:「如果我真的要買房、繳房貸,我要如何兼顧生活品質?」
一、租金拿來繳房貸
由於「買房」的目的,是為了解決「居住」的需求。所以,在回答這個問題之前,不妨先問一下自己:「如果我現在租房子,每個月要付租金,大約需要多少預算?」
最理想的情況是:試算「以同樣的『租金』拿來繳『房貸』,就算是『本息攤還』的方式,我可不可以負擔?」
舉例來說,在台北市中心,找一個整理過的三房兩廳、房東有提供傢俱家電的房子,就算是無電梯公寓,很多租金都要 35000 元左右。而且,如果真的有居住的需求,年紀大了之後,會越來越不容易租房子。
二、房貸試算工具
這時候,就可以使用房貸試算工具,以每月付款 35000、貸款 8 成、30 年房貸、利率以 1.35% 試算,會發現:35000 元的租金,其實跟買總價 1250 萬、貸款 1000 萬,每月本息攤還房貸本息的金額一樣!
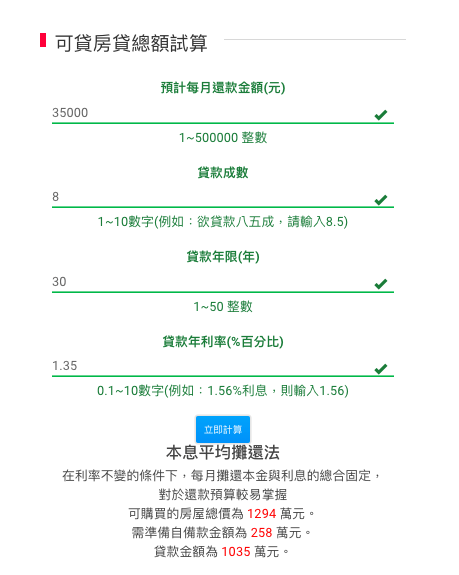
1250 萬的總價預算,如果想買台北市,一樣是公寓三房,捷運沿線其實選擇不少。只要屋況沒有滲漏水或本身有簡單的裝潢,再稍微整理一下,拿每個月的租金繳房貸,其實不會增加太多負擔。而且,本息攤還的金額有還本金(以上述案例為例,每月 35000 元的房貸金額裡,約有 23000 元是在攤還本金),相當於「強迫儲蓄」的概念。有一天要換屋時,貸款餘額也會下降,可以拿回更多的現金,當下一間的頭期款。
三、反推貸款額度
以「租金預算」來反推「貸款額度」,在不增加每月現金流的壓力下,不影響生活品質,反而可以存下更多錢喔!
更多好文推薦給你:
(圖:shutterstock,僅示意 / 責任編輯:Xuan;內容純屬參考,並非投資建議,投資前請謹慎為上)
文章相關標籤
關於作者

租屋族別再擔心存不到頭期款!搭配 2 秘訣 邊付房租邊存頭期款,房客也能輕鬆變房東!
夫妻的金錢觀念:吃飯誰出?小孩費用?房子?善用「一方法」,不傷感情!
「會做家事的孩子,未來收入高 4 倍!」想讓孩子主動做家務,1 歲就可以開始!
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【產業戰報】隊長追蹤的11家優質公司,最新產業資訊更新
2hours ago
2026.10.29 期指實戰錄 - VVIP 限定
4hours ago
10/29 主動式ETF共識|聯電重挫遭砍,經理人反手掃信驊
6hours ago
【00403A】10/29 操作日報|幾乎出清聯電,資金轉向高階封測
7hours ago
【00981A】10/29 操作日報|趁震盪加碼富世達與股王信驊
7hours ago