




【美股新聞】TD證券:自2007年以來,公司債券市場從未見過的危險信號即將到來


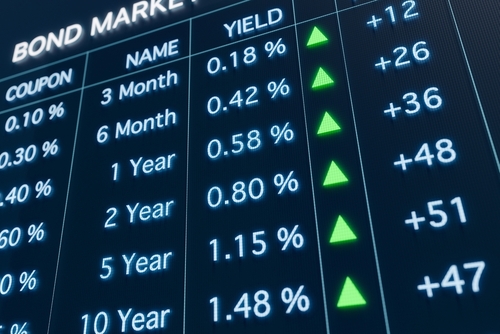
即使高品質企業債券基於其市場價值而言看起來“便宜”,因為利率上漲而使市場價值暴跌,資金成本的提高仍然可能限制銀行的購買,最終迫使風險溢價上升。
(彭博社訊)上個月的銀行風暴意味著,可能會對企業債券市場的100萬億美元產生技術性海嘯。這是TD證券的分析師預測的,他們預測銀行的較高資金成本將抑制對高品質信貸的需求,最終迫使風險溢價飆升。
問題在於,對於有效聯邦基金利率而言,投資級債券的收益率正在下降,這是資金成本的代理。這種“攜帶價差”現在已經達到過去27年中只見過兩次的水平——上一次是在2007年。
這意味著,即使高品質企業債券基於其市場價值而言看起來“便宜”,因為利率上漲而使市場價值暴跌,資金成本的提高仍然可能限制銀行的購買,最終迫使風險溢價上升。“我們預測的美國經濟衰退將在年底到來,加上硅谷銀行和瑞士信貸最近的破產,加劇了美國投資級企業債券市場的風險,”TD的投資組合和ESG策略主管Cristian Maggio表示。 “未來更緊密的貸款條件可能會成為這種矯正的催化劑。”
儘管銀行不是企業債券市場上最大的投資者,但他們在促進交易和為其他投資者提供流動性方面發揮著重要作用。為此,銀行必須分配寶貴的監管資本和資產負債表,這在三月份的銀行崩潰和更廣泛的存款外流後變得更加稀缺和昂貴。
根據TD的估計,雖然銀行只持有7%的優質企業債券,但他們仍可能推動低於歷史水平的信用風險溢酬率進行調整。 Maggio估計,目前的攜帶價差僅為23個基點,是從1996年開始的數據中第三緊密的水平。
Maggio表示:“銀行在這個情況下非常重要,因為它們對利率的敏感性可能會對美國投資級企業收益率施加壓力以進行調整。”“雖然未獲資助的投資者(市場的大部分)可能會滿足於高於國庫券的少量收益,但流動性提供者需要足夠大的利差來擊敗其內部資金成本。”“在這種背景下,我們預計信用溢酬率會擴大,以重新平衡市場並解決日益耗竭的攜帶交易所帶來的壓力。”
延伸閱讀 :
文章相關標籤
關於作者

【產業動態】5G FWA商機大爆發,設備出貨量估將達760萬台、年增超過110%
【產業動態】 處理器架構的第三大巨頭 RISC-V,預估到2027 年的 AI 晶片出貨達 250 億顆
【17:23投資快訊】欣陸(3703)承攬的「捷運劍潭站多目標大樓」正式動工
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
台股失守4萬大關!史詩級崩跌3737點 國安基金啟動護盤、金管會正式發布「限空令」5大救市措施
3
主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【美股週報】費半單日重挫 12%:泡沫消化,還是更大的崩跌?
6hours ago
【宏觀週報】台股急跌:上市融資訊號亮了,上櫃槓桿還沒洗完
6hours ago
【美股特別報導】一千億美元「照規則賣」,下周怎麼看?
6hours ago
放風箏週末庫存11/07
9hours ago
下半年度購買軟體的附加價值-[line]社群,連結在文內!
13hours ago