


【美股研究報告】摩根大通財報亮眼,股價將依舊吸睛?


圖/Shutterstock
摩根大通2025年第二季財報強勁,淨利與EPS均高於市場預期。儘管營收年減,是受去年一次性收益高基期影響,核心業務實則穩健成長。摩根大通上調2025年淨利息收入(NII)預期至955億美元,並計劃將季度股息增至每股1.50美元。市場普遍上調摩根大通2025年營收與EPS預期,對公司前景充滿信心。
摩根大通是美國最大的銀行,佔美國商業銀行存款總額的13%
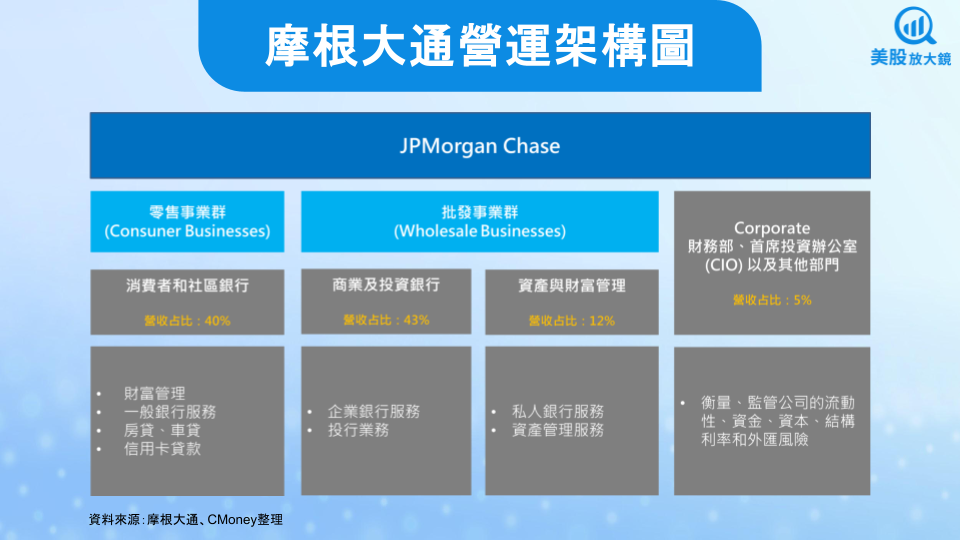
摩根大通 (JPMorgan Chase & Co., JPM) 成立於1799年(當時為 J.P.摩根公司),總部位於美國紐約,是全球領先的金融服務公司,業務遍及全球逾100個國家,涵蓋零售銀行、商業銀行、投資銀行、資產管理及私人銀行等多個領域。它不僅是美國最大的銀行,也是全球最具影響力的金融機構之一,其營運狀況常被視為全球經濟的風向球。根據美國聯準會資料顯示,美國商業銀行的存款總額來到18兆美元,其中摩根大通存款總額超過2.4兆美元,市占率達13%位居第一。摩根大通主要由四大業務組成:「消費者和社區銀行(CCB)」主要負責一般銀行服務、房車貸、信用卡業務等;「商業和投資銀行(CIB)」主要提供企業銀行服務,以及投行相關業務;「資產與財富管理(AWM)」則有私人銀行及資產管理服務;「Corporate」由財資部門(Treasury and Chief Investment Office, CIO)和其他企業功能組成,主要負責資金管理、風險對沖、流動性管理及資本運作等。
摩根大通2025年第二季財報雖較去年同期下滑,但表現亮眼,優於市場預期
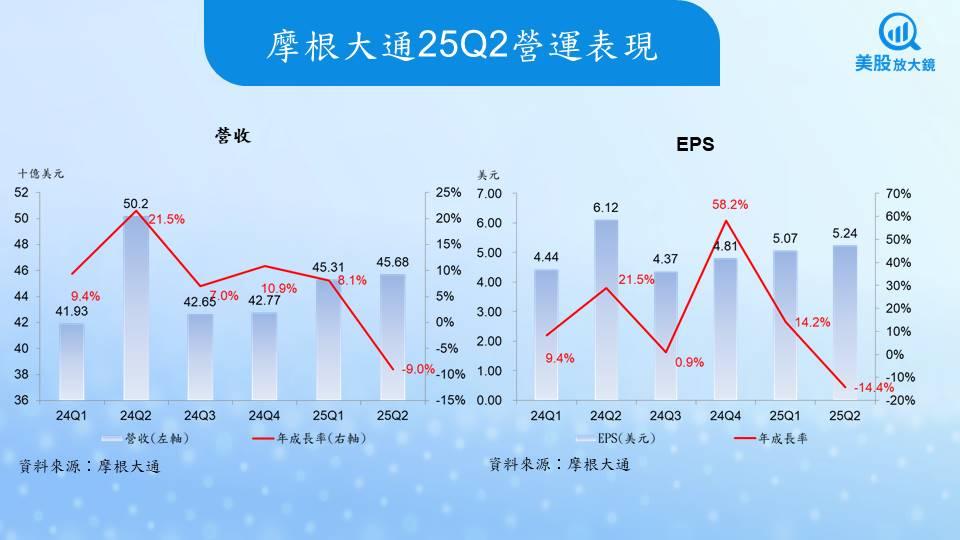
摩根大通2025年第二季財報表現亮麗,淨利與每股淨利(EPS)均超出市場預期。儘管營收年減10%,但主要受去年同期一次性收益影響。
- 2025年第二季財報:
- 淨利:150億美元,年減17%,但超乎預期。
- 每股淨利 (EPS):5.24美元,優於市場預期的4.48~4.51美元。
- 營收:456.8億美元,雖年減9%,也優於市場預期的438.1~440億美元。主要因去年同期有處份Visa股票,實現一次性收益79億美元,及投資證券損失5.46億美元所致。若排除這些因素,營收年增8%。
- 淨利息收入 (Net Interest Income, NII):排除市場業務後NII為228億美元較去年同期微幅下降1%,主要受利率降低和存款利差壓縮影響,但被批發存款增加、信用卡循環餘額上升及證券活動的正面影響所抵銷。然總淨利息收入為233億美元,較去年同期增長 2%。表示雖然核心業務(不含市場業務)的NII略有下降,但市場業務帶來的NII增長彌補了這一部分,使得總NII仍呈現增長。
- 非利息收入 (Non-interest Revenue, NIR):總非利息收入為224 億美元,較去年同期下降了63億美元,即年減 31%。這個數字包含了去年同期處分Visa股票的一次性巨額收益,以及投資證券損失的影響。若排除Visa股票收益及投資證券損失,年增8%,主要受資產管理費、汽車租賃收入、投資銀行費用及支付服務費增長帶動。
- 費用:238億美元,年增5%,主要由於薪酬、經紀及分銷費用、以及汽車租賃折舊增加。
- 信貸成本(Credit Costs):28億美元,其中淨沖銷(Net Charge-offs)為24億美元。信貸儲備增加了4.39億美元,主要來自新增貸款活動。
- 2025年第二季主要業務表現:
- 消費與社區銀行業務 (CCB):
- 淨利52億美元,較去年同期大幅增長 23%。營收188億美元,年增6%。
- 銀行與財富管理營收(主要是相對較小規模的個人投資者)增長3%,主要得益於財富管理業務增長。客戶投資資產年增14%。
- 信用卡服務與汽車業務營收年增15%,受信用卡循環餘額增加及汽車租賃收入增長帶動。信用卡未償餘額增長9%。
- 商業與投資銀行業務 (CIB):
- 淨利67億美元,較去年同期增長13%。營收195億美元,年增9%。
- 投資銀行費用年增7%,諮詢業務和債務承銷表現強勁。
- 支付服務營收年增3%,主要受益於存款餘額和費用增長。
- 市場業務總營收年增15%,其中固定收益增長14%,股票業務增長15%,衍生品表現尤為突出。
- 資產與財富管理業務 (AWM):
- 淨利15億美元,較去年同期增長17%。營收58億美元,年增10%。
- 長期淨資金流入310億美元。資產管理規模(AUM)年增18%至4.3兆美元。
- Corporate業務:
- 淨利17億美元,較去年同期下滑17%。營收15億美元,年減85%。
- Corporate部門的年增率大幅下降主要是受到高基期效應和非經常性項目(去年處分Visa股票相關的淨收益及投資證券活動等)的影響,這與公司核心業務板塊(如CCB、CIB、AWM)的穩定增長形成鮮明對比。
摩根大通2025年營運依舊樂觀,上修獲利預期
儘管摩根大通2025年第二季因高基期效應導致營收和淨利較去年同期呈現下滑,但對2025年的營運依舊樂觀。摩根大通上調2025年最核心的NII指引,且預期主要業務表現強勁,對信貸質量保持信心。其中:
- 上調2025年淨利息收入(NII)指引:
- 排除市場業務後的NII:預計約為920億美元。較上次的指引900億美元有所提高。
- 總NII:預計約為955億美元,也高於前次的940億美元。這意味著市場業務將貢獻約35億美元的NII。
- 驅動因素:摩根大通指出,NII指引的上調主要受到遠期利率曲線變化、支付和證券服務部門存款的強勁增長,以及信用卡循環餘額均衡增長的推動。表示摩根大通對其核心放貸和存款業務的盈利能力充滿信心。
- 調整後費用:
- 預計約為 955 億美元,與前次相當。
- 摩根大通認為這主要是受美元走弱的影響,但表示對淨利的影響基本中性(largely bottom line neutral)。暗示儘管費用總額可能因匯率波動而增加,但這不會顯著侵蝕摩根大通獲利。
- 信用卡淨沖銷率 (Card Net Charge-Off Rate):
- 預期仍維持在約 3.6%。
- 這表明儘管經濟環境仍有不確定性,但摩根大通認為其信用卡信貸組合的品質將保持穩定,沒有出現顯著惡化的跡象。這對市場來說是一個重要的信心指標。
- 市場情緒與投資銀行業務:
- 摩根大通認為,市場情緒和氛圍明顯更加樂觀。
- 投資銀行業務的案源也表現強勁。預示未來幾季來自投資銀行和交易活動的非利息收入可能會持續表現良好。
- 資本部署與股息:
- 摩根大通已宣布將第三季股息提高至每股1.50美元。不僅是對股東回報的積極信號,也反應摩根大通對未來現金流和資本充足率的強大信心。
- 重申資本部署的靈活性和紀律性,包括持續的股票回購計劃(財報發布前已經宣布新的普通股股票買回計畫金額500億美元,並於 2025年7月1日生效,並取代了之前在2024年批准的300億美元股票買回授權。),以及對潛在無機增長(併購)保持高標準的審慎態度。
- 信貸質量:
- 儘管存在一些地區性壓力(如加州野火導致的房貸寬限),但摩根大通仍未能看到普遍的信貸疲軟跡象,特別是消費者狀況看起來「基本良好」。
- 穩定幣與開放銀行:
- 將參與JPMorgan Deposit Coin和穩定幣領域,以了解並適應金融科技發展。
- 支持開放銀行,但強調客戶資訊共享應有明確規範,並呼籲對第三方平台在詐騙中的責任應有更清晰的界定。
儘管摩根大通2025年第二季的營收和淨利因高基期而呈現年減,但其核心業務表現強勁,特別是營收和EPS都超出市場預期,且對未來核心業務充滿信心。市場上修摩根大通2025年的營收預估0.1%至約1,768.6億美元(預測區間在1,726.8~1,800.8億美元間),並上調EPS預約1.5%至約18.83美元(預測區間在18.75~18.91美元間)。由於2024年有較高基期(處分Visa股票等一次性因素下),營收及EPS分別年減0.4%及4.7%。
摩根大通雖前景樂觀,但股價評價偏高,建議逢低買進
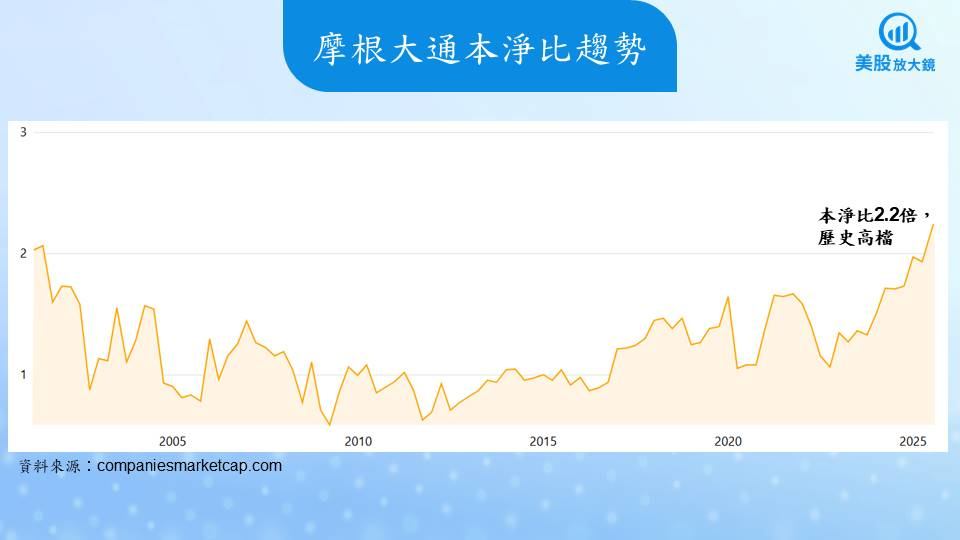
摩根大通2025年第二季的財報表現強勁,且對未來展望樂觀,並且在複雜的經濟環境下展現了強大的韌性和獲利能力。市場也因而調高摩根大通2025年的EPS預估,然摩根大通2025年第二季財報於盤前公布後,7月16日收盤價卻下跌0.74%為286.55美元,主要原因應是目前摩根大通股價淨值比已達2.2倍,處於歷史高檔。在評價偏高的情況下,壓抑股價上漲空間。雖然摩根大通營運預期樂觀,市場也調高目標價至300~320元間,但因股價評價偏高,建議逢低買進。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【美股焦點】減重、控糖雙管齊下,禮來口服藥為千元股價鋪路?
【美股焦點】Capital One股價創新高,併購效益發威?
【美股研究報告】沃爾瑪(Walmart) 營運強韌,股價拉回反成投資甜蜜點?
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
4minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
38minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
41minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
44minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
anhour ago
收藏內容 讓好文不錯過

