




艾蜜莉的美股觀察分析》發卡量排行第二的 MasterCard,ROE維持15%,是否還有成長空間?


(圖片來源: 網路 )
還記得艾蜜莉曾跟大家分享過 全球信用卡發卡龍頭Visa嗎?
提到Visa,
大家一定也會想到萬事達卡。
而這次,
艾蜜莉就來與大家分享全球
第二大發卡機構Mastercard。
Mastercard是一家怎麼樣的公司,
就讓我們繼續看下去。
Mastercard源自銀行間卡協會ICA,
是由美國加州四家銀行所成立的組織。
當時ICA在1966年成立是為了與
BankAmericard(Visa的前身)競爭,
ICA在1969年發行Master Charge,
1979年更名為Mastercard,
Mastercard正式誕生。
並在2006美國紐約交易所IPO上市,
美股代號為MA。
▼Mastercard商業模式
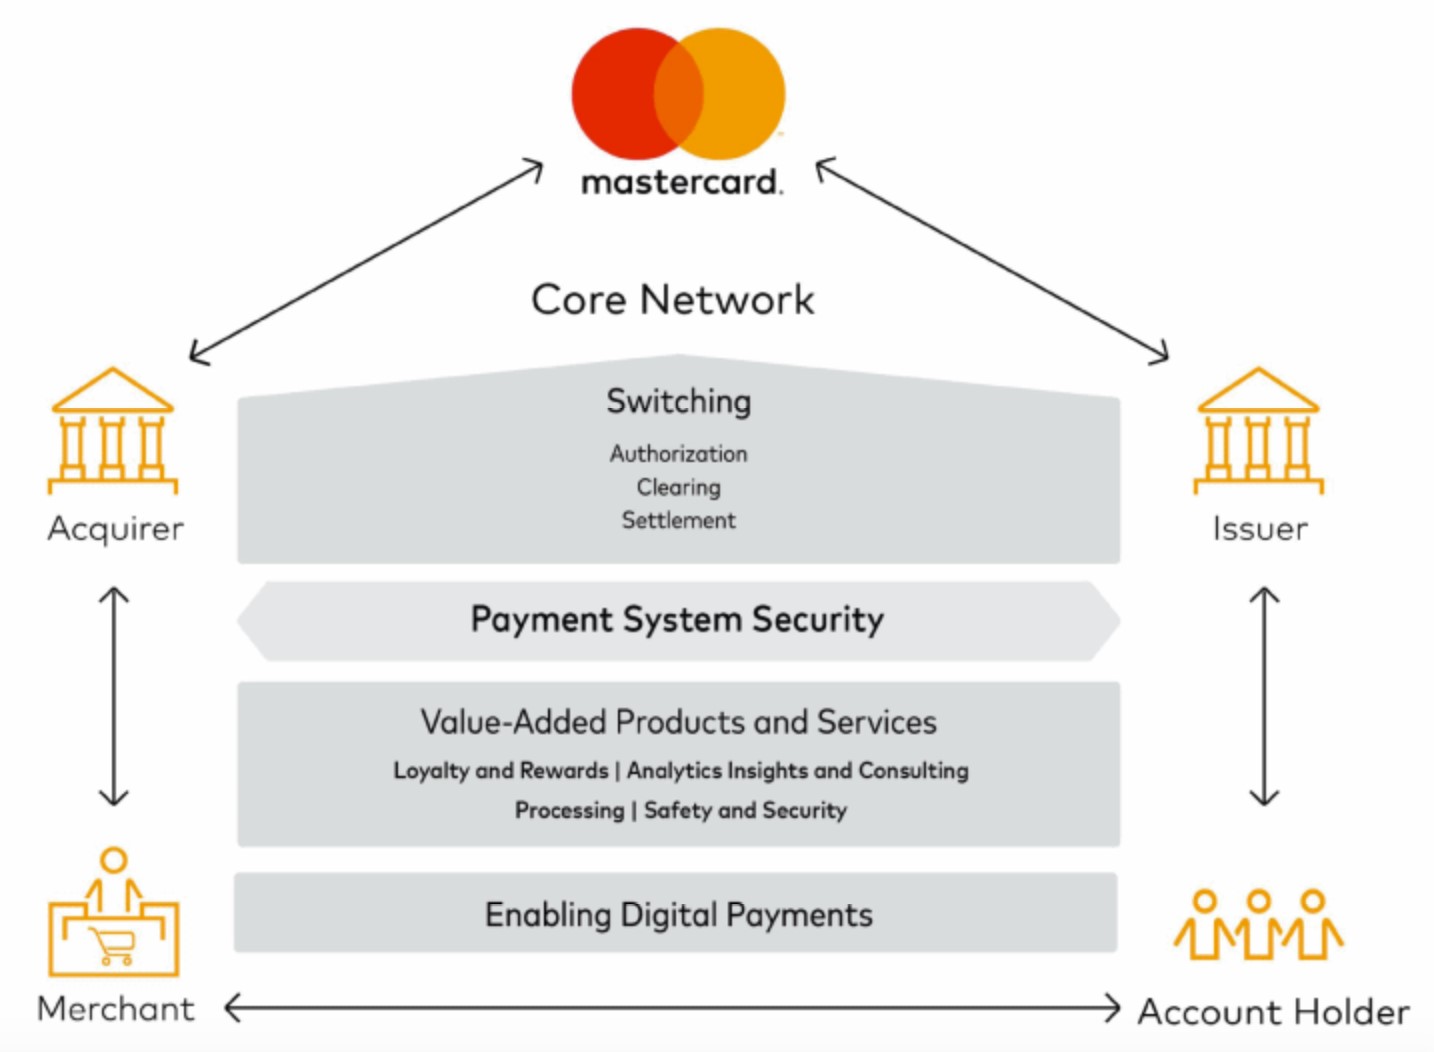
(圖片來源: Mastercard 2018年合併年報)
其實Mastercard信用卡的運作流程也是與Visa相同,
持卡人(Account Holders)向發卡行(Issuers)申請信用卡,
當消費者到特約商店(Merchants)消費時,
收單行(Acquirers)會把這筆交易與發卡行驗證授權,
確認卡片是否接受這筆交易。
而Mastercard或Visa就是發卡行及收單行之間,
負責各個銀行間的虛擬金流,
確保傳遞間的交易安全,
並從中收取手續費。
▼Mastercard歷年營收來源圖 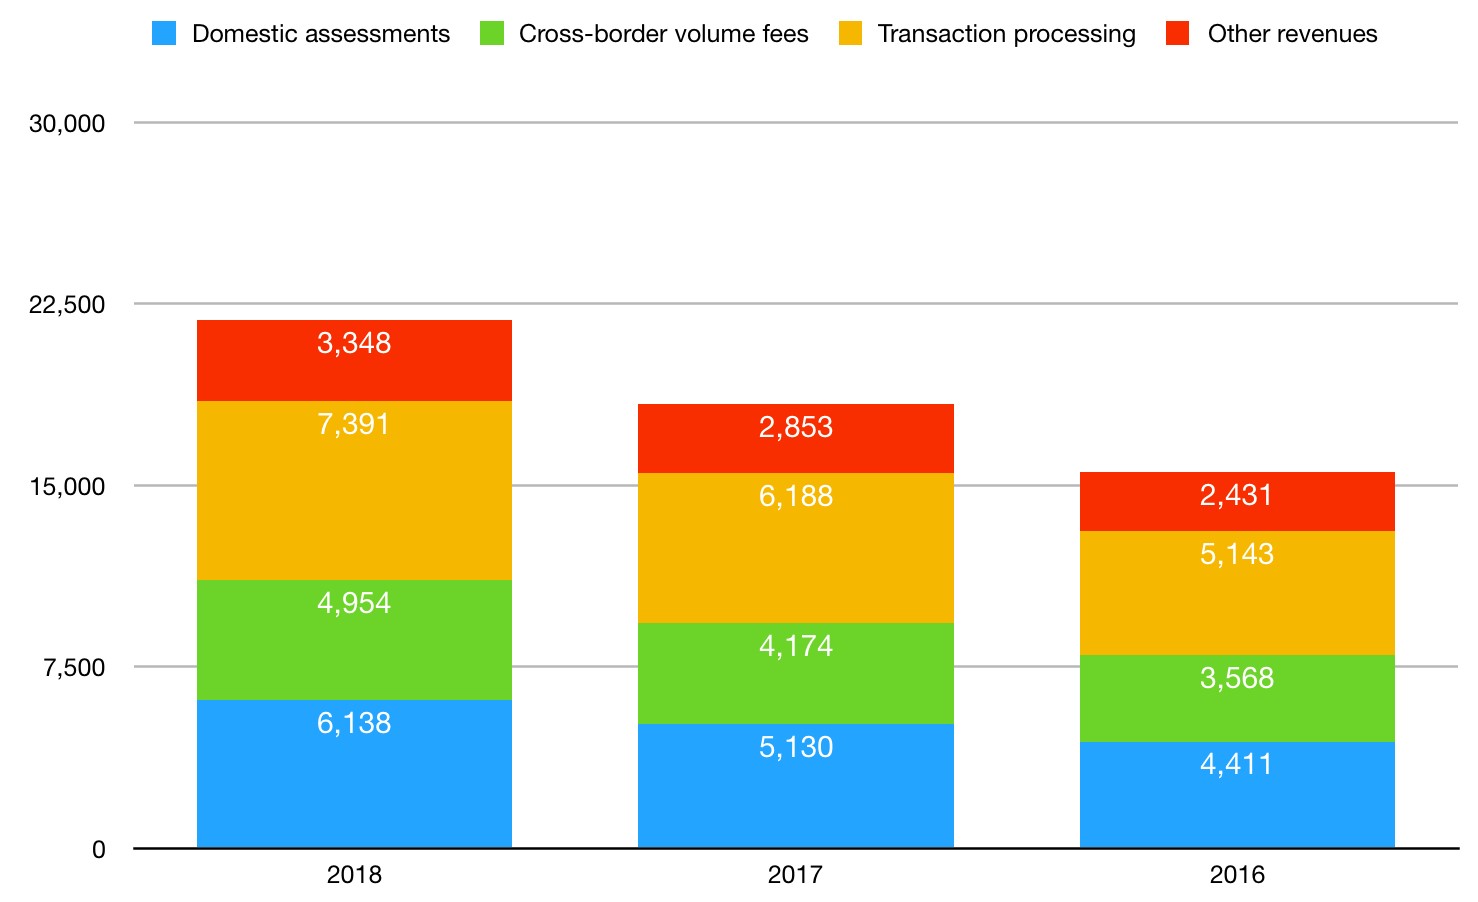
(製圖:艾蜜莉)(數據來源: Mastercard歷年合併年報)
Mastercard主要營收來源可以分為四個部分,
分別為:
- 國內交易手續費 (Domestic Assessment)
- 跨國交易手續費 (Cross-Border Volume Fees)
- 交易處理費用 (Transaction Processing)
- 其它營收 (Other Revenues)
▼Mastercard 競爭者比較 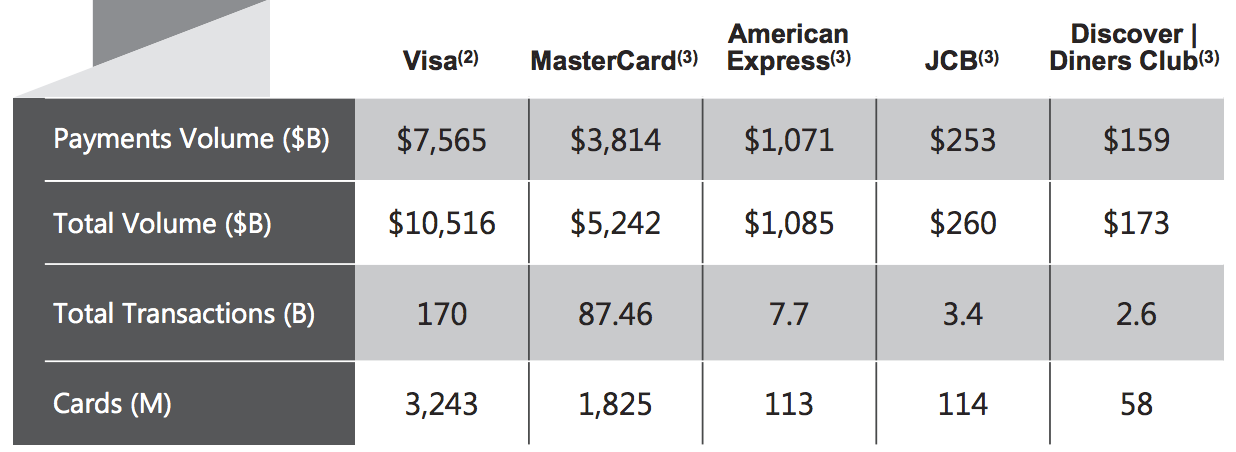
(圖片來源: Visa 2018年合併年報)
提到Mastercard的最大競爭對手,
就一定會想到Visa。
Mastercard及Visa的市佔率相當驚人,
在2019年,
這兩家公司旗下卡片的發行總數,
就佔了全球發卡量的94%(不含中國銀聯卡),
而Mastercard本身就佔了34%。
雖然MasterCard的市佔率長期落後於 Visa,
但相對於其他競爭者也是遙遙領先。
▼Mastercard與Visa歷年淨利 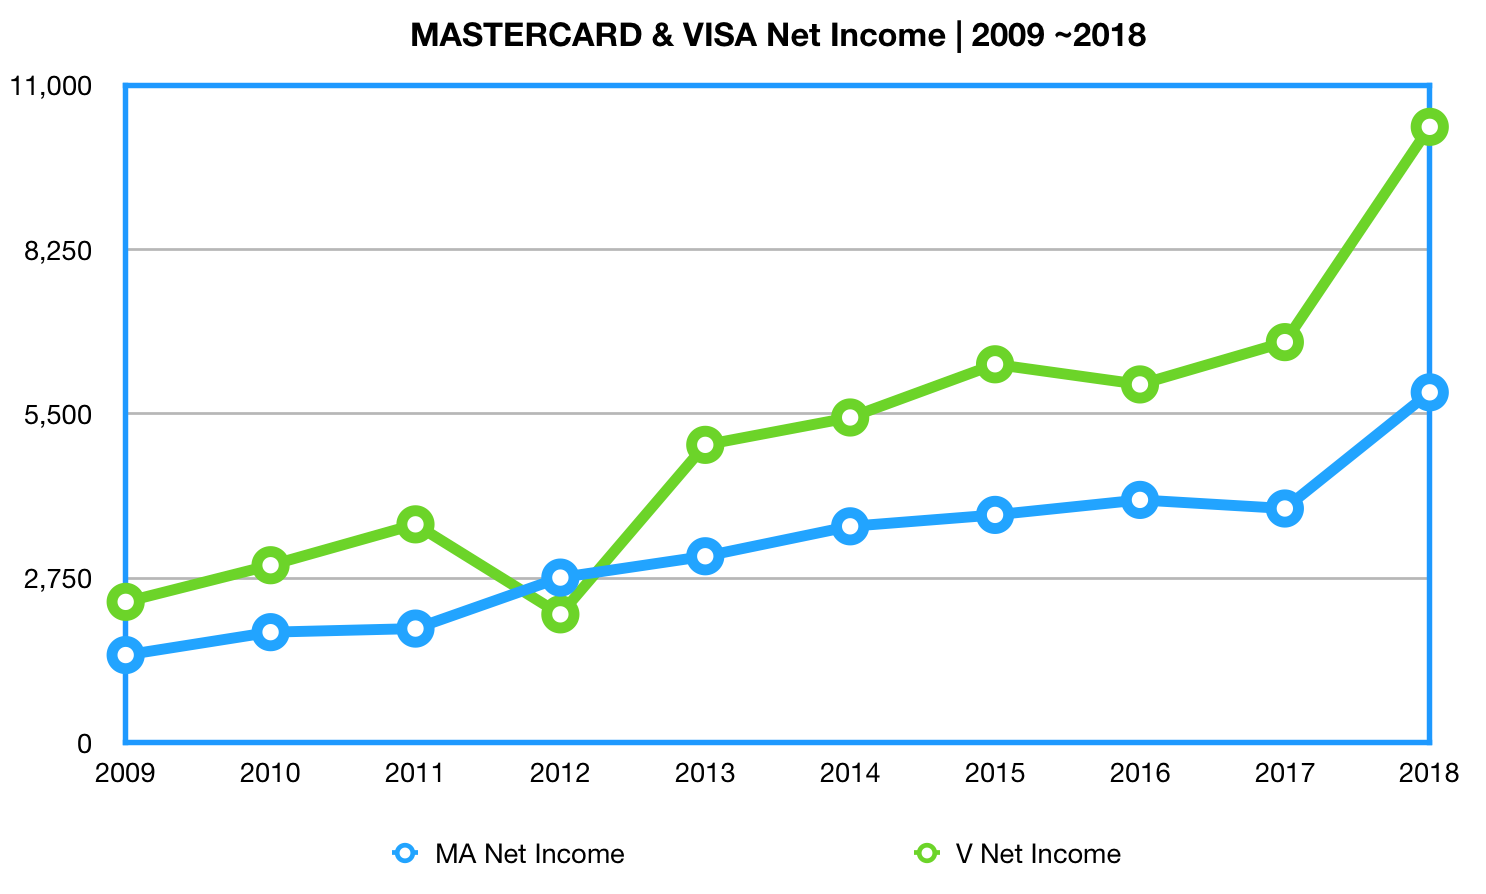
(製圖:艾蜜莉)(數據來源:MorningStar)
從2009到2018年,
Mastercard及Visa的歷年淨利不斷地成長。
隨著科技的進步,
目前行動支付還算是在起步階段,
未來當大眾對現金依賴越來越低,
信用卡的使用率 也會隨著行動支付越來越高。
接著,
我們從幾項財務指標來看看Mastercard是不是間好公司?
首先,
我們先來看看歷年EPS及營業現金流的表現。
▼Mastercard歷年每股盈餘(EPS) 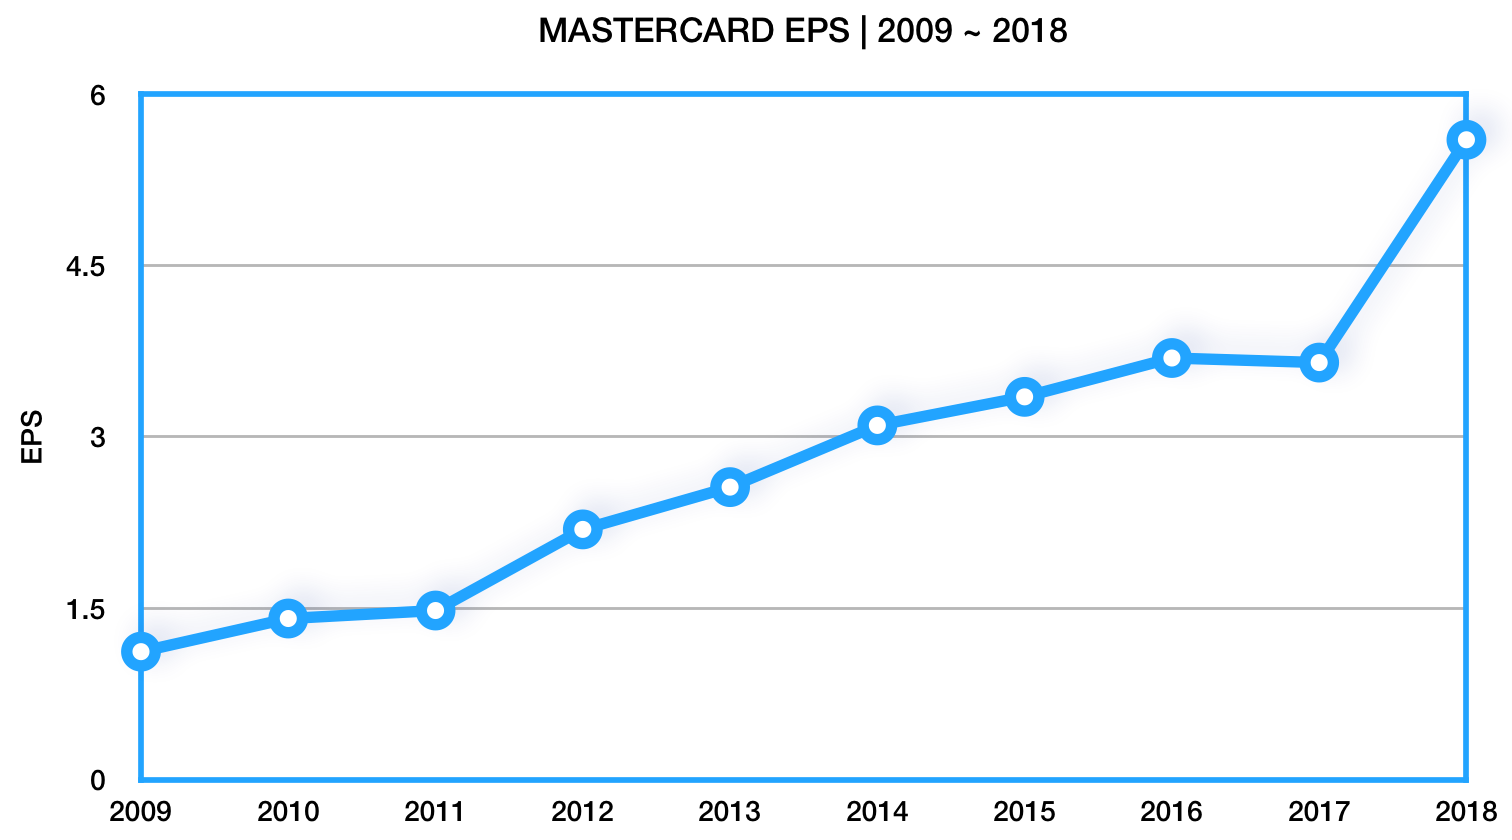
(製圖:艾蜜莉)(數據來源:歷年Mastercard合併年報)
▼Mastercard 2009至2018年間營業現金流 (單位:百萬) 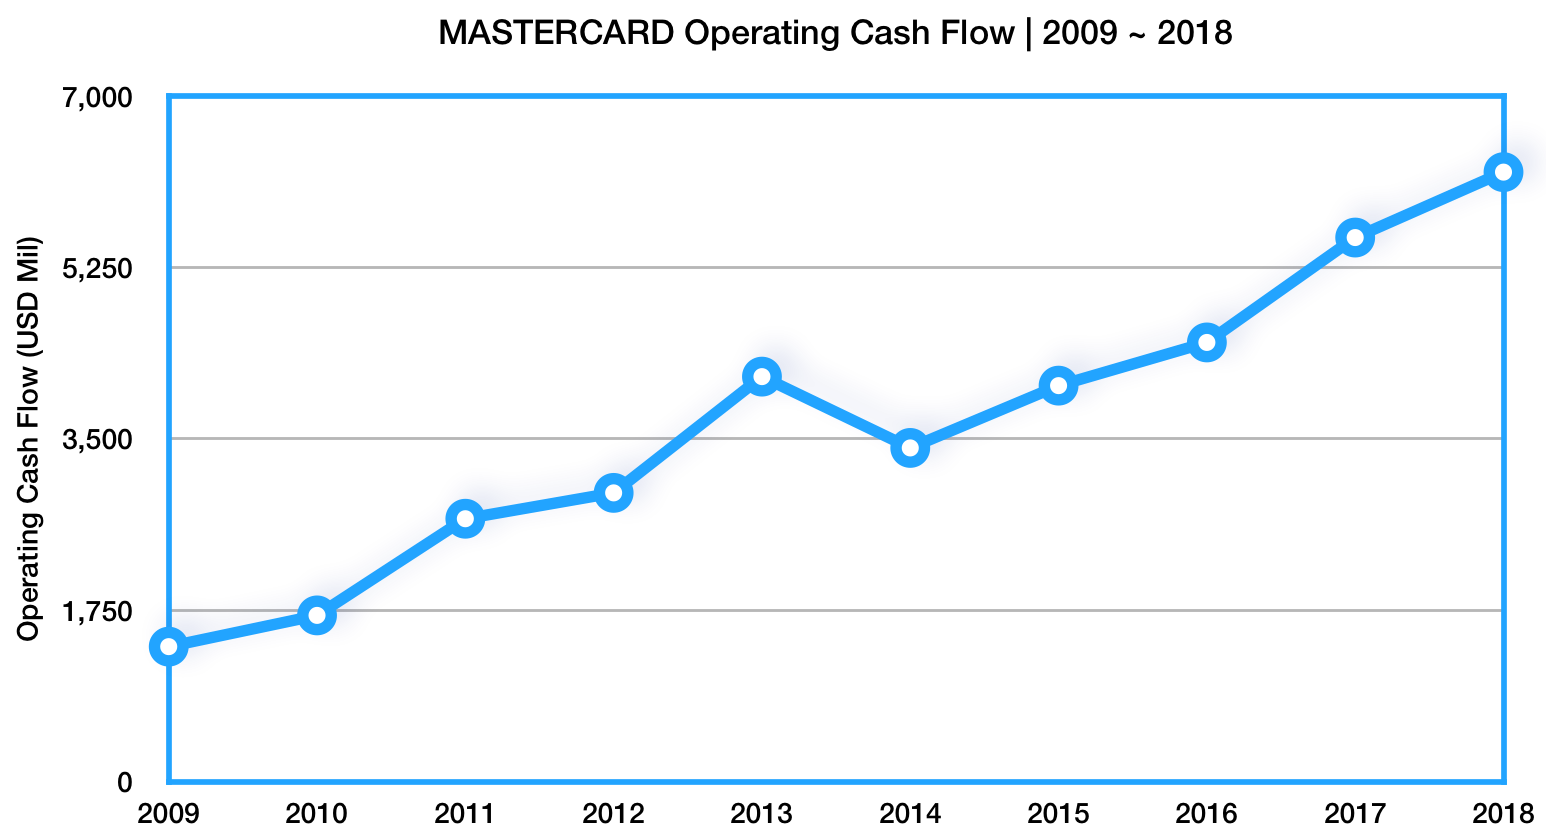
(製圖:艾蜜莉)(數據來源:歷年Mastercard合併年報)
由上圖我們可以發現,
Mastercard近十年來EPS持續向上成長,
營業現金流也是一路向上並持續為正,
就這兩項財務指標來看,
Mastercard的獲利能力出色。
但Mastercard在2014年營業現金流有稍微下修,
因此我們從財報找找看是什麼原因。
▼Mastercard 2015年現金流量表 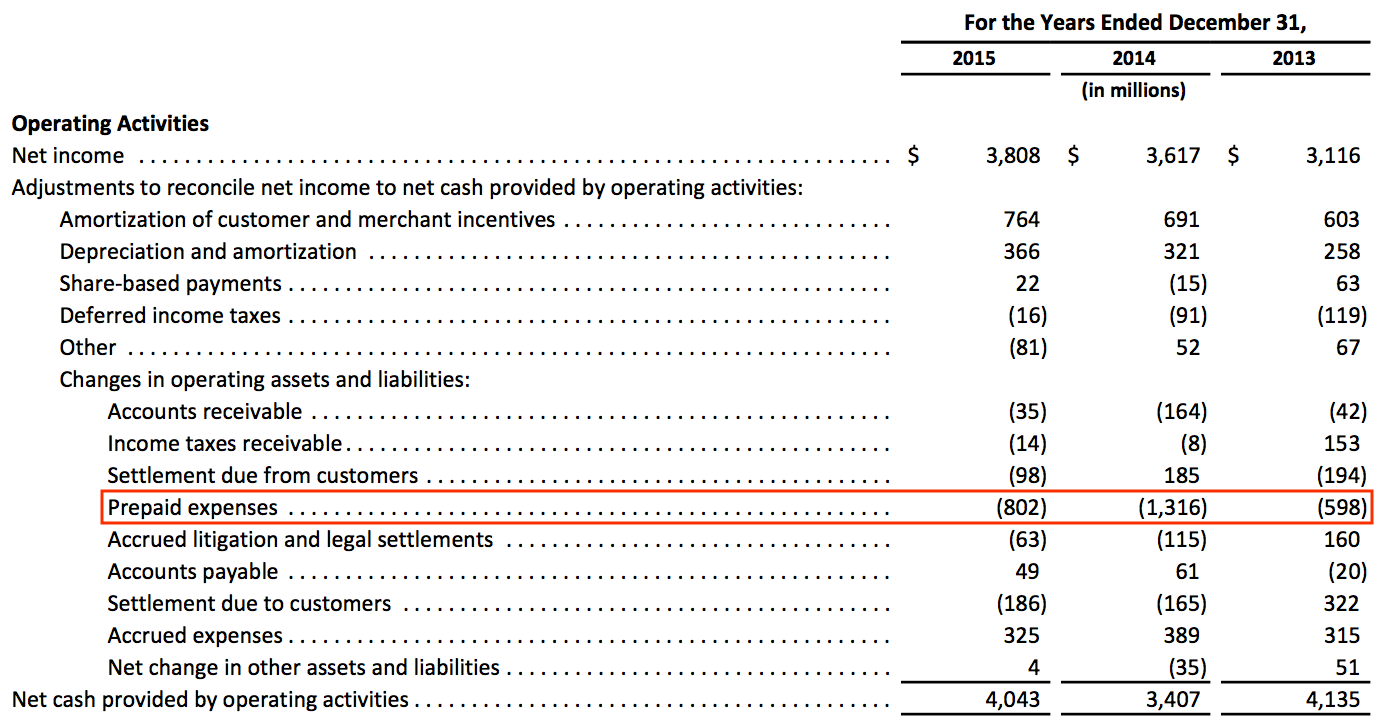
(圖片來源: Mastercard 2015年合併年報)
從2015年現金流量表中可以發現,
原來是因為Prepaid Expenses的增加。
▼Mastercard 2014財報備註 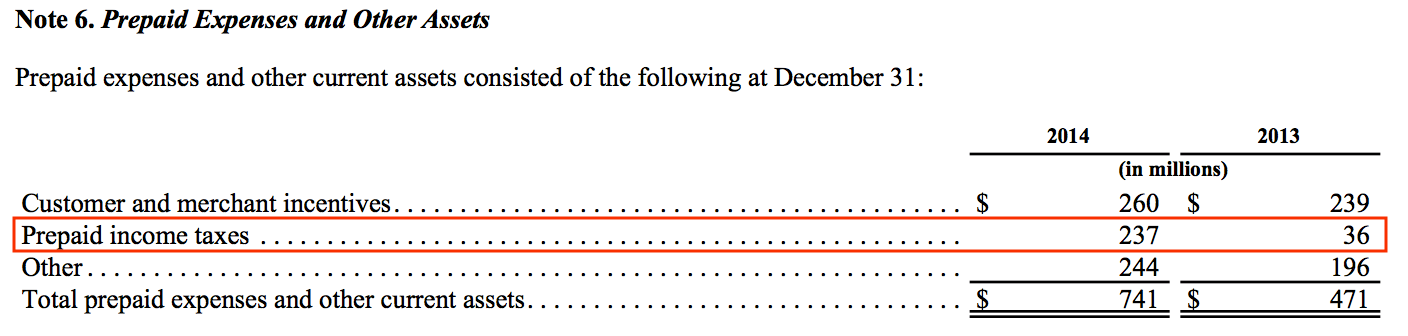
(圖片來源: Mastercard 2014年合併年報)
那我們再看仔細一點,
可以發現Prepaid Expenses的增加
是因為提列Prepaid Income Taxes,
也就是預付所得稅!
那預付所得稅是什麼呢?
公司通常會先預估應繳的稅,
預先提列預付所得稅,
不過如果預估的稅比實際應繳的多,
那一部分的錢會在繳稅後認列回去。
Mastercard當時認為需要繳交更多的稅,
所以財報上預付所得稅是增加的,
這部分不必太過擔心。
▼Mastercard 2009至2018年的股東權益報酬率ROE% 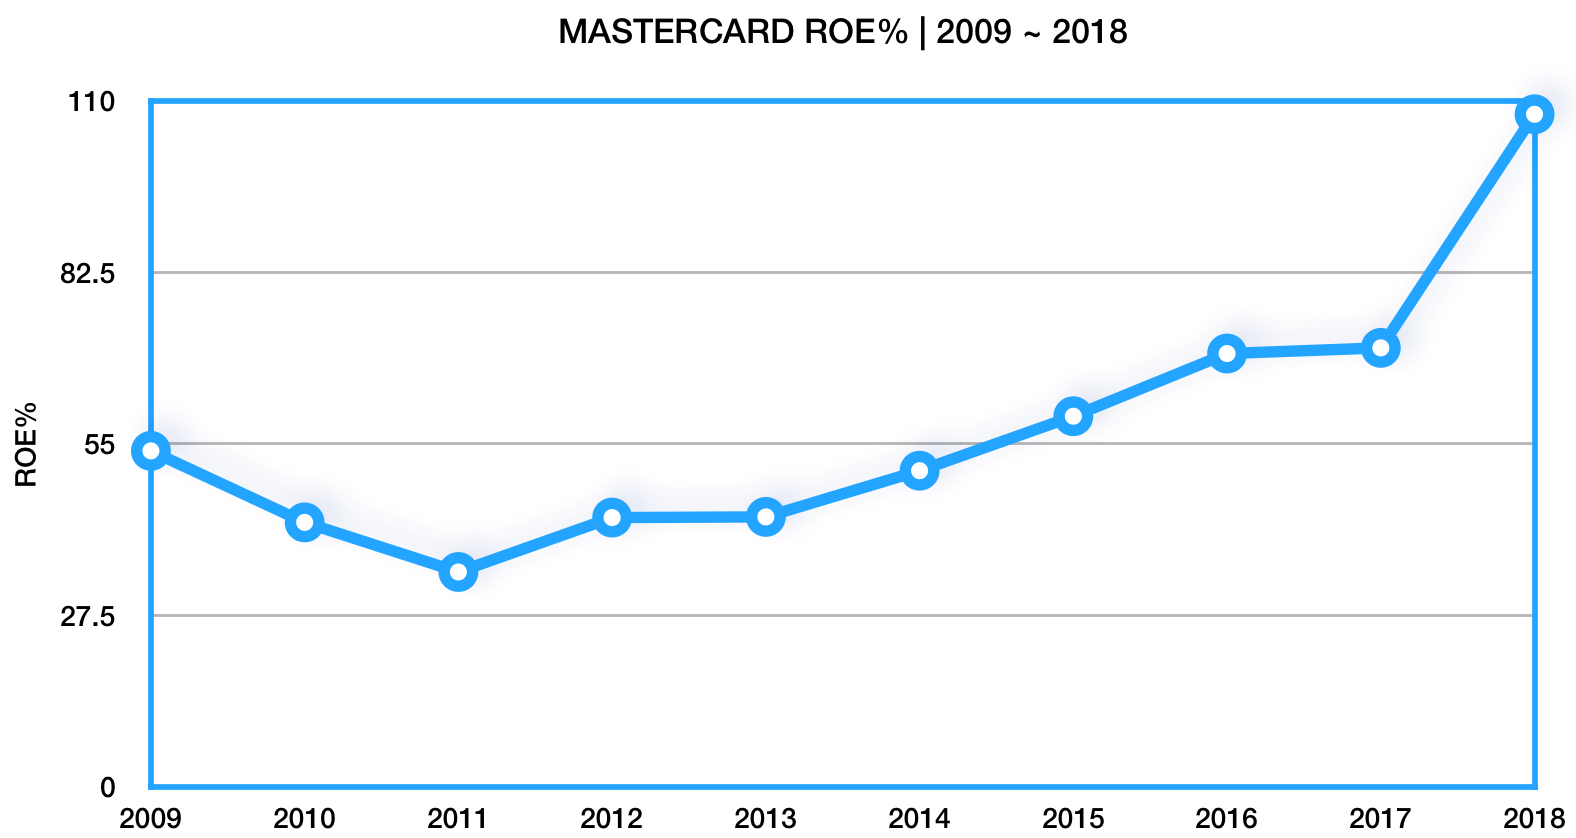
(製圖:艾蜜莉)(數據來源:歷年Mastercard合併年報)
2009到2018年間,
ROE%都維持15%以上,
是相當好的表現,
近五年也一直保持上升的趨勢。
▼Mastercard歷年淨利(Net Income)及股東權益(Equity) 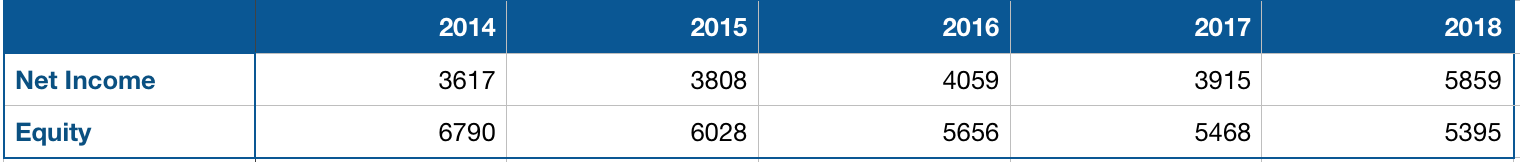
(製表:艾蜜莉)(數據來源:2018 Mastercard合併年報)
我們知道ROE%是淨利除以股東權益,
由上圖我們可以發現,
Mastercard近五年除了淨利持續上升外,
Mastercard也不斷買回庫藏股,
因此股東權益(Equity)逐年下降。
這樣相除下來,
ROE%表現才如此亮眼。
另外,
Mastercard債務比在2014年之前都低於0.5,
但從2015年之後,
Mastercard積極收購一些科技公司,
以維持競爭力,
造成債務比略微上升,
2018年債務比為0.99。
但0.99離標準值0.5也沒有相差太多,
再加上Mastercard有充足的營業現金流,
因此,
債務比目前不需過度擔心。
▼Mastercard歷年收購案 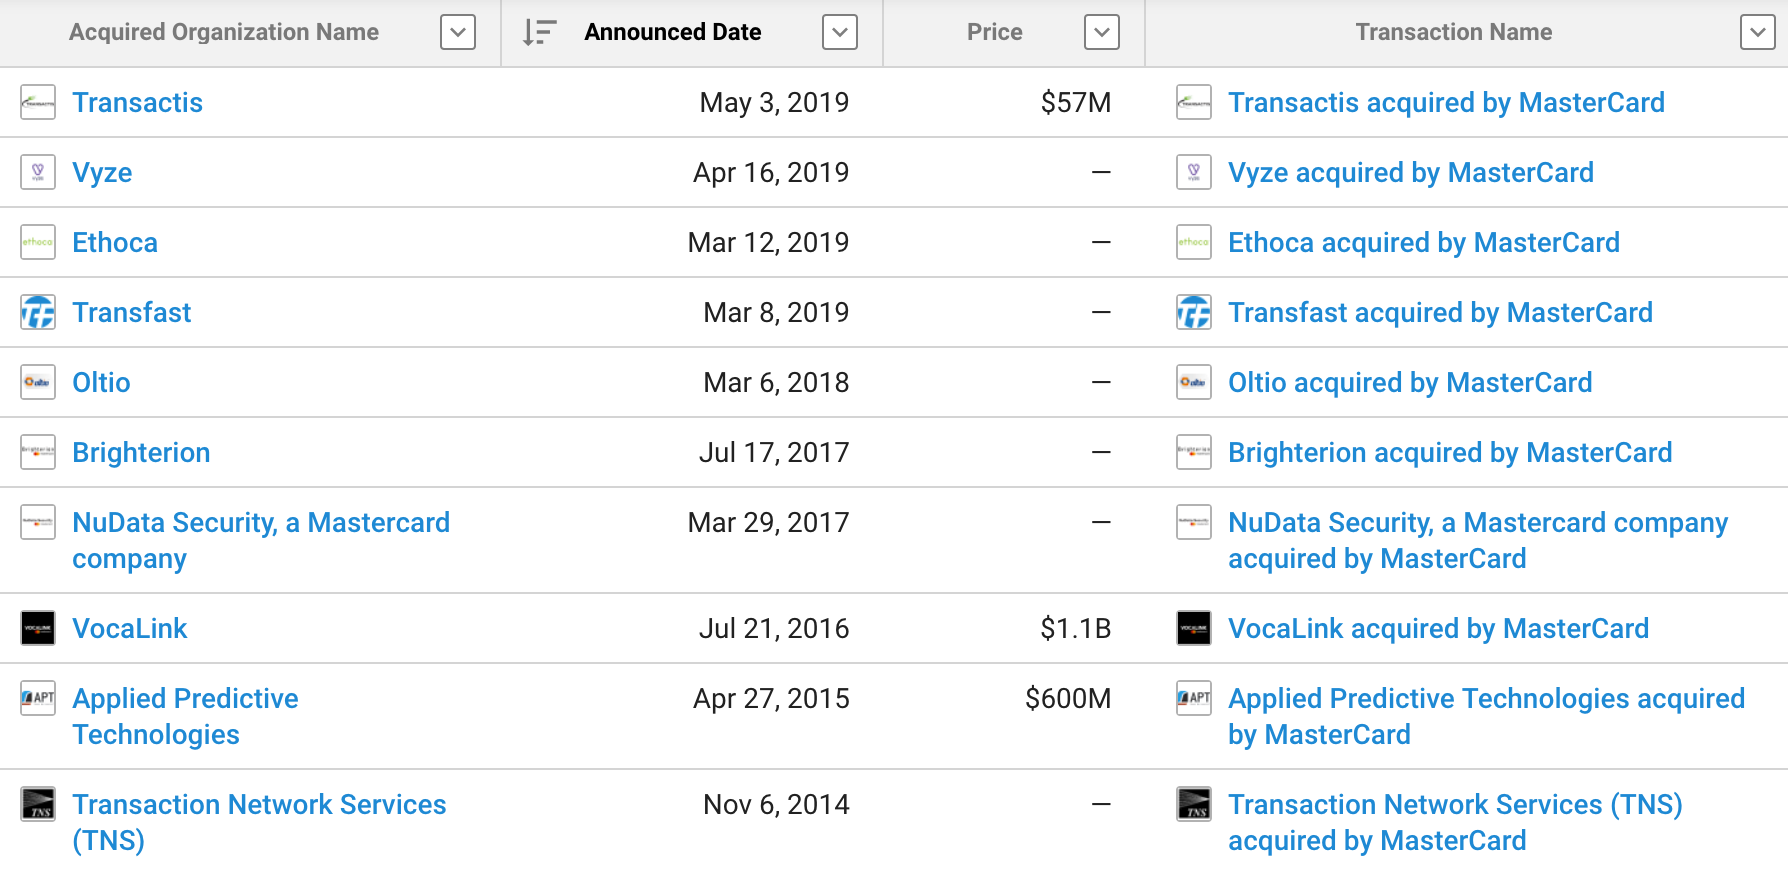
(圖片來源: 網路)
最後,
我們來看看MasterCard的合理價落在多少呢?
我們以成長股模型來推算Mastercard合理價,
取2013年至2018年的EPS來計算EPS成長率。
EPS成長率=(今年EPS/過去EPS)^(1/間隔年數)-1
(5.6/2.56)^(1/5)-1=0.1694=16.94%
若Mastercard能維持其成長力道,
以這近五年EPS成長率16.94%來看,
我們可以得出合理價約落在$101.47。
合理價=當前EPS * EPS成長率。
5.99(TTM)*16.94=101.47
以6/15收盤價260.1來看,
目前Mastercard股價偏高。
▼Mastercard K線圖
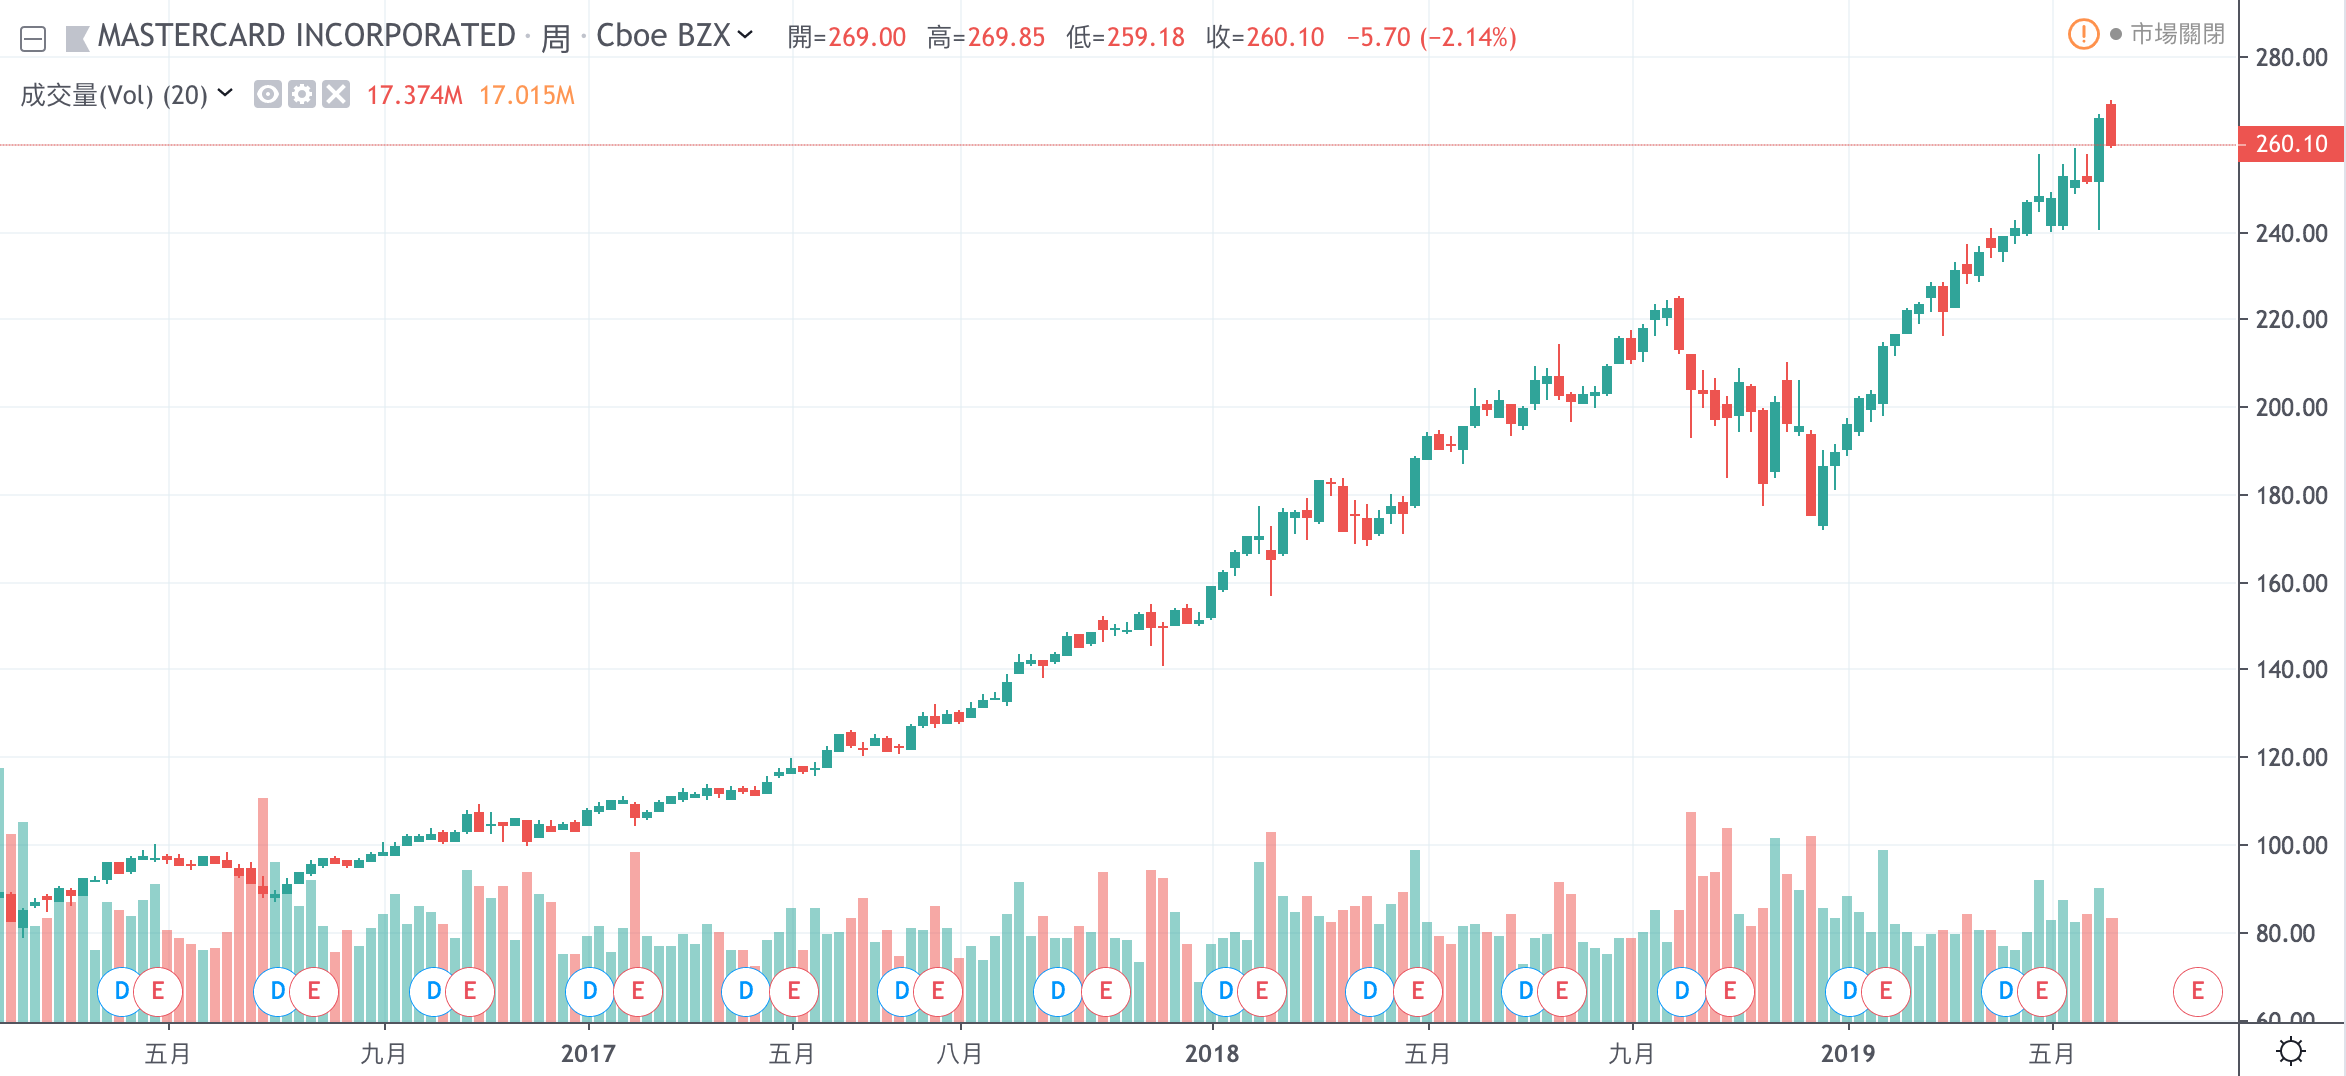
(資料來源:TradingView,2019/06/15截圖)
結論:
整體來說,
Mastercard在財務方面的各項數據,
真的表現的很好。
雖然Mastercard可能會受到景氣好壞所影響,
但是隨著大眾對支付習慣的改變,
未來Mastercard還保有許多成長空間。
但目前股價偏高,
我目前還不會買進。
但可以確定的是,
Visa與Mastercard,
都是很棒的信用卡發卡公司。
★警語:以上只是個人研究記錄,非任何形式之投資建議,投資前請獨立思考、審慎評估。
★ 25 K 起薪小資女也能不勒緊褲帶過日子,過上財務自由的人生? 趕快來看秘訣手刀衝 >> 
【歡迎加入 艾蜜莉-自由之路 臉書粉絲團】 跟著艾蜜莉一起 學習投資理財, 一起邁向 財富自由~(手刀衝)
文章相關標籤
關於作者

聯強(2347)股價逆勢衝高!營收創高、費用率走低,AI 賺錢效應發威了?
欣銓(3264)拿下AI測試大單,新產能才剛開出就快滿載!
智邦(2345)交換器加速升級,擁抱亞馬遜與Meta大單!
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
2026.10.21 期指實戰錄 - VVIP 限定
anhour ago
【三桶金看債市】債券殖利率到5%,該不該配置?匯率該怎麼看?
2hours ago
10/21 主動式ETF共識|緯創暴增25%,8家搶進南亞
2hours ago
【00403A】10/21 操作日報|新建倉凱基金,加碼電子高價股
3hours ago
【00981A】10/21 操作日報|趁回檔大舉加碼AI與半導體
3hours ago
收藏內容 讓好文不錯過

