




IT通路之王聯強(2347),Q2獲利再創高,下半年將旺季更旺


公司簡介
聯強為神通電腦旗下子公司,持股15.62%,
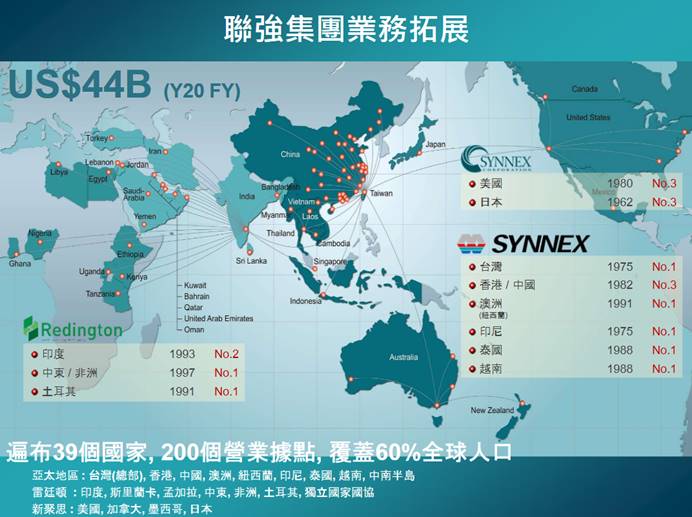
是全球第二大、亞洲第一大3C通路商,
營運據點遍布全球,總計設有200個營業據點,
另有22個大型倉儲的運籌中心,中國17個、澳洲3個、台灣2個。
聯強主要提供品牌商、經銷商3C零組件的產品運籌管理,
上游品牌商多為Intel, Microsoft, HP, IBM, Apple等國際大廠,
產品橫跨資訊、消費性電子、通訊以及IC元件,
2020年營收比重:資訊產品60%、IC元件26%、消費性電子10%、通訊產品4%。
聯強的競爭優勢在於,
提供品牌商、經銷商高附加價值的後勤運籌服務。
透過完善且迅速的通路運作機制,
獲取上下游客戶的信賴。
上游品牌商得以專注研發、生產及品牌行銷,
下游經銷商則能專注於庫存管理、維修、接單生產等銷售作業,
在此基礎之上,建立規模經濟。
加之持續推行「精實敏捷」計畫,
透過數位優化、流程自動化,
提升上下游間資訊串接的廣度與深度,
加快對市場訊息與客戶需求的回應速度,
因此能在產品生命週期較短,以及利潤微薄的趨勢下,
聯強持續維持穩健的財務體質,
此營運模式甚至在疫情逆境中,
成為聯強2020年逆勢成長的助力。
今年三月下旬傳出,
聯強子公司「新聚思」也將併購全球第二大IT通路商Tech Data,
兩方合併後,預估營收將達570億美元,
屆時規模將可望超越全球IT通路龍頭廠Ingram Micro,
加上Tech Data先前深化佈局歐洲市場,營收逾5成來自歐洲,
正好能補足聯強在歐洲通路的不足之處。
從產品組合來看,
Tech Data又以企業、政府客戶為主,
正好與新聚思著重在消費性市場可互補。
聯強可望藉其出色的運籌營運模式,
在產品以及市場規模可望擴張下,其護城河也將隨之增高。
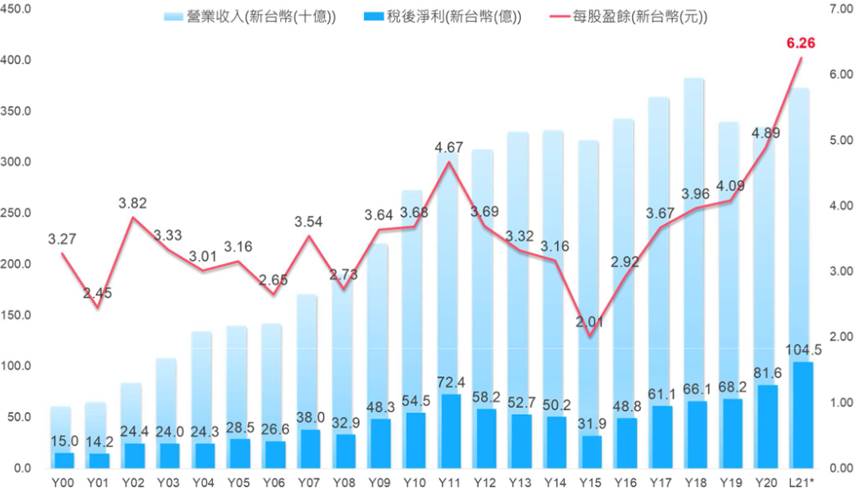
聯強成本控管優異,2020年EPS創歷史新高
營運近況及展望
聯強上半年在疫情需求的推升下,
全球各地區的營收皆有至少雙位數以上的成長
其中印度/中東/非洲大幅年成長280%;
美國/日本年增約80%;
泰國以及越南皆逾30%的年成長。
最近公布第二季毛利率4.21%,
雖微幅季減0.48個百分點,
但受惠於營收的帶動下,
以及第二季認列處分Concentrix Corp股票的處分利益,
貢獻EPS約0.43元,
第二季EPS來到2元,再創單季新高。
若撇除處分股票的利益,
第二季EPS 1.57元,仍相較第一季成長,
今年上半年營運淡季不淡。

請登入以查看完整文章
閱讀VIP文章請先登入理財寶會員

買進便宜績優股,每年加薪20%!
投資就讓艾蜜莉來幫你 >> 點我領優惠
文章相關標籤
關於作者

華碩(2357)不畏PC市場需求低迷,憑藉AI伺服器讓營運逆勢大成長!
緯穎(6669)營收創新高,股價卻下跌?原因是...?
崑鼎(6803)不僅手握焚化爐大單,更搶占半導體水資源與廢液商機!
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
台股失守4萬大關!史詩級崩跌3737點 國安基金啟動護盤、金管會正式發布「限空令」5大救市措施
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
下半年度購買軟體的附加價值-[line]社群,連結在文內!
2hours ago
財神&玄武&欽點三榜*周總結-搶在國安前進場很安心
2hours ago
【搶先看】真的又跌到20%了! 0050現在能買嗎?如果手握100萬,我會怎麼進場 //BC股倉
17hours ago
2026/11/6 尼克萊RS強勢股全清單&大盤附表
19hours ago
2026.11.06 期指實戰錄 - VVIP 限定
20hours ago