




保險股可以存股嗎?該如何分析呢?


(資料來源:網路)
所謂保險業,
就是集合大眾閒散的資金,
交到保險公司的資金池裡(繳交保費),
萬一誰家出了甚麼意外,
就從資金池裡拿出一筆錢去救助他(理賠),
其中除了因應未來發生理賠或到期給付,
而必須預存起來變成「責任準備金」的錢之外,
資金池裡的錢在發生理賠前,
保險公司都可以拿去運用,
並從中獲取收益,
那保險業的收益來源到底有哪些呢?
讓我們繼續看下去。
保險公司的收益來源分為:死差、利差、費差
何謂死差異?
我們都知道保險發生理賠的機率是用概率來計算,
假設保險公司在設計某款壽險商品時,
就預估每100人裡會有10人死亡(俗稱預定發生率),
公司必須支付這10個人的死亡成本(保險理賠金),
但如果最後只有8個人死亡,
對保險公司來講少支付2個人的死亡成本,
就稱為死差益,反之則稱為死差損。
何謂利差異?
保險公司在設計商品時,
會賦予一個預定利率(假設是3%),
這個預定利率只是單純作為保費的折現之用,
但實際公司把收進來的錢拿去做投資,
如果可以獲得5%的報酬,
那這中間的差額(5%-3%),就是所謂的利差益。
目前保險公司最主要的利潤來源就是利差益。
何謂費差異?
保險公司是一間營利單位,
基本的運作也需要有營業、人事、行政成本支出,
假設運作一款保險商品,
所發生的費用需要100萬元(俗稱預定費用率),
但實際上只發生70萬元,
這時候省下30萬元的營業費用就稱為費差益,
反之則稱為費差損,
白話來講就是實際營業費用與預計營業費用之間的差異。
IFRS9對保險業的影響與衝擊
保險公司的投資收益,
大多來自於股票、基金、債券...等金融資產,
金融資產發生的交易價差和評價損益都會反映在損益表上,
過去壽險業的金融資產,
還可透過「持有至到期日」或「無活絡成本」來規避未實現評價損失,
但在IFRS 9的概念下,
大部分的金融資產必須以公允價值衡量,
僅有少數可以用攤銷後成本衡量,
優點是金融資產的評價揭露更透明,
但當股市、債市波動變大時,
也容易造成保險業財報損益大幅起落。
有關金融商品的評價說明可參考另一篇文章:
ROE(股東權益報酬率)上升時,先別急著高興,務必先判斷:是因為淨利增加?還是因為股東權益減少?
怎麼判斷保險業的成長性?
保險業收了保費,
扣除必要成本費用後拿去投資,
也就是說保費是收入的基礎,
而投資收益是收入的加成,
因此對保險業的分析評價,
必須要看保費收入、新業務價值,
還有投資收益的增長情況。
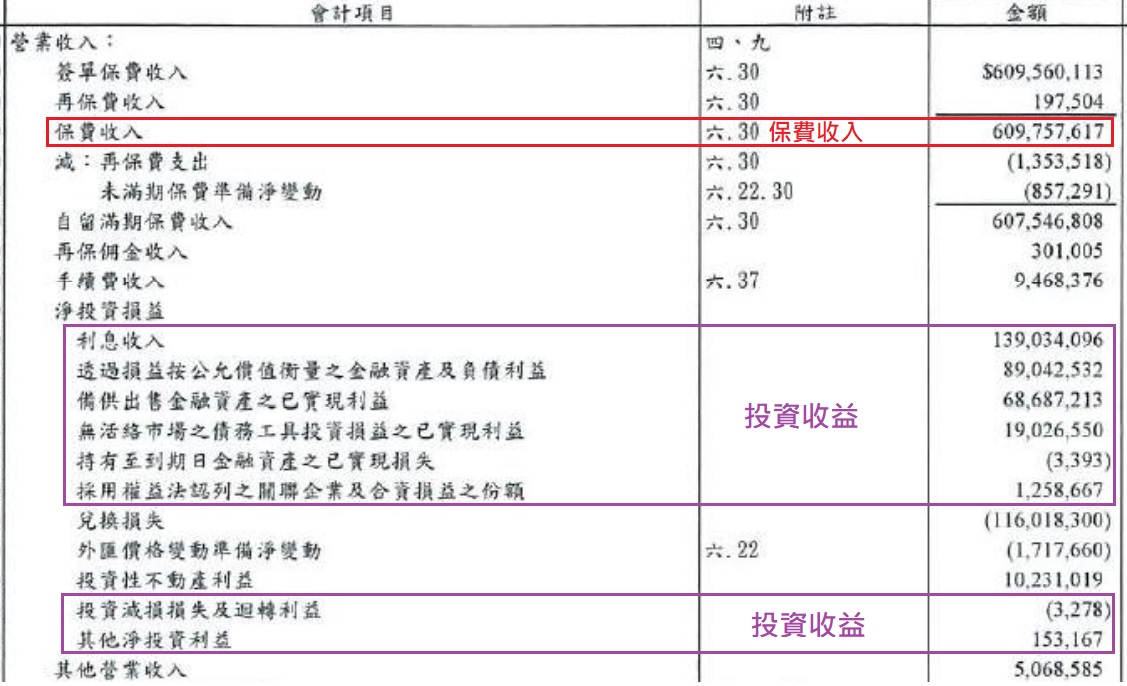
保費收入和投資收益金額可以參考損益表。
▼以國泰人壽106年合併年報的損益表為例:
結論
保險業是個特殊行業,
經營的對象不是商品而是風險,
先收取確定金額的保費、後承擔不確定金額的責任,
在收付資金的時間差中,
透過投資賺取最大利益,
因此對保險業進行分析時,
要著重在償付能力、盈利能力及流動性分析。
★警語:以上只是個人研究記錄,
非任何形式之投資建議,
投資前請獨立思考、審慎評估。
【歡迎加入 艾蜜莉-自由之路 臉書粉絲團】
跟著艾蜜莉一起 學習投資理財,
一起邁向 財富自由~(手刀衝)
文章相關標籤
關於作者

信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
【雙11限定贈品】大跌選股 SOP|帶你快速找到關鍵資訊 !
永信(3705)迎接龐大學名藥商機,關稅壁壘將有助公司提升接單量!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【技術籌碼】贏勢股 APP 選股TOP5-202601116
anhour ago
【基本面】贏勢股 APP選股TOP5-202601116
2hours ago
2026.11.16 期指實戰錄 - VVIP 限定
5hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
8hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
8hours ago