




艾蜜莉的美股分析》轉型數位媒體成功、營收不斷創新高的Adobe,還有超強護城河「網路效應」!


(圖片來源:網路)
相信大家對Adobe並不陌生,
Adobe的Acrobat Reader
就是我們最常用來開啟PDF檔的軟體之一。
除了我們一般人所熟悉的PDF外,
Adobe CC系列,
像是Photoshop、Illustrator、Lightroom、
Premiere、AE等等,
更是許多平面設計師、影像工作者
工作上不可或缺的工具軟體。
這次,
就來跟大家分享美股中的軟體大廠---Adobe。
究竟Adobe是一家怎麼樣的公司,
讓我們繼續往下看!
Adobe創立於1982年,
總部位於加州聖荷西,
主要提供用戶付費多媒體軟體服務,
美股代號為ADBE。
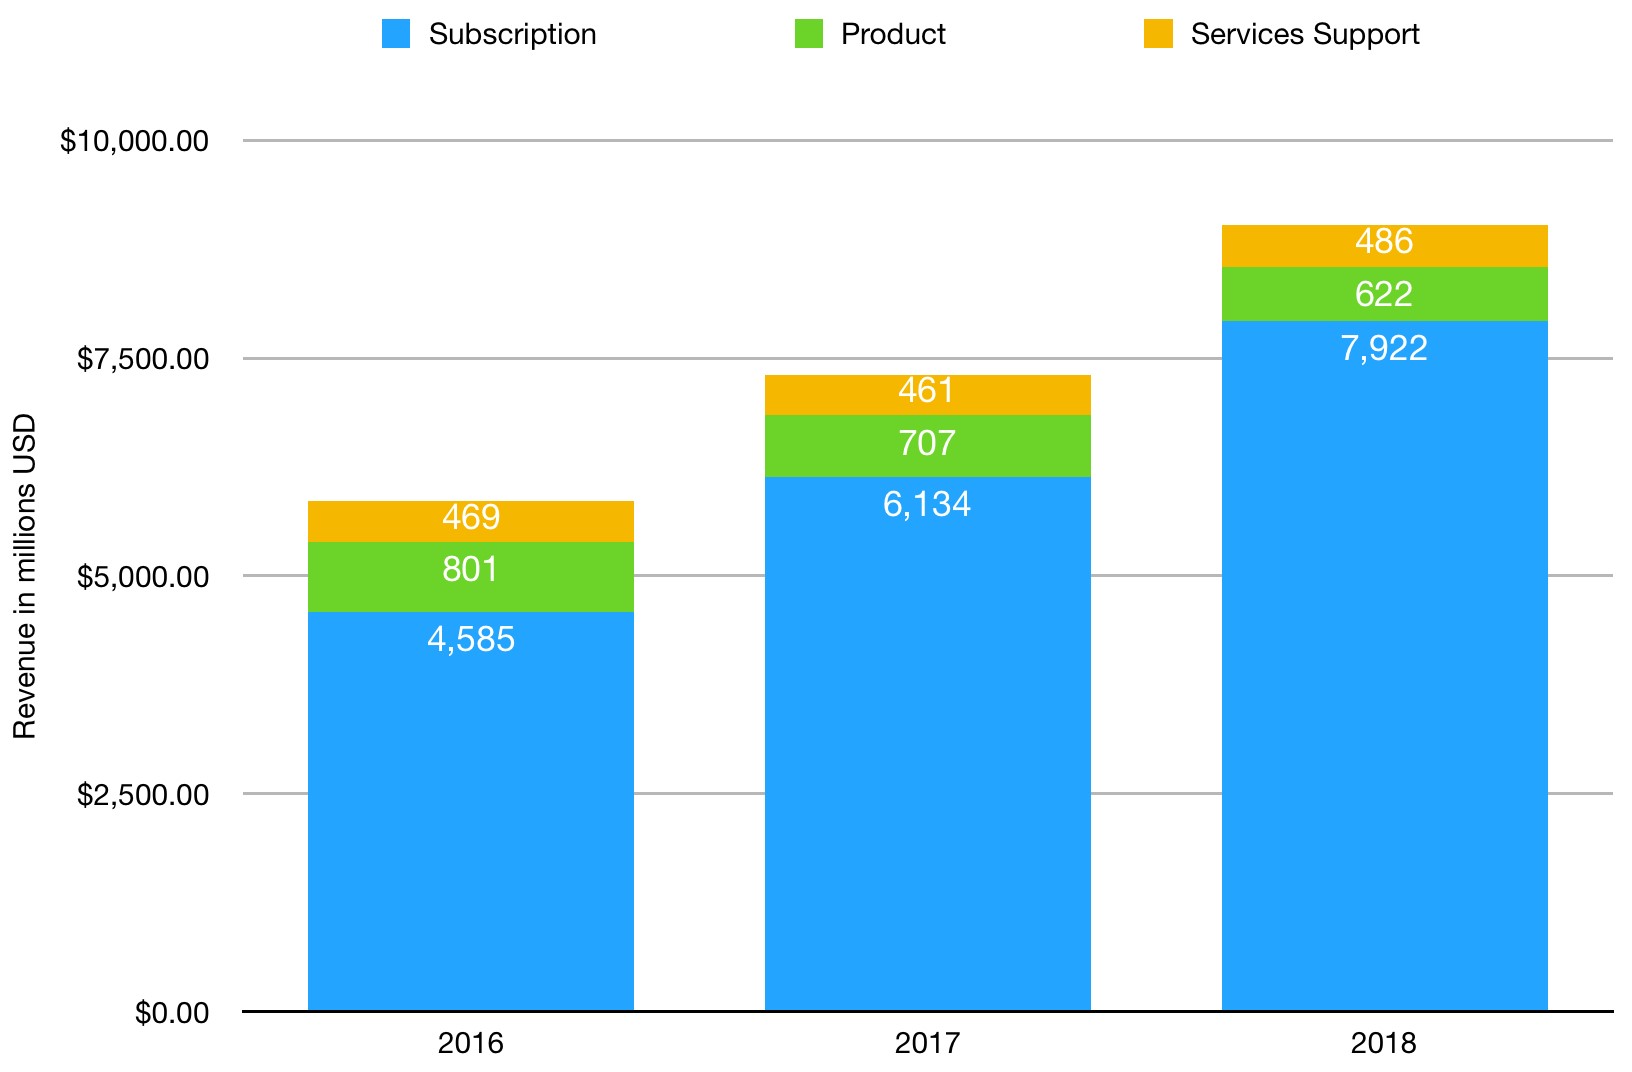
Adobe營收來源主要分為三個項目,
分別為
(1)訂閱(Subscription)
(2)軟體產品(Product)
(3)服務支援(Services Support)
原先Adobe是以軟體產品為銷售主力,
但在2013年Creative Cloud推出後,
近幾年已成為主要營收來源,
並且逐年持續成長。
▼Adobe 營收來源
(製圖:艾蜜莉,數據來源:Adobe 2018年報)
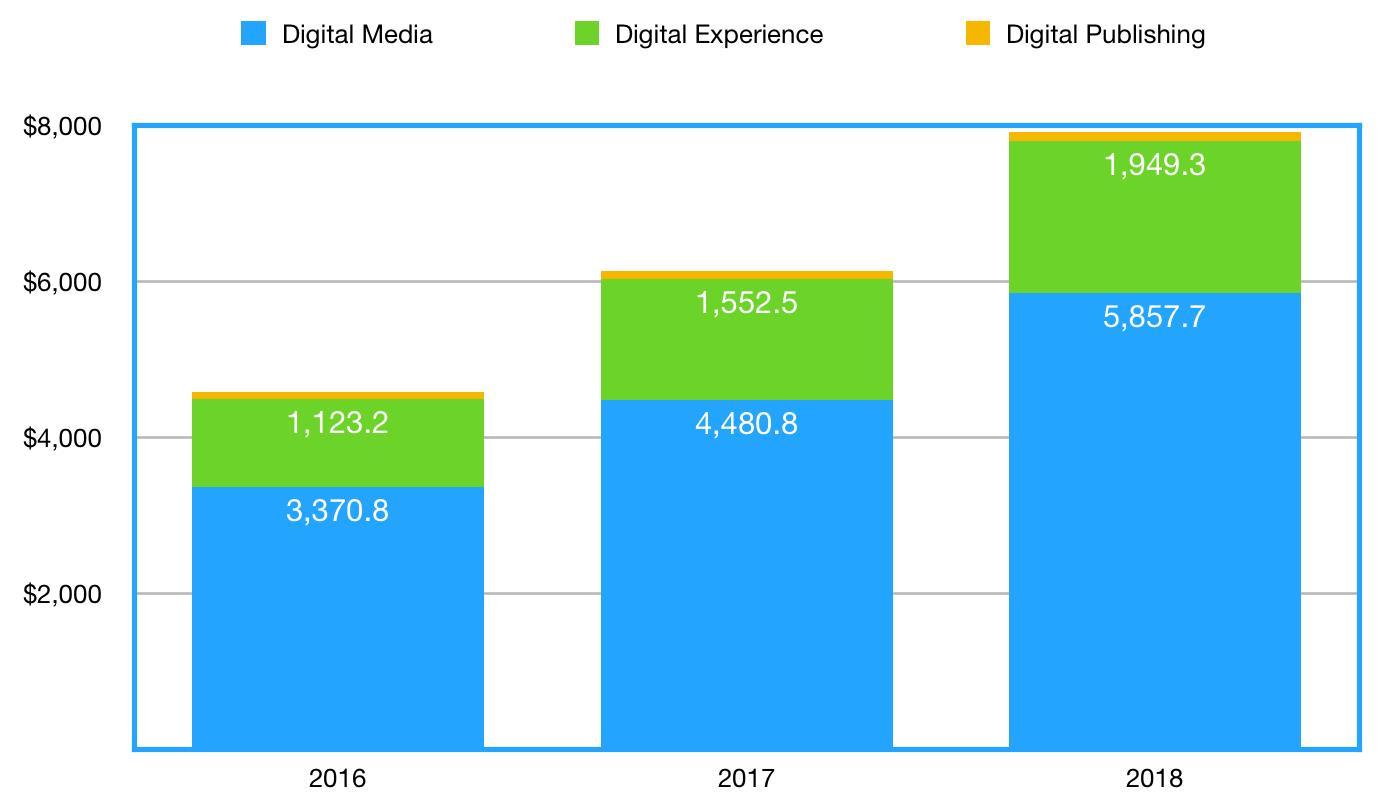
在Adobe的訂閱項目中
則分為三個區塊:
(1) 數位媒體(Digital Media)
(2) 數位行銷(Digital Experience)
(3) 數位出版(Digital Publishing)
▼Adobe 數位媒體營收來源
(製圖:艾蜜莉,數據來源:Adobe 2018年報)
而佔訂閱營收最高的數位媒體區塊
就是我們熟知的Adobe Creative Cloud
及Adobe Document Cloud服務。
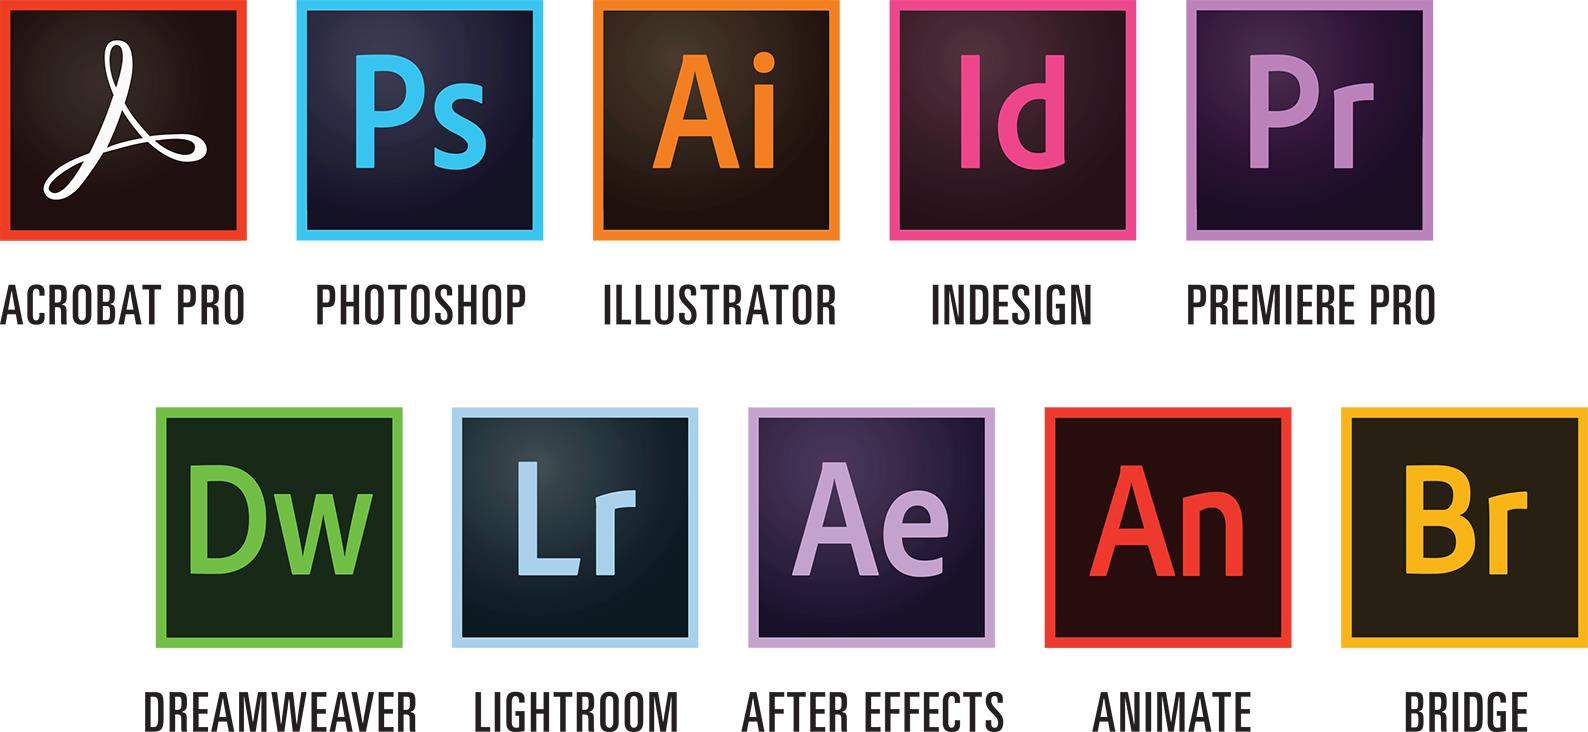
Adobe CC (Adobe Creative Cloud)
包含我們常見的設計及影像後製軟體,
另外Adobe DC(Adobe Document)
則是一套讓企業可以將紙本流程數位化的工具。
▼Adobe CC產品線
(圖片來源:網路)
那Adobe的護城河是什麼呢?
其實,
Adobe有一個超強護城河,
那就是「網路效應」,
因為如果不用,
可能會變得很不方便。
舉例來說:
可能因為別人設計圖檔是Adobe特殊的副檔名,
以致在我的電腦上打不開。
又或者,
印刷廠商只允許Adobe的檔案格式。
因此,
就算Adobe想提高訂閱價格,
很多人可能還是會咬緊牙,
繼續訂閱下去。
這也就是Adobe的護城河優勢。
接著,
我們從幾項財務數據來檢驗Adobe的財務體質。
▼Adobe歷年EPS
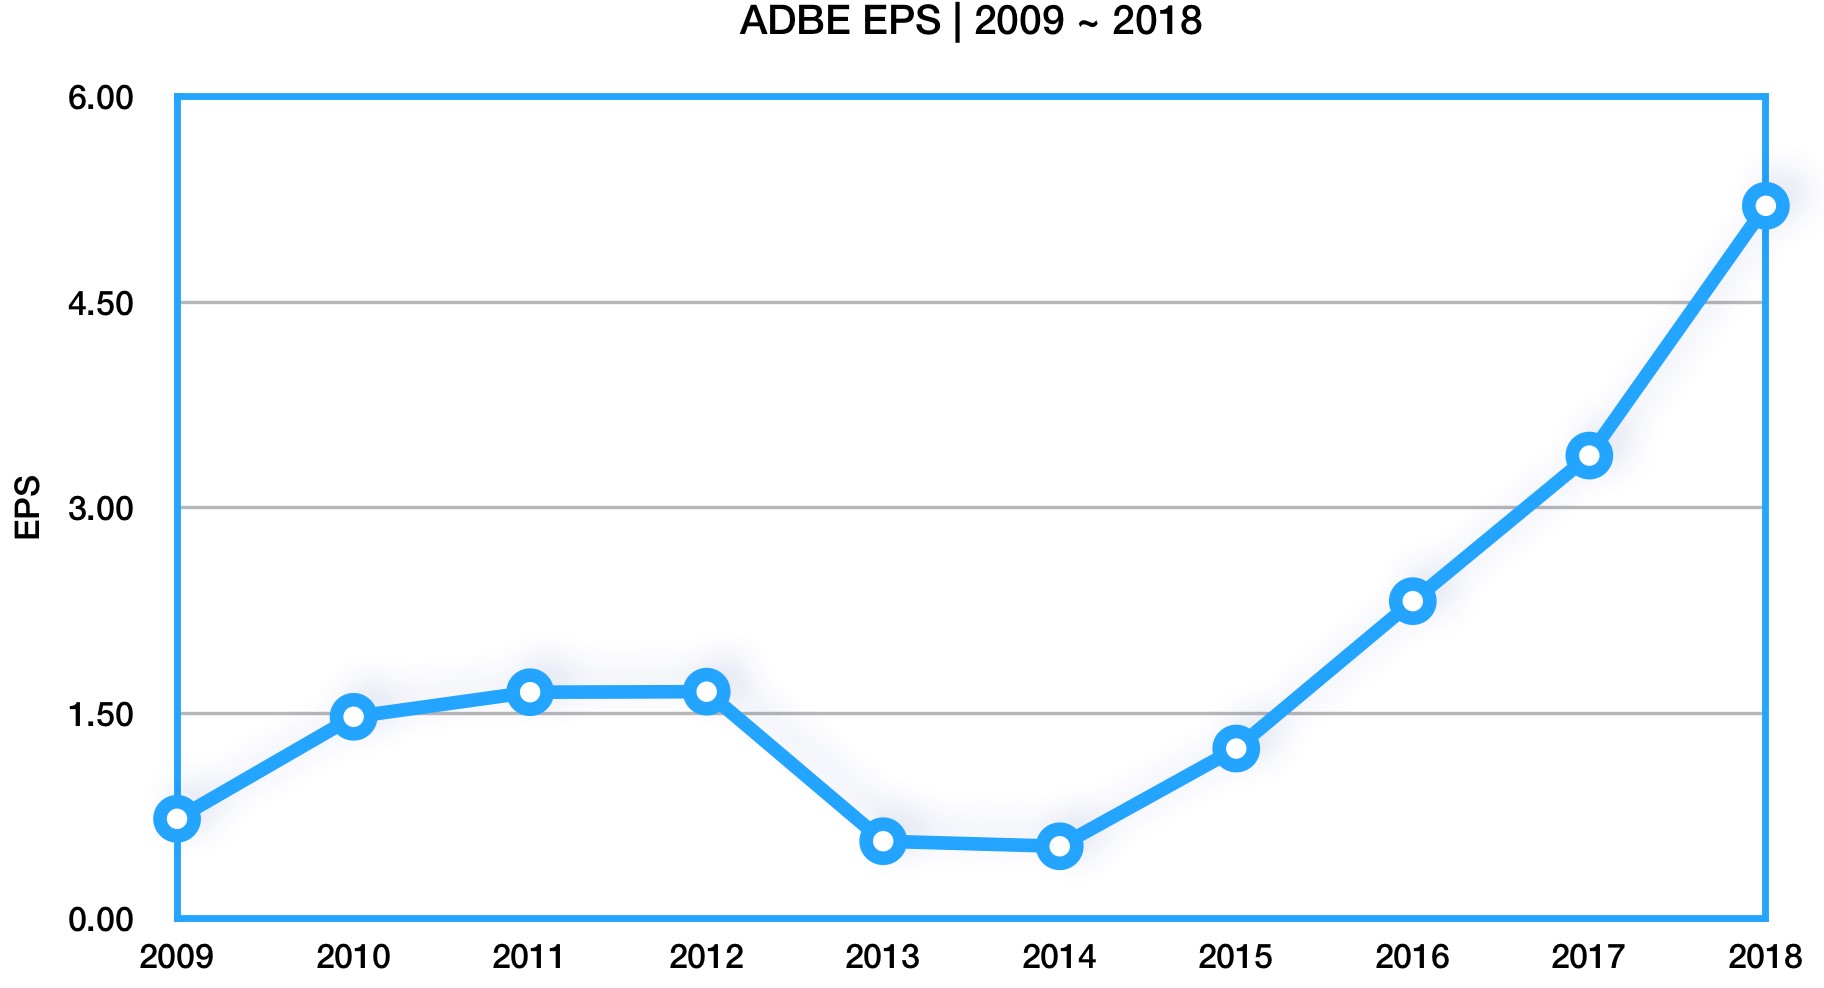
(製圖:艾蜜莉,數據來源:MorningStar)
▼Adobe歷年ROE
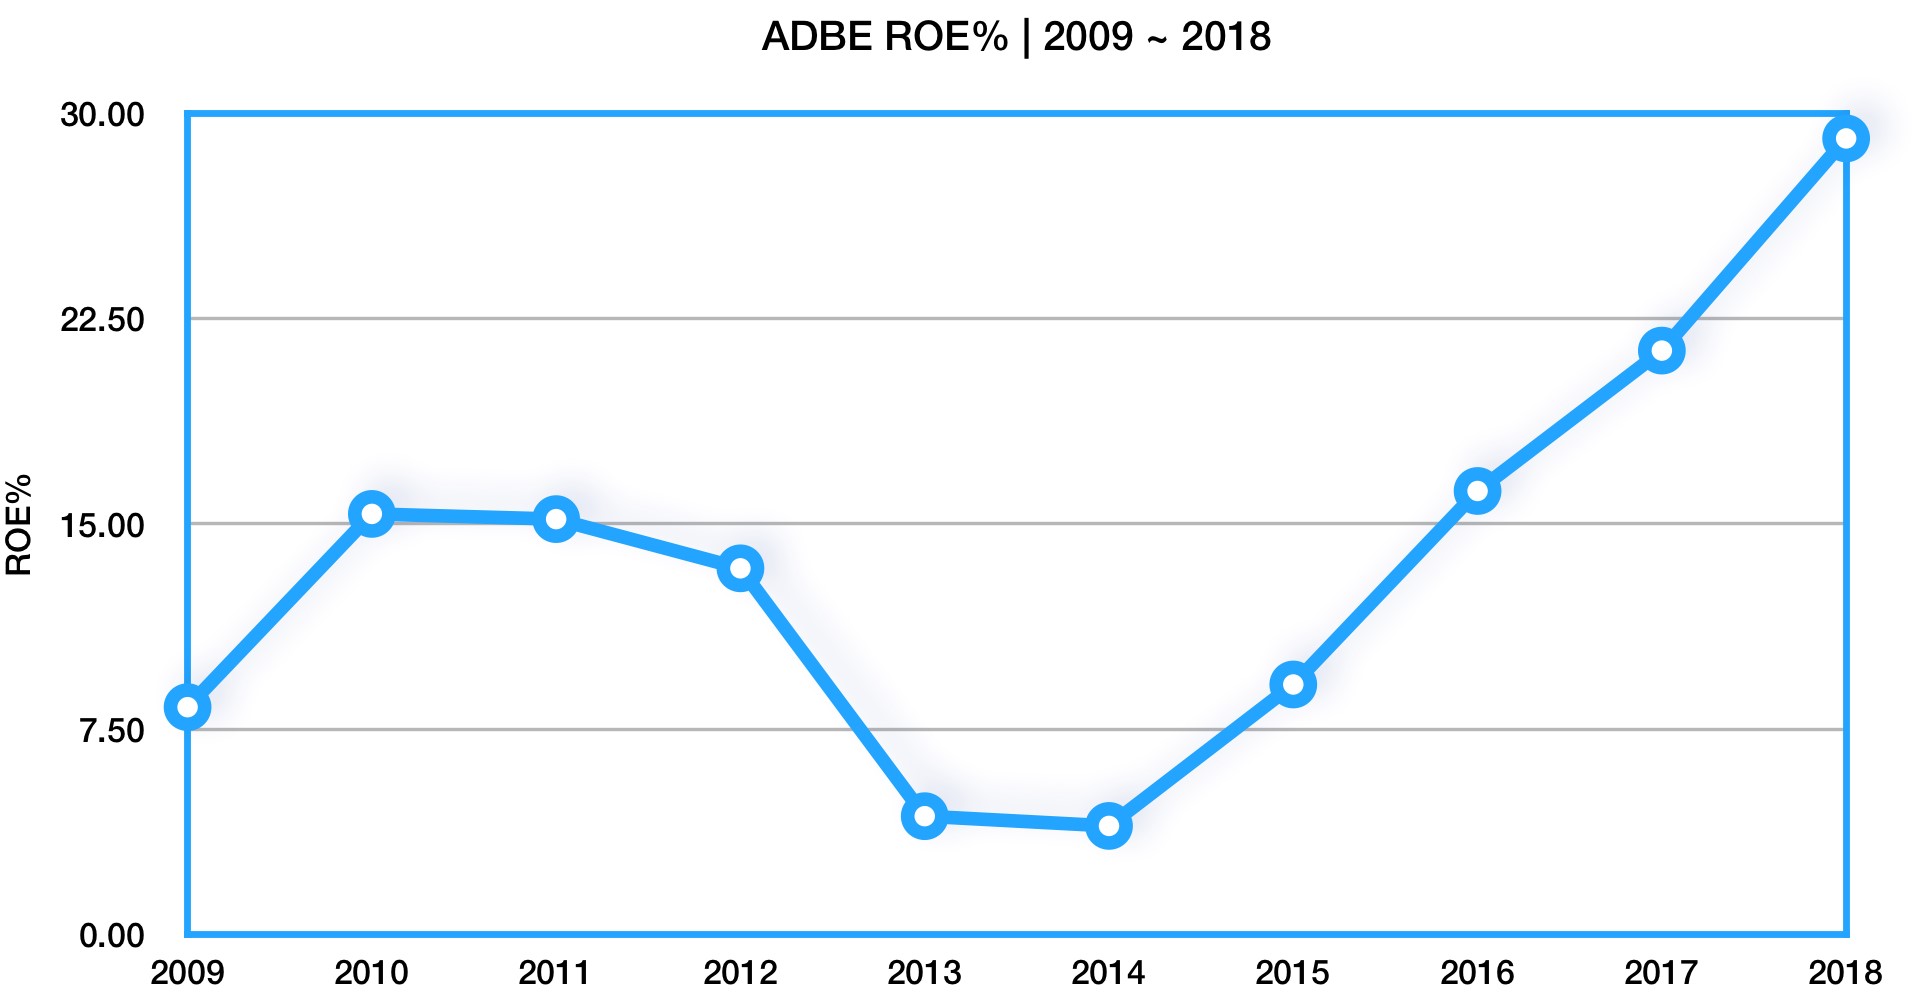
(製圖:艾蜜莉,數據來源:MorningStar)
我們先看看EPS及ROE的部分,
可以發現除了2013及2014年之外,
Adobe整體趨勢是不斷成長的。
那這兩年Adobe是怎麼了呢?
Adobe從2012年起開始轉型,
並於 2013 年推出Creative Cloud,
以訂閱服務取代軟體買斷。
▼Adobe 2013年財報(單位:百萬)
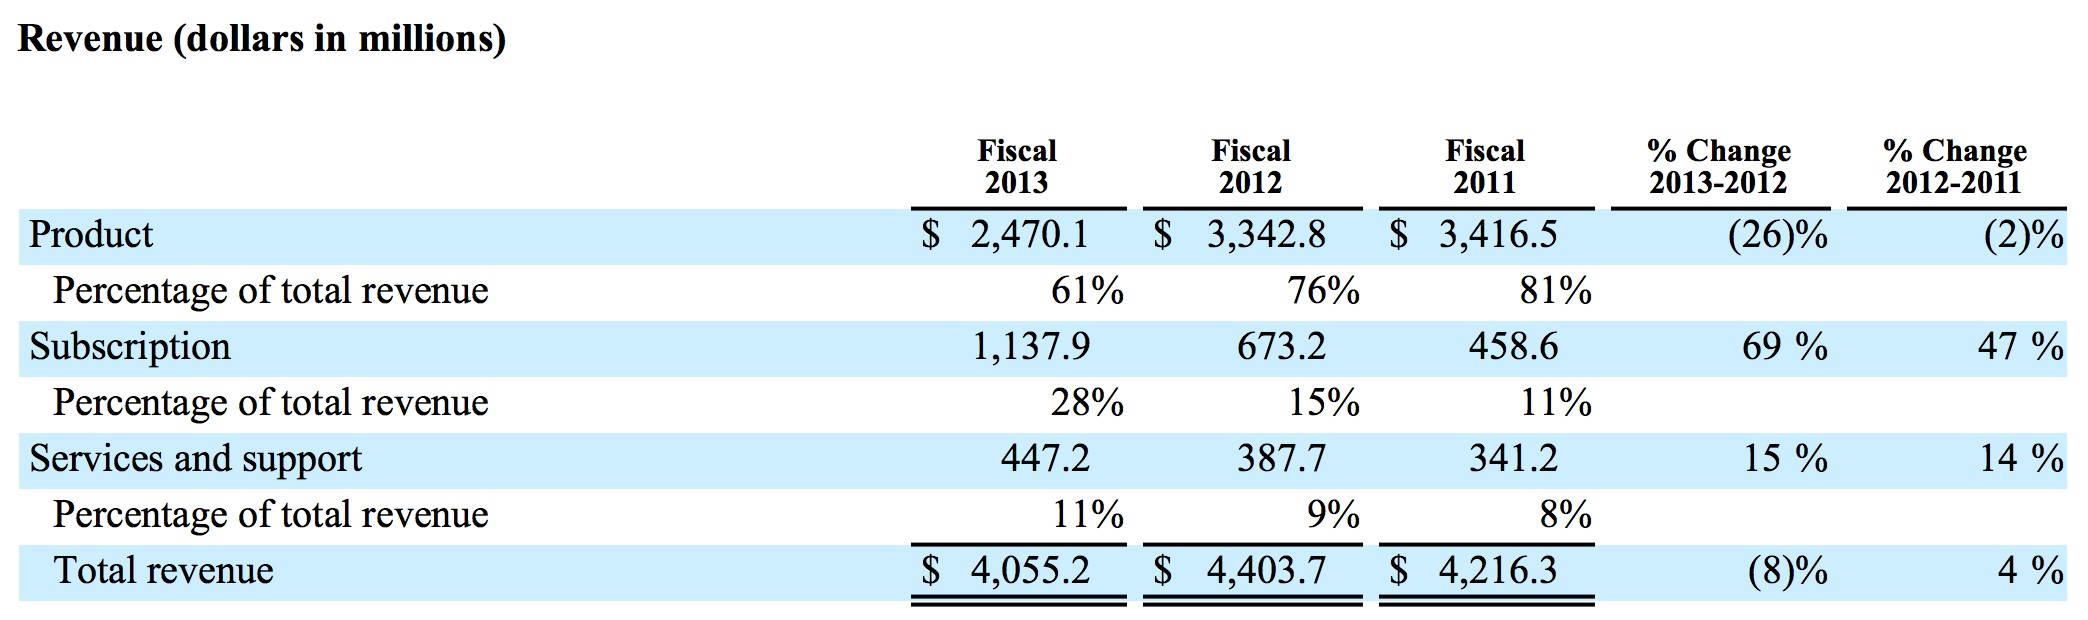
(圖片來源:Adobe 2013年合併年報)
從2013年的財報可以看出,
產品佔總收入的比例下降了15%,
而訂閱的比例增加13%。
但因為在轉型階段,
訂閱營收還無法補足買斷產品的缺口,
且為了推廣訂閱服務增加許多行銷費用,
因此在財報表現上較不理想。
在2013年訂閱制推出之前,
購買Adobe軟體,
動輒上萬元。
對許多初學者或一些潛在用戶而言,
是一個滿高的門檻,
因此市面上充斥許多Adobe盜版軟體。
在訂閱制在2013年取代買斷軟體的方式後,
一開始也招來許多用戶批評Adobe搶錢的聲浪,
但Adobe也透過與消費者的回饋,
提供各種Creative Cloud的訂閱方案。
也在Adobe轉型成功後,
為Adobe穩定注入現金流。
▼Adobe歷年營運現金流
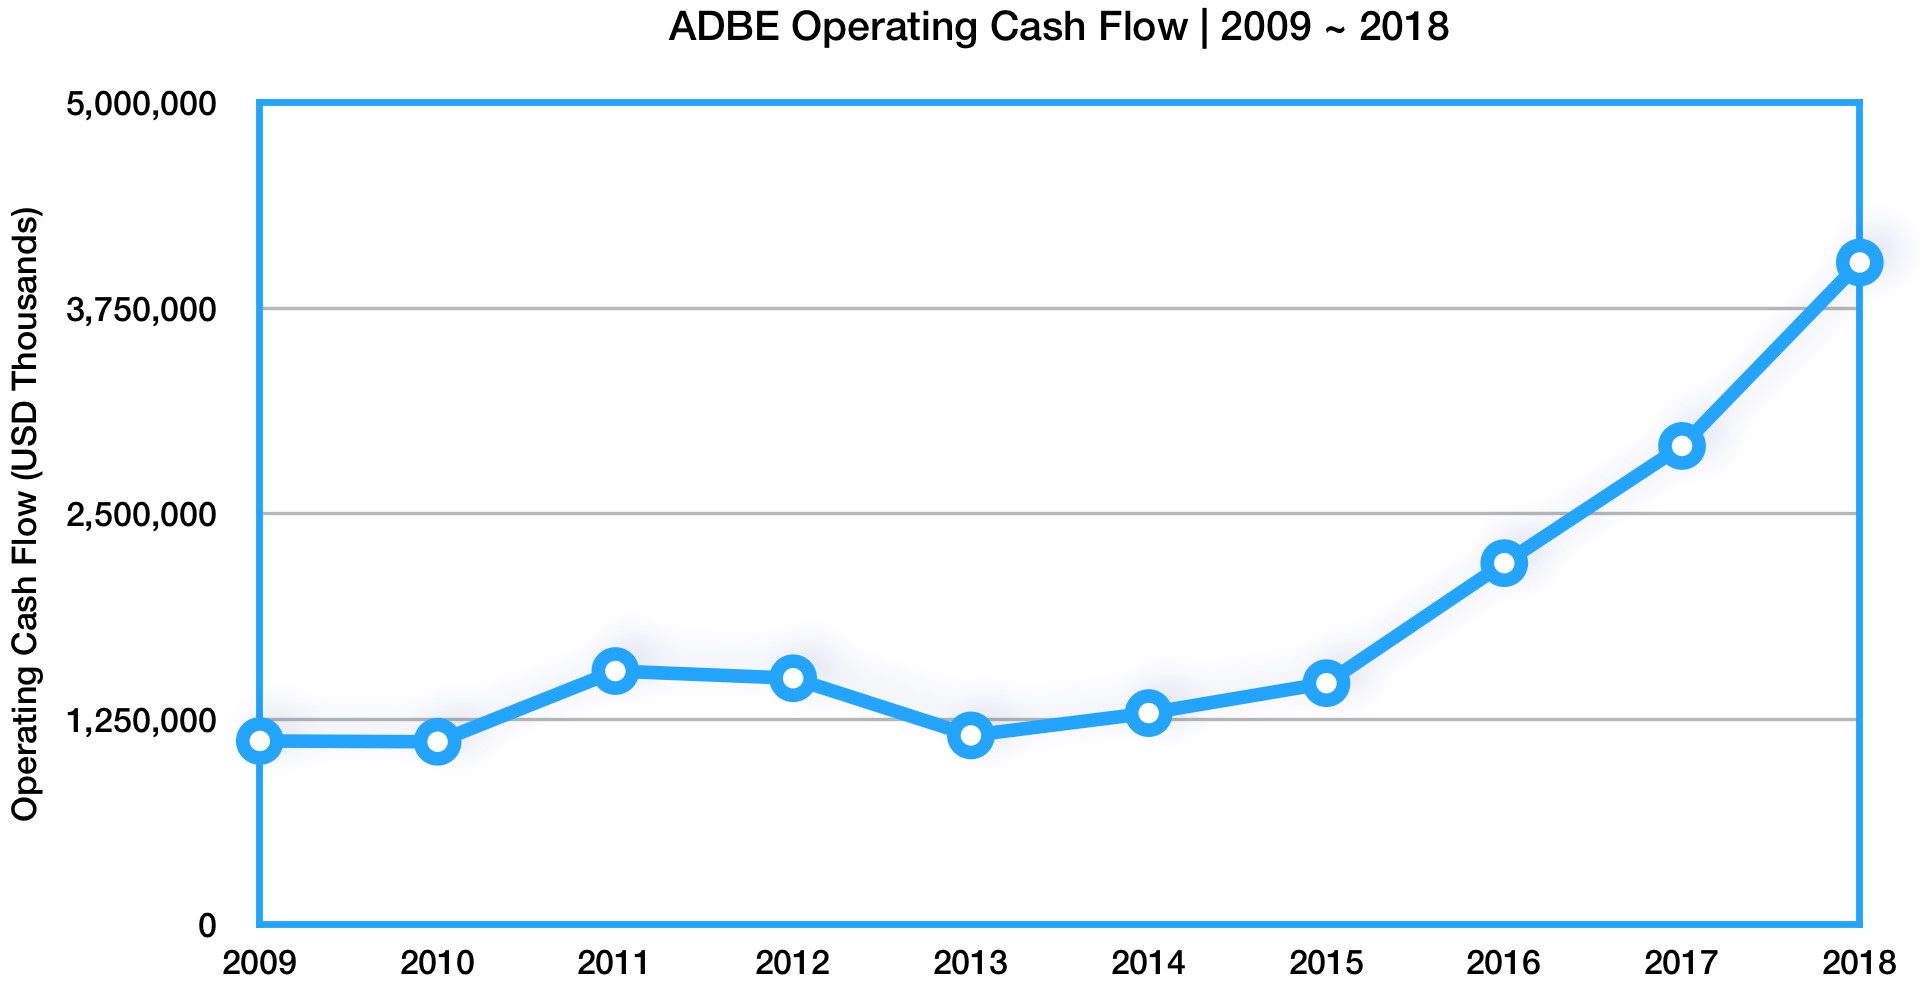
(製圖:艾蜜莉,數據來源:MorningStar)
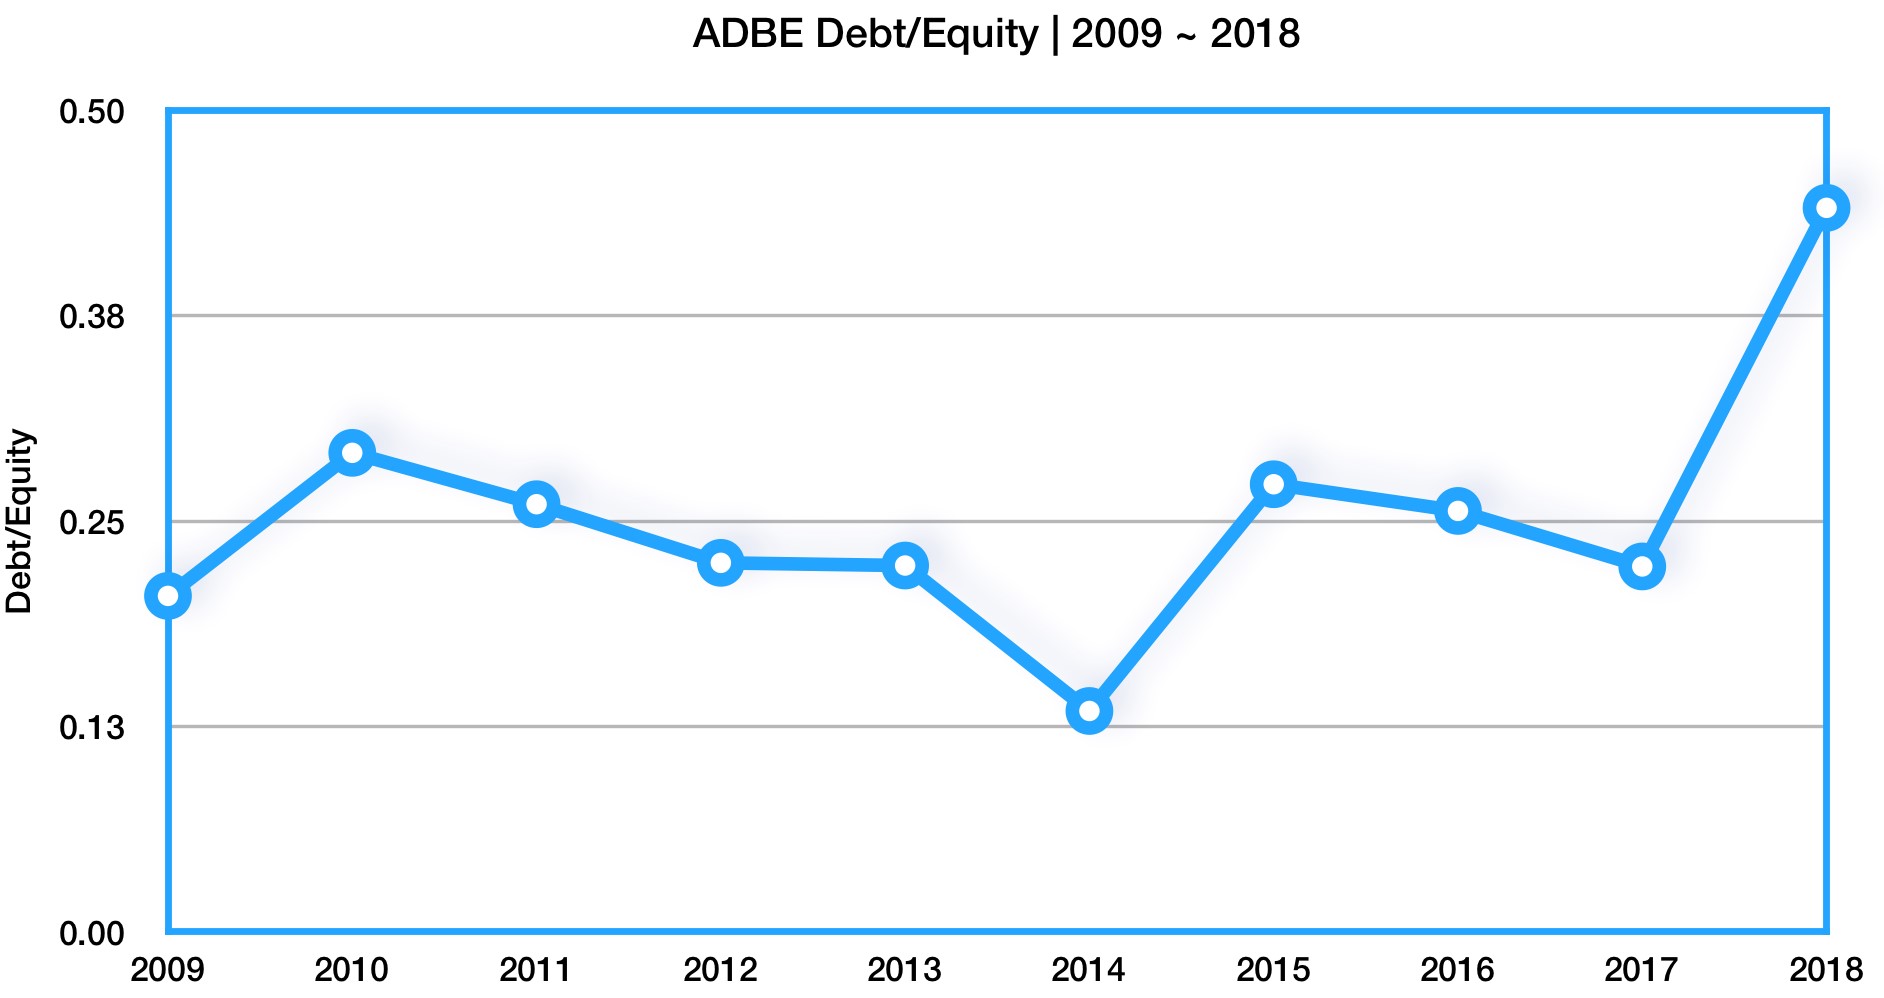
▼Adobe歷年債務比
(製圖:艾蜜莉,數據來源:MorningStar)
Adobe歷年債務比並不高,
雖然2018財務年度較2017年高,
但是還是低於標準值0.5,
因此不需過度擔心。
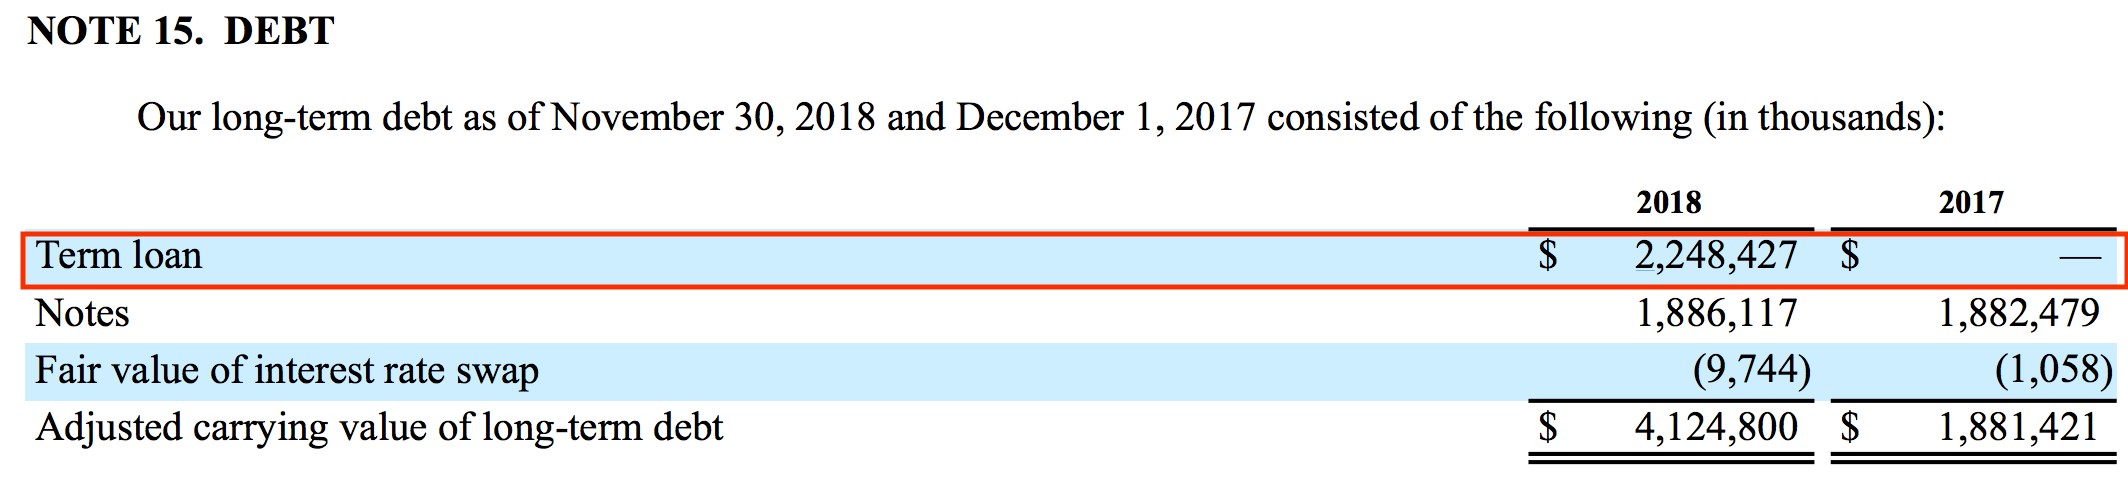
▼Adobe 2018 債務數據
(圖片來源:Adobe 2018合併年報)
由上圖可以發現,
2018年較2017年債務比增加是因為多了一筆“Term Loan”。
Adobe也在年報中說明這筆費用是用於收購Marketo公司。
Marketo為雲端網路行銷軟體平台的供應商,
主要提供企業用戶(微軟、富士通、Panasonic等)
潛在客戶管理、行銷自動化等服務。
Adobe欲藉此收購案整合Adobe Experience Cloud,
強化B2B客戶行銷需求。
最後Adobe的合理價大約是落在多少呢?
我們以成長股模型來推算Adobe合理價,
並取2013年至2018年的EPS來計算EPS成長率。
EPS成長率=(今年EPS/過去EPS)^(1/間隔年數)-1
(5.2/0.56)^(1/5)-1=0.5615=56.15%
我們可以發現,
轉型後的Adobe,
近五年EPS成長率高達56.15%。
若Adobe能維持其成長力道,
我們可以得出合理價約落在$291.98。
合理價=當前EPS * EPS成長率。
5.2(TTM)*56.15=291.98
以目前股價257.09來看,
Adobe是略低於合理價,
因此我會考慮分批買進。
▼Adobe K線圖
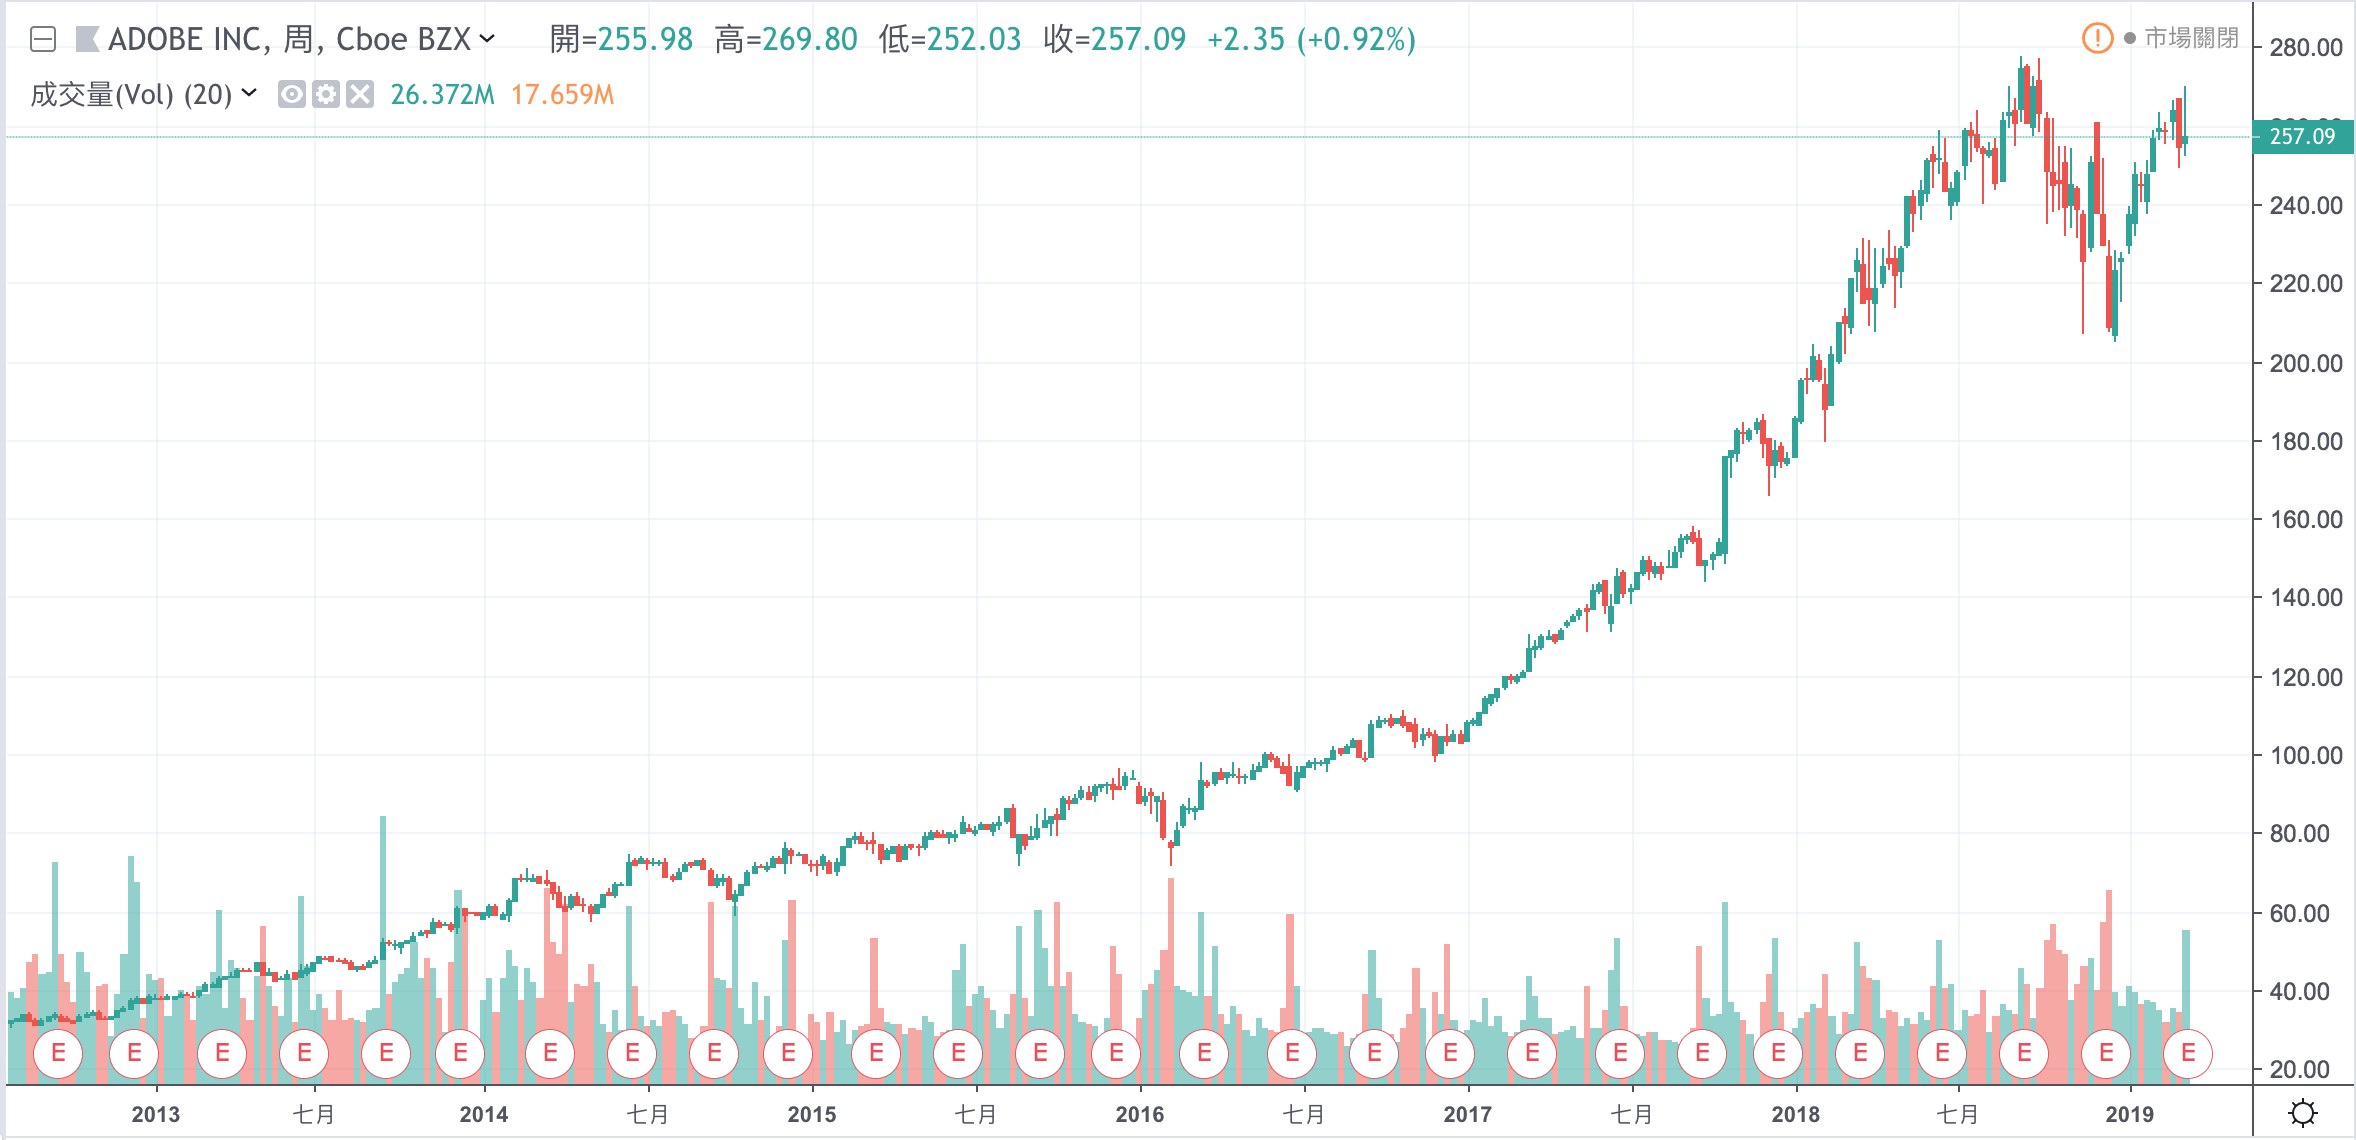
(資料來源:TradingView,2019/03/18截圖)
結論:
雖然Adobe曾經歷過轉型的陣痛期,
但這幾年轉為穩定成長,
目前Adobe的財務體質相當健全,
除了不容易受到景氣循環所影響,
同時也有穩固的護城河保護。
後續,
我們仍須持續關注Adobe能否維持成長的力道,
但以目前來看,
Adobe是一家值得長期觀察的好公司。
★警語:以上只是個人研究記錄,非任何形式之投資建議,投資前請獨立思考、審慎評估。
★ 25 K 起薪小資女也能不勒緊褲帶過日子,過上財務自由的人生?
趕快來看秘訣手刀衝 >>

【歡迎加入 艾蜜莉-自由之路 臉書粉絲團】
跟著艾蜜莉一起 學習投資理財,
一起邁向 財富自由~(手刀衝)
文章相關標籤
關於作者

信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
【雙11限定贈品】大跌選股 SOP|帶你快速找到關鍵資訊 !
永信(3705)迎接龐大學名藥商機,關稅壁壘將有助公司提升接單量!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【技術籌碼】贏勢股 APP 選股TOP5-202601116
anhour ago
【基本面】贏勢股 APP選股TOP5-202601116
2hours ago
2026.11.16 期指實戰錄 - VVIP 限定
5hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
8hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
8hours ago