




鴻海(2317) 搶攻AI伺服器的龐大商機,2024年股利政策可能是?


資料來源:鴻海科技集團
2024年科技產業邁向復甦,對於全球最大的電子代工服務公司鴻海而言,2024年將是可以大展身手的一年。2024年鴻海的成長動能為何? 股利政策可能為何? 那就讓我們一起來看看吧!
本篇將與您分享:
1.鴻海(2317)簡介
2.營運概況
3.未來展望
4.股利政策
5.體質評估
6.結論
鴻海(2317)簡介
鴻海成立於1974年,為全球第一大EMS(電子代工服務廠),全球市佔率約40%。
主要代工產品為智慧型手機、筆記型電腦、伺服器、網通設備,各類零組件等。旗下主要子公司有富智康、工業富聯網、鴻騰精密等。
鴻海提出「3+3」新轉型計畫,聚焦於電動車、數位健康、機器人等三大產業,以及人工智慧、半導體、新世代通訊等 三項新技術領域。
2023年第三季的終端產品營收占比為:消費智能54%、雲端網通22%、電腦終端18%、元件及其他6%。
營運概況
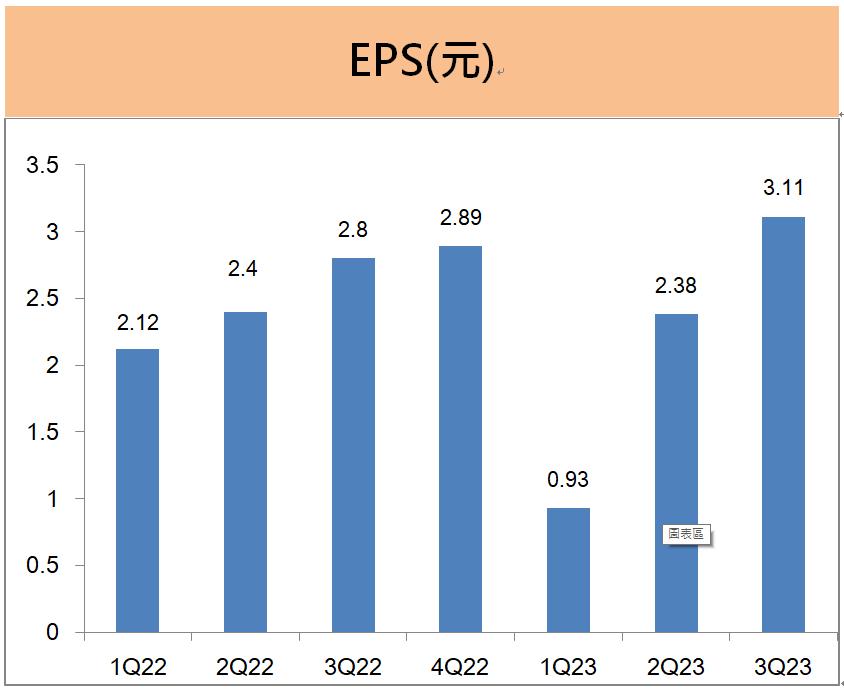
2023年第三季EPS為3.11元,優於預期
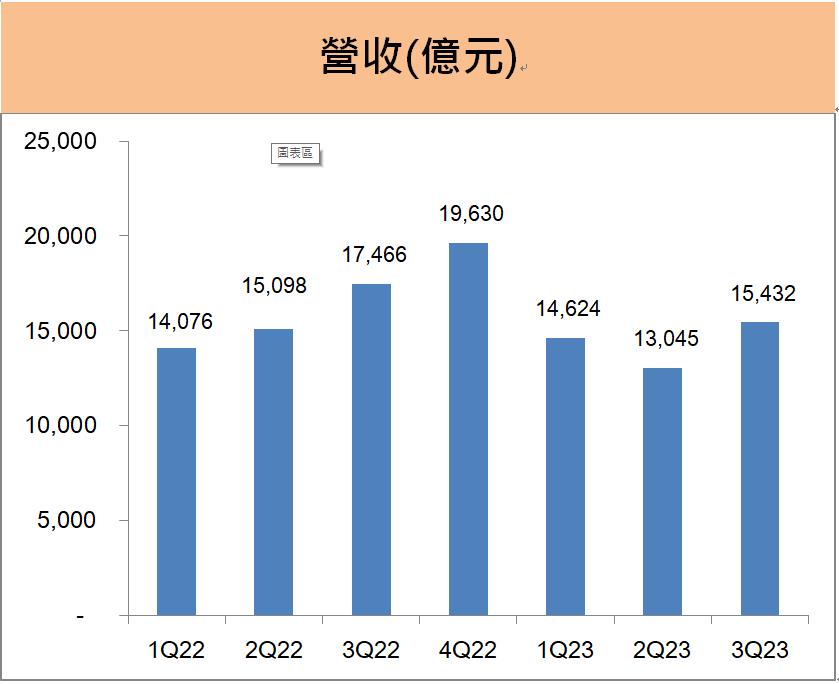
鴻海2023年第三季營收1.54兆元,季增18%,年減12%,資通訊出貨旺季帶動營收季成長。就四大產品線而言,消費智能產品受惠客戶新產品的旺季鋪貨效應,營收強勁成長;雲端網路產品包含雲端服務供應商(CSP)及 AI 伺服器的需求都持續增加;元件產品線的連接器、精密元件、鏡頭模組等出貨也有成長。
鴻海第三季財報的亮點為三率三升,主要受惠產品組合優化,其中毛利率增至6.7%,營益率增至3%,淨利率也增至2.8%。加上業外淨利也較前一年增加 84 億元, 單季EPS為3.11元,年成長11%,獲利優於預期。
鴻海2023年前三季累計EPS為6.42元,較前一年度同期下滑12%,主要受到第一季提列投資公司資產減損的影響。
2023年第四季受惠旺季拉貨,營收季成長20%
鴻海2023年第四季營收1.85兆元,季增20%,主要因下半年進入資通訊產業的傳統旺季,營運持續增溫,消費智能產品的營收大增。
就四大產品線而言,消費智能產品因進入出貨旺季,第四季營收強勁成長;雲端網路產品方面,來自雲端服務供應商的需求穩定,品牌伺服器經恢復成長,而網通產品需求平平;在電腦終端產品,大致持平;在元件以及其他產品,第四季零組件出貨持續增加,維持逐季成長的態勢。
未來展望

請登入以查看完整文章
閱讀VIP文章請先登入理財寶會員
警語 : 以上只是個人研究紀錄,
非任何形式之投資建議,
投資前請獨立思考、審慎評估。
升級專業版,立即享有10大禮遇功能!
1. 進階選股
2. 自選檔股數100檔
3. 股價光譜無限次
4. 本益比河流圖無限次
5. 個股分析文章
6. 影音教學課程
7. 即時聊天室
8. VIP專屬QA社團
9. 艾蜜莉清單價格變動通知
10. 投資日誌
APP下載網址:https://cmy.tw/00BhXn
備註:使用手機點擊才能正常開啟
文章相關標籤
關於作者

華碩(2357)不畏PC市場需求低迷,憑藉AI伺服器讓營運逆勢大成長!
緯穎(6669)營收創新高,股價卻下跌?原因是...?
崑鼎(6803)不僅手握焚化爐大單,更搶占半導體水資源與廢液商機!
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
反彈階段看族群,電源電池光通訊低階股齊浮現 | 2026.11.04 語音直播摘要
5hours ago
動能app盤前速覽_20261105
5hours ago
老簡帶你 11/04 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
5hours ago
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
16hours ago
2026.11.04 期指實戰錄 - VVIP 限定
16hours ago