




大成(1210)股息殖利率4.2%,下半年旺季業績成長來自「這兩項」!


圖片來源:大成
大成是台灣知名的肉品、食品加工領導廠商,
高品質的雞肉供應國內知名速食店如麥當勞、肯德基,
以及大型生鮮超市如好市多、家樂福、愛買等,
受到雞肉價格下跌影響,
大成第二季EPS較去年下滑26%,
對於下半年的食品業看法如何?
讓我們一起來看看吧!
本篇將與您分享:
1.大成(1210)簡介
2.營運概況
3.未來展望
4.股利政策
5.體質評估
6.結論
大成(1210)簡介
大成創立於1957年,
主要業務為畜產及水產飼料、肉品相關產業及餐飲品牌等,
更建立了從禽畜水產的育種、養殖、飼料、電宰至產品加工的整合系統,
並積極跨入餐飲、物業管理等多角化經營,
2023年的營收佔比為:飼料50%、大宗油脂14%、肉品20%、消費食品16%。
營運概況
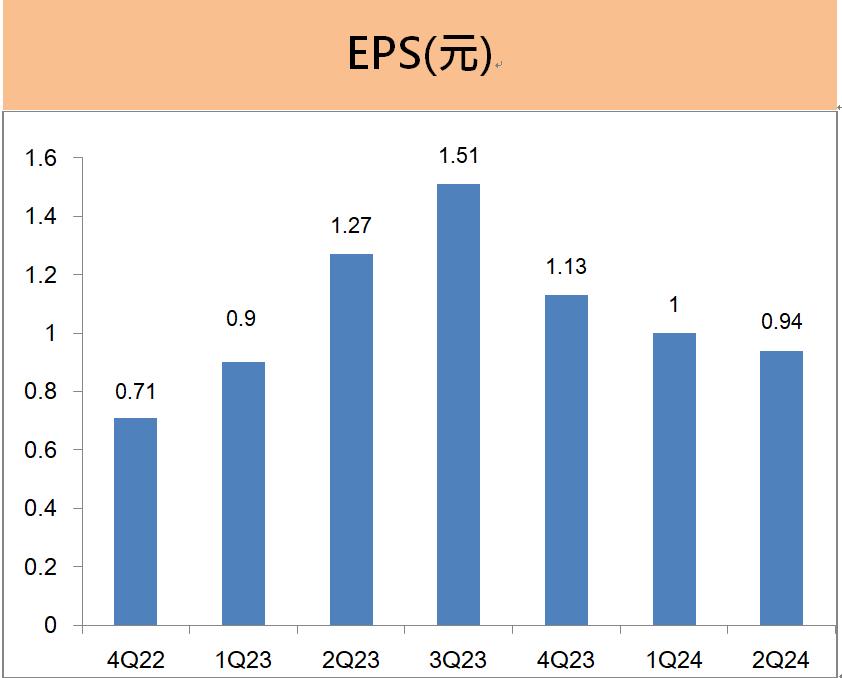
大成第二季EPS為0.94元,較去年下滑26.9%
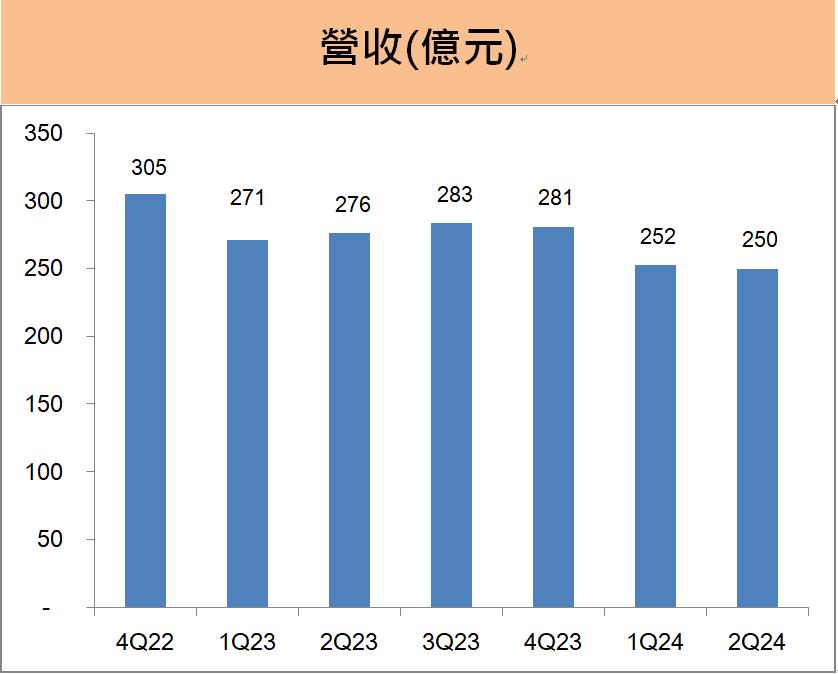
大成2024年第二季營收250億元,
較去年同期下滑9.4%,
稅後淨利7.9億元,
較去年同期下滑26.9%,
第二季的EPS為0.94元,
累計上半年營收507億元,
較去年同期減少7.3%,
EPS為1.94元。
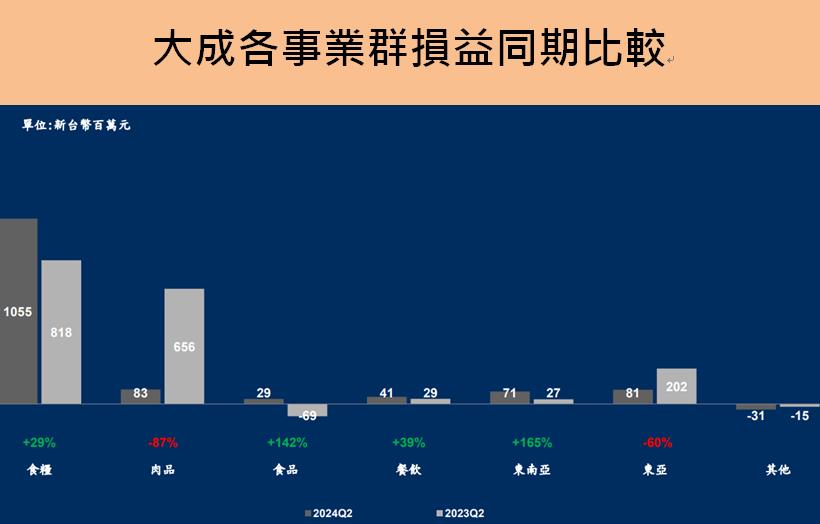
大成主要事業群相較於去年同期,
第二季以食糧、食品、餐飲等的獲利增加幅度較大,
食糧事業部第二季稅前淨利10.6億元,
較去年同期成長29%,
食糧事業主要包含飼料及豬肉產品,
由於飼料的穀物成本像是玉米及黃豆的價格在第二季後半大跌,
飼料成本會快速反應國際原物料行情而下滑,
有利於大成食糧部門的獲利表現,
大成的豬肉業務也是放在食糧部門,
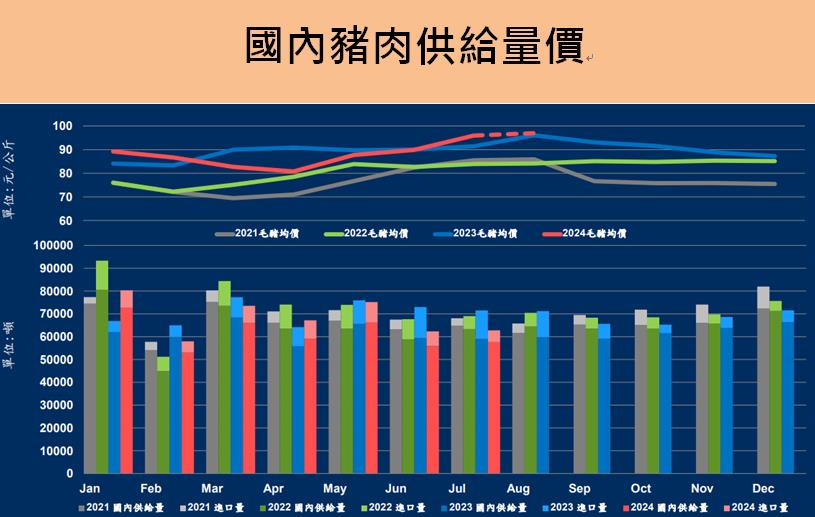
上半年因東南亞有非洲豬瘟的疫情,
使得國內豬肉的供給量跟不上市場需求,
國內上半年的豬肉價格維持在高價區,
豬肉每公斤超過90元,
大成在這方面業務的獲利不錯。
大成發言人夏副總表示,
拖累公司第二季獲利主要來自雞肉事業部,
大成的雞肉事業部第二季稅前淨利僅0.8億元,
較去年同期減少87%,
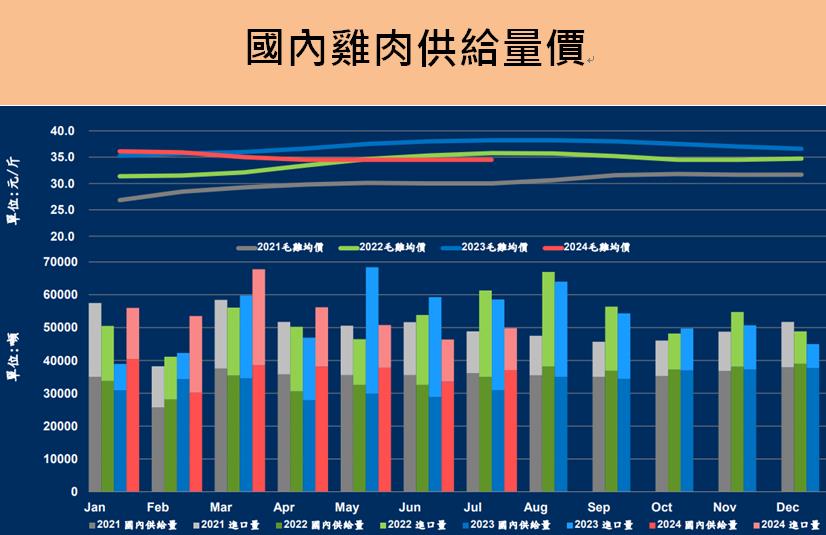
主要因今年第二季雞肉價格不如前兩年,
今年美國比較沒有禽流感疫情,
造成美國白肉雞進口較多,
整體白肉雞供給回到正常水位,
影響到此一產品線的獲利。
資料來源:大成
大成第三季業績可望較第二季成長
大成7月營收85.1億元,
較上月成長3.6%,
較去年同期下滑4.5%,
對於公司第三季的業績展望,
大成發言人夏副總在法說會中表示,
由於玉米、黃豆等穀物價格受惠天氣好轉產出大增,
近期全球穀物價格處於下跌走勢,
市場預期第三季穀物價格將持續弱勢,
對於大成飼料成本的降低有利,
豬肉因國內供給量短期仍追不上需求量,
預期第三季的豬肉價格仍將維持在高檔區,
對於大成豬肉產品的獲利持續看好,
白雞肉上半年因供給多價格不好,
在5、6月已看到同業開始減養雞隻,
雞肉市場已看到曙光,
隨著國內供給有效控制,
第三季雞肉市場有機會出現改善,
加上第三季有中元與中秋等傳統食肉品的旺季加持,
對第三季的營運樂觀看待。
資料來源:大成
資料來源:大成
未來展望

請登入以查看完整文章
閱讀VIP文章請先登入理財寶會員
文章相關標籤
關於作者

信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
【雙11限定贈品】大跌選股 SOP|帶你快速找到關鍵資訊 !
永信(3705)迎接龐大學名藥商機,關稅壁壘將有助公司提升接單量!
- 更多文章
1
11 月選股清單:「低估成長股」出列!
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
地緣分點悄悄買低賣高——近期股價破底卻砸 4,924 萬元承接,用4步驟找出京元電的關鍵主力
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【焦點速報】後黃仁勳時代估值大逃殺?一次看懂「跌夠了沒、公司壞了沒、賣壓清了沒」3 大關鍵
2026.11.19 期指實戰錄 - VVIP 限定
29minutes ago
【00400A】11/19 操作日報|捨聯電,轉向佈局通路與網通
2hours ago
【00991A】11/19 操作日報|經理人大砍半數國巨與南亞科持股
2hours ago
【00403A】11/19 操作日報|淨值下挫,經理人重倉加碼世芯-KY
2hours ago
【00981A】11/19 操作日報|淨值重挫防守,唯一逆勢加碼智邦
2hours ago