




鴻海(2317) EPS 7.67 元,年增 2 成:未來動能為「這 1 項」產品!


鴻海股價一年翻倍
鴻海(2317)股價在 2023 年跌破百元,
當時的利空是因為富士康被查稅,
不過這並非傷及體質的利空,鴻海業務仍然正常運作。
鴻海也在積極調整產能,降低對中國產能的依賴程度,
在全球各地都有布局,包括美國、愛爾蘭、印度等地,
大客戶有蘋果、Nvidia(輝達)等美等全球科技巨頭為主要客戶,
也承接了大量的 AI 伺服器訂單,
並且從代工慢慢發展電動車與半導體領域,希望擺脫代工的低毛利束縛。
所以整體而言公司財務狀況穩健,也讓股價亦步亦趨的成長,
並且在一年後的 2024 年,股價翻倍達到了 200 元以上,
除了完成了郭董的退休大關,
也反映了公司在面對挑戰時的應變能力、全球化的佈局以及市場對其轉型的高度認可。
鴻海(2317)剛舉辦完法說會,對未來展望是如何呢?
這篇文章與您分享:
- 公司介紹
- 獲利概況
- 法說會重點
- 現金股利
- 體質評估
- 估價
- 結論
公司介紹
鴻海(2317)是全球最大的電子代工廠,成立於 1974 年,至今已超過 45 年。
主要經營項目是電腦系統設備及其週邊的連接器等,
以及「組裝代工」消費電子產品,如智慧手機、平板電腦、筆記型電腦等。
在電子代工服務領域中全球排名第一名,
2023 年全球市佔率達 46.1%。
事業版圖遍及全球,橫跨三大洲,像是中國大陸、印度、日本、美國、巴西等,
在逾 20 個國家及地區都有生產及服務據點。
鴻海近年來積極轉型,從代工慢慢發展電動車與半導體領域,希望擺脫代工的低毛利束縛。
在電動車領域、AI 伺服器都有不錯的發展。
目前鴻海的營業比重中,有 98% 營收來自 3C 相關。
再細分產品領域,以消費智能產品占比超過 一半最多,像是智慧手機、電視等;
其次是雲端領域,占比 32%,主要為伺服器、網通等產品;
電腦終端產品則有 17%,包含電腦、平板;其他領域占比 6%,主要是連接器、機構件等。
獲利概況
每股盈餘
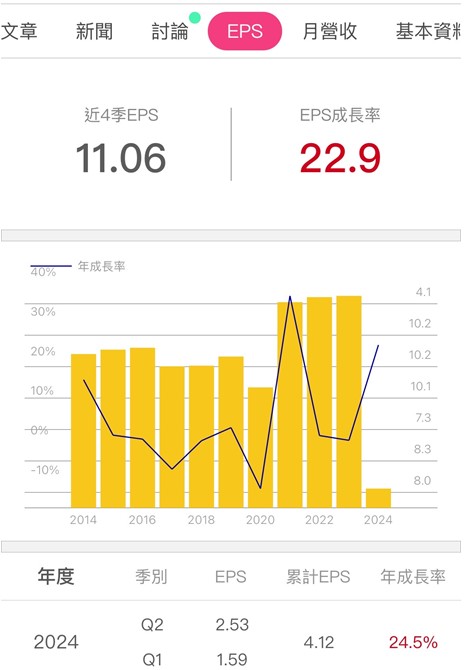
鴻海(2317) 2024 第三季財報營收達新台幣 1.85 兆元、年增 20%,
今年累計營收達 4.7 兆元,
累積 EPS 為 7.67 元,較去年同期成長 19.5%。
鴻海第三季的營收、毛利、營業利益、淨利、EPS 等獲利指標,皆創下單季歷史新高,
第三季單季財報數據分別為:
- 營收1.85兆,年增20%
- 毛利為 1,147 億元,年增 12%。
- 營業利益為 548 億元,年增 19%
- 淨利(歸屬母公司業主)達 493 億元,年增 14%。
- 單季 EPS 更達 3.55 元,較去年同期成長 14%。
顯示鴻海(2317)仍能維持強勁的成長動能。
針對第三季的亮眼表現,在法說會上財務長表示,
鴻海(2317)身為科技製造平台服務公司,
將持續透過營運規模和垂直整合的競爭優勢,來達到獲利的極大化,
使得毛利率和淨利仍能持續成長。
四大產品線表現

請登入以查看完整文章
閱讀VIP文章請先登入理財寶會員
★警語 : 以上只是個人研究紀錄,
非任何形式之投資建議,投資前請獨立思考、審慎評估。
文章相關標籤
關於作者

信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
【雙11限定贈品】大跌選股 SOP|帶你快速找到關鍵資訊 !
永信(3705)迎接龐大學名藥商機,關稅壁壘將有助公司提升接單量!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
3
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
2026.11.16 期指實戰錄 - VVIP 限定
2hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
4hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
4hours ago
【00403A】11/16 操作日報|淨值重挫,經理人急轉金融防禦
4hours ago
【00981A】11/16 操作日報|幾乎清倉台玻,操作轉趨保守
4hours ago