




和碩(4938) 2024 前三季 EPS 年增 22%!AI 伺服器訂單完成,出貨有望增加!


AI伺服器市場,著生成式AI、大型語言模型等 AI 應用蓬勃而成長
為把握此一商機,和碩(4938)也積極投入研發,
終於在近期有一些收穫,
首批GB200 AI伺服器已順利交付給美國新興雲端服務業者Lambda Labs,
這表示著和碩成功進軍AI伺服器市場。
本篇文章與您分享:
- 公司介紹
- 產品別分析
- 營收下降,EPS卻成長
- 2024年營業收入
- 現金股利
- 2025 年展望
- 體質評估
- 估價
- 結論
和碩(4938)公司介紹
和碩(4938)自2008年從華碩集團分家,創辦人為施崇棠,
主要從事電子產品的研發、製造和銷售。
包括:
- 資訊電子產品:桌上型電腦、筆記型電腦、伺服器等
- 通訊電子產品:路由器、智慧型手機、交換器等
- 消費電子產品:平板電腦、遊戲機、穿戴裝置、車用電子等
和碩的客戶包括全球各大科技公司,如蘋果、微軟、特斯拉等,
近年積極投入車用、物聯網、5G等領域,
電動車最大客戶為特斯拉。
和碩的營運模式結合了 EMS(專業電子代工服務)與ODM(專門設計和生產電子產品)產業,
成為新興的 DMS(設計整合服務製造)企業,
DMS 廠商既可以為客戶提供產品設計服務,也可以提供產品製造服務。
產品別分析
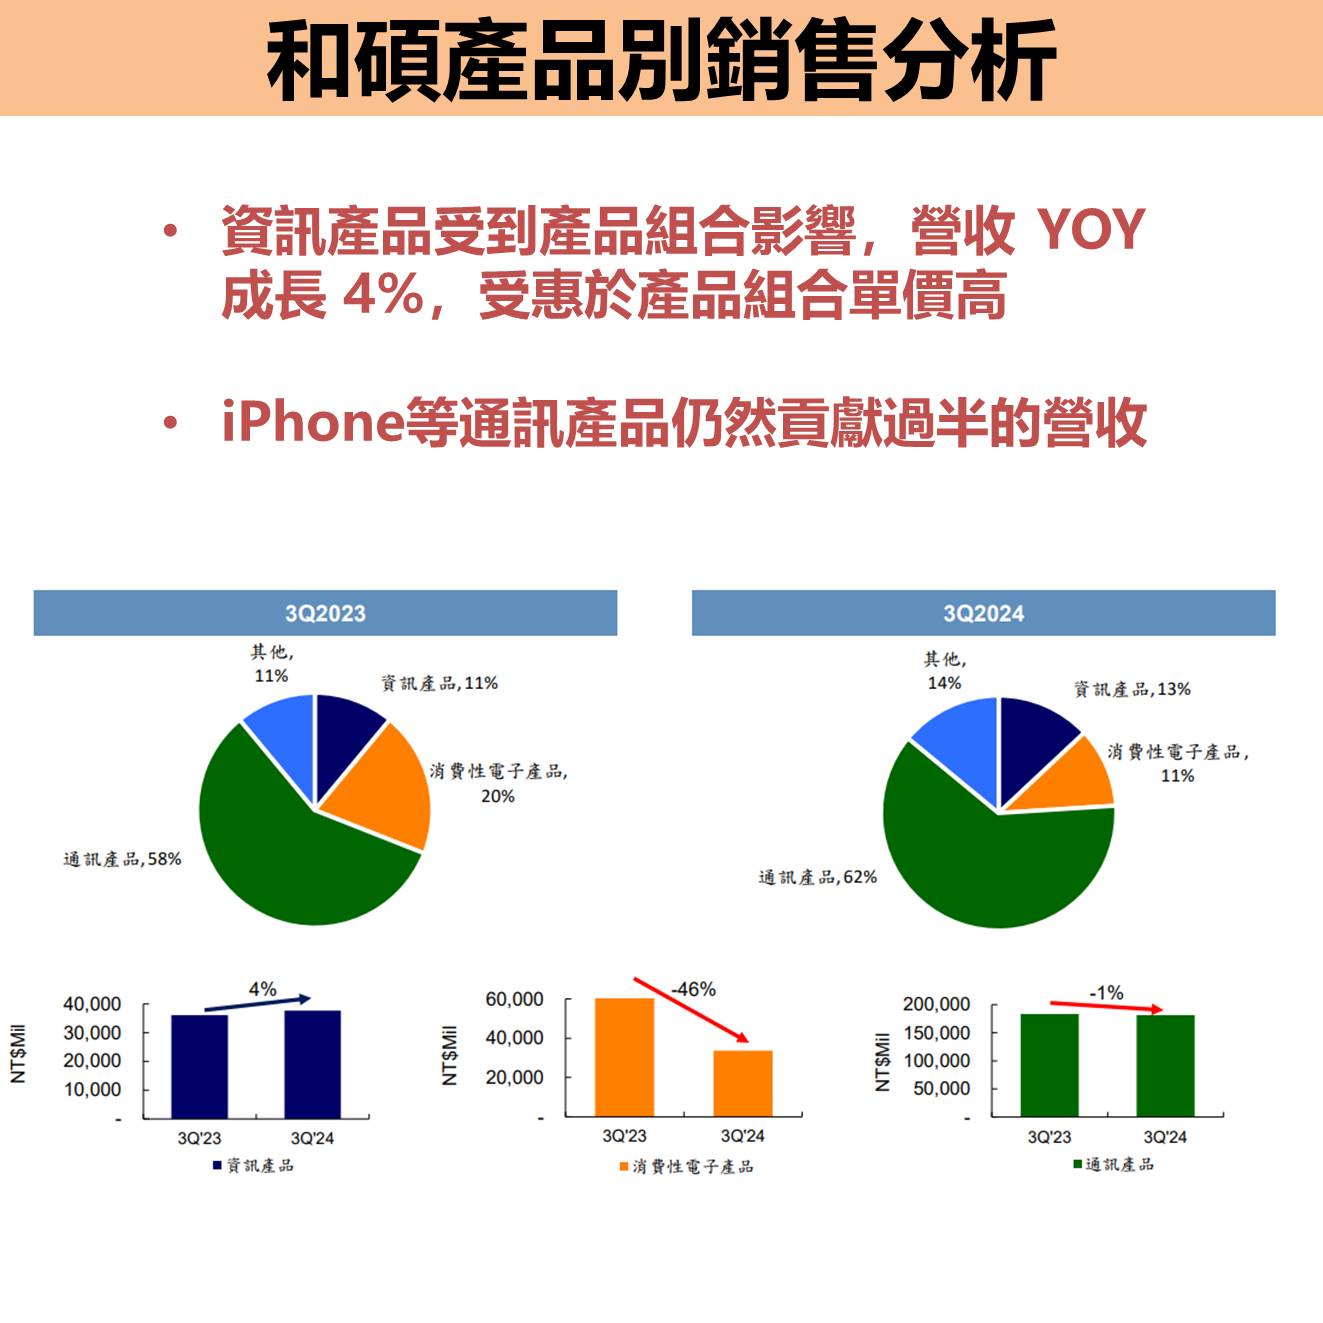
和碩(4938)有約 9 成 的營收比重是 3C 產品,
再依照產品別細分,則以通訊產品的iPhone等通訊產品,占比 62% 最多,
其次是資訊產品如,如筆電、伺服器等,占比 13%;
消費性電子產品則比重較少,約 11%。
從營收成長來看,資訊產品表現亮眼,年增長率達4%。
這主要得益於產品組合優化和單價較高。
然而,消費性電子產品則因終端需求疲軟,營收年減46%。
通訊產品的營收則相對穩定。
和碩的營收結構相對集中,對蘋果公司的依賴度依舊高,占了過半的營收,
隨著和碩積極佈局車用電子、物聯網等新興市場,
並持續提升非蘋客戶的比例,未來營收結構有望逐步多元化。
營收下降,EPS卻成長

請登入以查看完整文章
閱讀VIP文章請先登入理財寶會員
★警語 : 以上只是個人研究紀錄,
非任何形式之投資建議,
投資前請獨立思考、審慎評估
文章相關標籤
關於作者

信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
【雙11限定贈品】大跌選股 SOP|帶你快速找到關鍵資訊 !
永信(3705)迎接龐大學名藥商機,關稅壁壘將有助公司提升接單量!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
2026.11.16 期指實戰錄 - VVIP 限定
anhour ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
4hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
4hours ago
【00403A】11/16 操作日報|淨值重挫,經理人急轉金融防禦
4hours ago
【00981A】11/16 操作日報|幾乎清倉台玻,操作轉趨保守
4hours ago