


鋼鐵產業旺季報到!原物料成本推升,4大鋼廠齊調漲盤價最高達千元


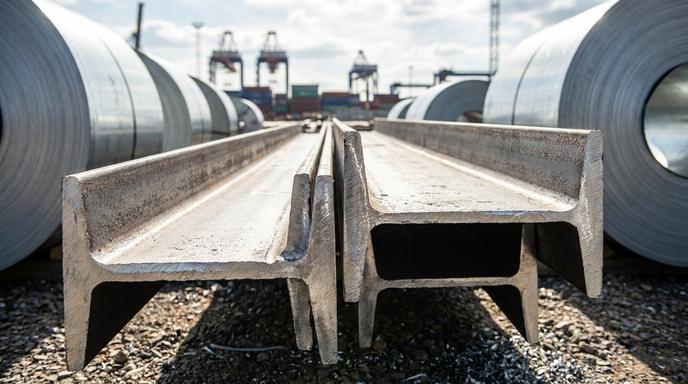
第四季鋼鐵旺季發酵,原料成本墊高帶動盤價上揚
時序進入第四季,國內鋼鐵市場正式受惠於傳統旺季效應,加上原料成本逐步墊高,帶動多家主力鋼廠同步宣布調漲10月份盤價。在全球鐵礦砂平均價來到每公噸97美元、焦煤達297美元的成本強烈支撐下,結合基礎建設與科技廠房擴建的實質需求,國內包含碳鋼、不銹鋼及鍍面鋼材等產品,單月漲幅落在每公噸新台幣500元至1,000元不等,顯示鋼廠為應對整體生產與營運成本增加所作的價格調整。
AI與半導體擴廠需求支撐,鍍面與型鋼報價顯著走強
在鍍面與型鋼次產業方面,指標廠燁輝(2023)開出5個月來最大漲幅,10月鍍鋅烤漆鋼捲內銷每公噸調漲1,000元、外銷漲20美元;東鋼(2006)則結束連續多月的平盤策略,10月H型鋼每公噸上漲500元。從客觀數據觀察,國內上半年H型鋼需求已達57.2萬公噸,其主要動能正是受惠於AI與半導體擴廠、資料中心及大型科技廠房的持續投資,為中長期的鋼構需求提供實質且強勁的支撐力道。
上游不銹鋼與線材跟進調漲,反映營運成本增加
在不銹鋼與線材領域,相關大廠亦跟進上游調價趨勢。唐榮(2035)宣布10月份304不銹鋼每公噸調漲1,000元,316L附價則維持平盤。線材廠燁興(2007)同步開出10月盤元價格,其中300系不銹鋼盤元每公噸調漲1,000元,碳鋼盤元調漲500元,200系及400系則維持平盤。上述鋼廠的集體動作,皆清楚反映出各供應鏈環節欲轉嫁原物料成本的營運策略。
全球粗鋼產量下降,供需結構與總經數據浮現好轉訊號
從宏觀的供需數據與總經指標來看,世界鋼鐵協會(WSA)最新公布的8月全球粗鋼產量為1.44億公噸,較去年同期年減1.2%,意味著供給端的壓力有逐步減輕的趨勢。隨著歐美及亞洲主要鋼鐵市場報價穩步走強,加上國內製造業採購經理人指數(PMI)連續11個月呈現擴張態勢,本次國內鋼廠的集體調價,客觀地反映了當下全球原物料價格波動與終端工程建設需求的實際市況,後續仍可持續觀察基礎建設開工率對鋼價的長期支撐力道。
文章相關標籤
關於作者

AI 晶片先進製程需求強勁!外資大賣台股創紀錄,台積電全年營收上修至 44%
AI半導體與PCB族群營收報喜!外資單日狂賣逾3千億,台股籌碼大換手
無人機產業雙線報捷!公部門十億預算與美軍NDAA發酵,雷虎首批千架交貨
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
12minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
29minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

