


美加關稅戰點火鋼鐵股,誰能扛住跨境成本上升?


美加關稅戰升級,先反映到鋼鐵與原物料股
美國對加拿大廣泛商品加徵50%關稅後,加拿大也回敬200億美元報復性關稅,9月8日生效。涵蓋超過700項美國商品,稅率從15%到50%都有,乳製品、海鮮、木材、紙製品、服飾都在名單內。這類政策一落地,市場先看的是誰會先被卡在邊境,誰又能先把價格往外推。
上週一,紐柯鋼鐵(NUE)、鋼鐵動力(STLD)、克里夫天然資源(CLF)、世紀鋁業(CENX)都大漲。VanEck鋼鐵ETF(SLX)單日漲1.6%,SPDR原物料類股ETF(XLB)盤中還創歷史新高,摸到今年2月高點之上。短線資金很快定價關稅,只是五個交易日後,XLB收黑,SLX也幾乎回到平盤。
今年以來,SLX到8月28日累計漲幅超過28%,XLB也漲超過18%,都贏過標普500指數(SPY)。這組數字說明,原物料族群今年本來就有支撐,關稅消息再補上一腳,交易熱度會很快升溫。問題在於,這種漲幅能延伸到多少公司,市場要分得更細。
汽車產業最怕零組件反覆過境
穆迪評級首席信用官Atsi Sheth把焦點放在不確定性,這種狀況還會持續一段時間。她指出,貿易戰的輸贏取決於供應鏈有多複雜,而汽車產業就是最典型的案例。車輛組裝過程中,零組件常常得在邊境來回穿梭多次,關稅一層層疊上去,成本就跟著放大。
Atsi Sheth形容,汽車產業高度整合,關稅會同時打到被徵稅國,也會回頭壓到自己,沒有贏家。相較之下,美國鋼鐵公司因為本土市場大,條件稍好一些。愛德華瓊斯高級全球投資策略師Angelo Kourkafas也說,新關稅是明顯的逆風,但仍在可控範圍內;鋼鐵與鋁成本上升,接下來會慢慢壓到美國境內的製造商、汽車與建築業。
o9 Solutions北美汽車高級主管Kyle Mohrbach點出最大風險,集中在來自加拿大、單一來源、難替代,或維持產線運作所必需的零組件與原物料。這種品項一旦卡住,不只毛利受影響,連排產節奏都會亂掉。
受惠股先漲,真正能扛住的是產能與替代性
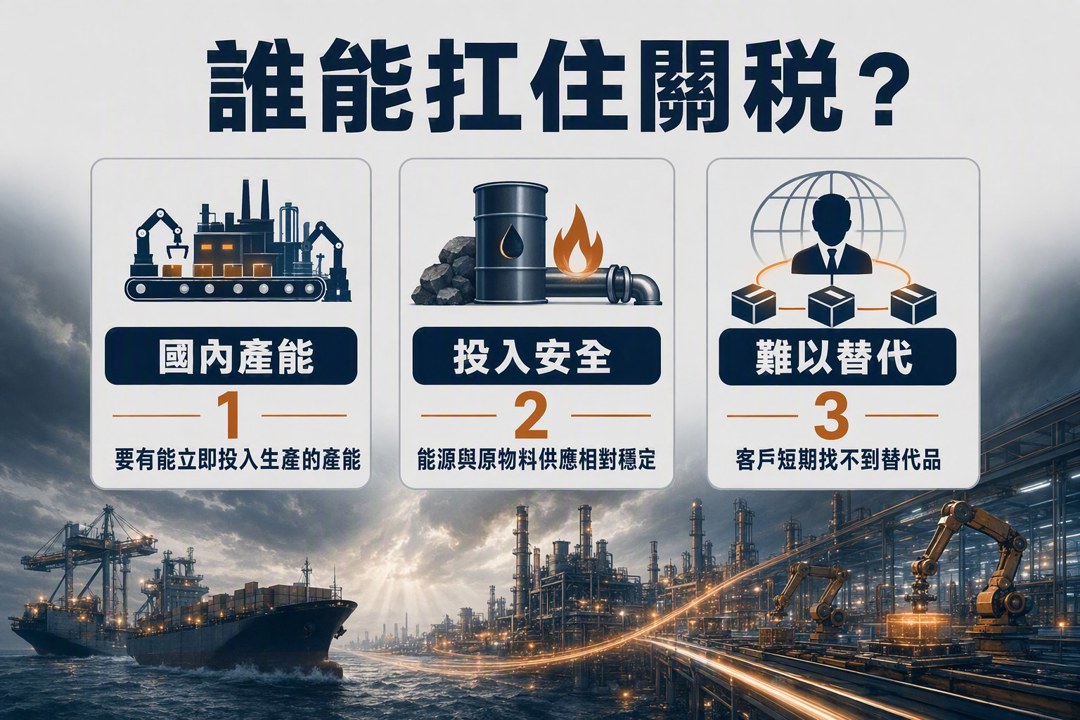
懷俄明大學商學院院長兼經濟學教授Scott Beaulier把「股價受惠」和「企業受惠」切開來看,這個區分很重要。關稅會先替國內鋼鐵與鋁生產商製造稀缺溢價,股價先動很正常;長線贏家要有三個條件:能投入生產的國內產能、相對安全的能源與原物料投入、客戶找不到替代品。
他拿鋁舉例,美國仍嚴重依賴進口,加拿大供應了很高比例的初級鋁。這種依賴很難短期改掉,所以金屬股初期上漲,不能直接等同整體經濟受惠。對投資人來說,現在看到的是價格保護傘,還要再看產能、原料與客戶黏性三個環節能否撐住。
Dan Luttner把話說得更直白,股價上漲只是對新聞標題的反射動作,真正有意思的是誰能掌控自己的原料。他點名紐柯鋼鐵(NUE)與克里夫天然資源(CLF)的電弧爐與整合產能,沒有接觸加拿大礦石,結構性保護比較完整。不過兩家公司走勢差很多,NUE今年股價上漲近50%,CLF則因資產負債表壓力,在2026年仍是負報酬。
世紀鋁業(CENX)情況又更複雜。美國初級鋁產能單薄,許多原料還得跨境,關稅疊加後的成本壓力不小。XLB裡第三大持股自由港麥克莫蘭(FCX)則偏向銅與關鍵礦物政策,還吃到AI熱潮,和這次美加關稅的連動較低。這也提醒市場,ETF漲幅可以很亮眼,成分股之間的命運差距一樣很大。
供應鏈重組要12到24個月,企業已先動手
全國對外貿易區協會倡導總監Melissa Irmen說,企業已經開始手忙腳亂地調整供應鏈與採購決策。外貿區允許進口原料先進美國,不用立刻繳關稅;若產品再出口或加工,關稅還能延後、減少甚至免除。過去幾年,不少倉儲為了符合原產地規則而移到加拿大,現在為了避開不確定性,企業可能再把布局改掉。
她認為,這種不確定性會永久改變市場版圖,供應鏈無法快速反應,也回不到2025年以前的狀態。Dan Luttner補了一句更有畫面感的話,邊境本身就是一條供應鏈,不只是一條地圖上的線。北美鋼鐵與鋁業三十年來靠多重跨境系統運作,關稅每跨一次邊境就疊一次,企業得逐行拆物料清單,找出零件多次過境的環節。
他也提到,這和荷莫茲海峽那種地緣咽喉點不同。石油卡在那裡,路徑很少;美加貿易戰屬於政策問題,產能可以重新路由,也可以慢慢吸收進價格,只是需要12到24個月的資金與重新認證。Atsi Sheth最後的結論很冷靜:大型企業通常比較能扛,但長期不確定性最傷人,因為企業不會站著挨打,會先重組自己的長期選項與供應鏈。這場關稅戰先讓鋼鐵與原物料股有了火花,後面更大的變化,會落在產能怎麼搬、零組件怎麼改、成本最後由誰吞下去。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
2minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
36minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
38minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
41minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
42minutes ago
收藏內容 讓好文不錯過

