




AST砸13億美元包下火箭引擎,2028年首飛撐得起股價嗎?


AST以13億美元取得Blacklift引擎供應與製造授權
AST SpaceMobile與Firefly Aerospace在今年11月宣布一項價值13億美元的引擎供應協議,AST股價當日曾上漲22.5%。這筆交易涵蓋前三枚Blacklift重型火箭的36具引擎,AST同步取得未來自行製造相關引擎的授權。
Firefly將供應27具Miranda核心引擎,以及9具Vira在軌推進引擎。換算每枚Blacklift配置9具Miranda與3具Vira,設計邏輯接近多引擎第一級火箭,Blacklift則定位為可回收重型運載火箭,單次最多可搭載5顆BlueBird通訊衛星。
AST目標在2028年下半年至年底完成首飛,時程直接牽動BlueBird全球行動寬頻星座的部署速度。衛星本體完成後,還要等待火箭、引擎、發射場、監管許可與地面測試逐項通過,任何一個環節延宕,都可能推遲星座擴張。
引擎授權讓AST掌握發射排程
AST長期需要大量且可預期的發射窗口,Falcon 9等成熟火箭能提供現成運力,但排程仍受其他衛星業者、政府任務與發射場資源影響。當BlueBird進入密集部署階段,發射頻率與時間控制會直接影響衛星服務啟用速度。
取得Miranda與Vira的製造授權後,AST未來可逐步建立自有引擎產能,並保留擴充發射供給的選項。這項安排可能降低對第三方火箭的依賴,也可能改善長期發射成本與任務排程,前提是AST能把授權技術轉化成穩定的製造流程。
這裡的經濟效益需要分階段看。前三枚Blacklift仍由Firefly負責供應引擎,AST短期承擔13億美元支出;自製能力則屬於中長期選項,能否降低單次發射成本,取決於產量、測試通過率、再利用週期與維修能力。
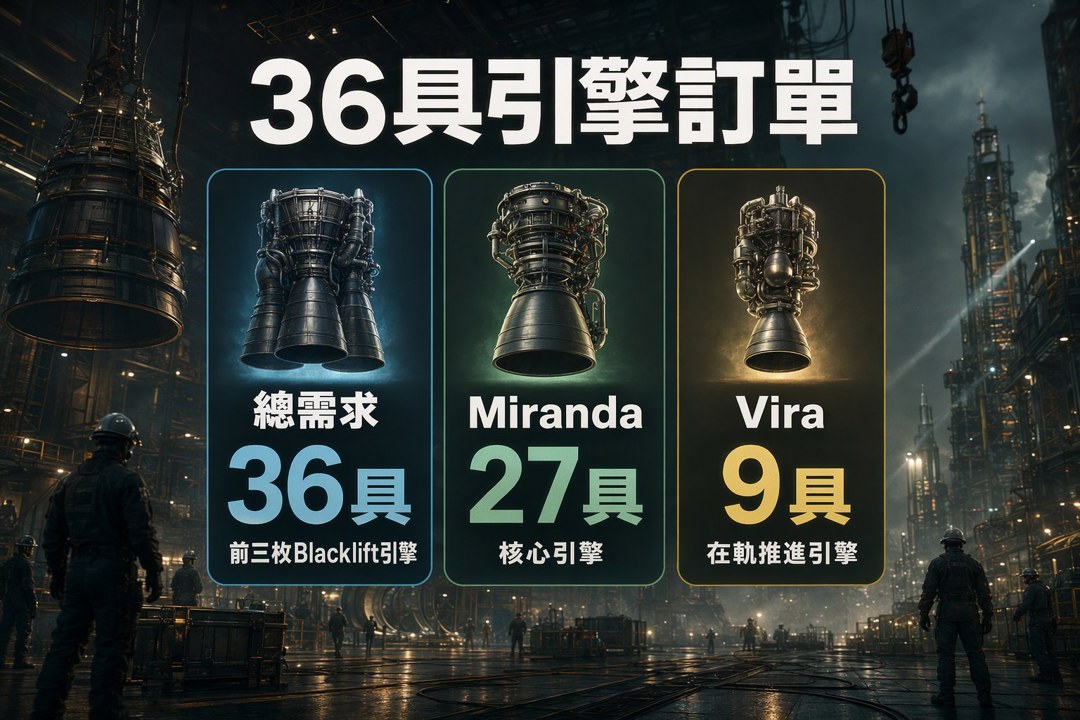
Firefly取得重型火箭的規模化訂單
對Firefly來說,這份協議帶來大型現金流與技術驗證機會。前三枚火箭共36具引擎的需求,能支撐Miranda與Vira的量產經驗,Firefly也可藉此提高在重型運載市場的能見度。
Firefly承擔的交付責任同樣很重。引擎需要完成地面點火、長時間運轉、環境耐受與整合測試,最終還要與Blacklift的結構、燃料系統、導航系統及回收程序協同運作。單具引擎能運轉,距離整枚火箭成功升空仍有很長距離。
36具引擎代表訂單規模,也代表驗證壓力。任何一具引擎的可靠度問題,都可能影響整枚火箭的整合流程;若測試資料不足,AST取得的排程主導權也會被延遲重新驗證。
可回收設計決定長期成本與發射頻率
Blacklift採用可回收設計,目的在於降低重複任務的邊際成本,並提高火箭週轉速度。這項設計能否帶來經濟效益,要看首飛成功、回收成功、整備時間與再次使用的實際表現。
回收火箭的成本結構通常包含製造、燃料、檢修、零件更換與發射場作業。若每次任務都需要長時間拆解檢查,發射頻率未必能同步提升;若回收後能快速完成整備,AST才有機會建立較穩定的星座部署節奏。
2028年首飛因此具有多重驗證功能。它要檢查Miranda與Vira的可靠度,也要檢查Blacklift的飛行控制、衛星釋放、回收流程與地面支援能力。首飛時程屬於高壓目標,年度承諾與實際可用運力之間仍有測試里程碑需要填補。
外包發射與垂直整合各有成本
採用成熟火箭承租發射,能減少AST自行開發火箭、引擎與發射基礎設施的資本支出,也能使用既有的飛行紀錄與監管經驗。這條路線的優勢在於前期風險較低,適合發射需求尚未形成大規模時使用。
AST選擇投入Blacklift,反映其對未來密集發射需求的規劃。衛星星座若要快速覆蓋全球,外部運力的排程競爭可能成為限制;掌握引擎製造與火箭供給,則能提升任務安排彈性,並為日後擴大發射量留下空間。
這筆交易仍有明確風險,包括引擎測試延誤、火箭整合失敗、可回收技術成熟度不足、監管許可進度、資金壓力與供應鏈中斷。AST能否把13億美元支出轉化成可持續的發射能力,仍要看Firefly交付品質、2028年首飛進度,以及後續自製引擎能否通過實際任務驗證。
截至今年11月,市場先用股價上漲反映協議規模與垂直整合想像。產業價值仍需由測試完成、火箭升空、衛星部署與重複發射逐步確認;在這些節點出現前,Blacklift仍屬於高資本支出、高技術門檻的長期建設。
關於作者

無人機配送擴到300家門市,沃爾瑪與Zipline能否壓低每單成本?
Zipline拿下15億美元與沃爾瑪300站,單位成本降得下來嗎?
萊茵金屬(RNMBY)財測二度下修,780億歐元訂單何時轉成營收
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
台股失守4萬大關!史詩級崩跌3737點 國安基金啟動護盤、金管會正式發布「限空令」5大救市措施
3
主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【美股週報】費半單日重挫 12%:泡沫消化,還是更大的崩跌?
6hours ago
【宏觀週報】台股急跌:上市融資訊號亮了,上櫃槓桿還沒洗完
6hours ago
【美股特別報導】一千億美元「照規則賣」,下周怎麼看?
7hours ago
放風箏週末庫存11/07
10hours ago
下半年度購買軟體的附加價值-[line]社群,連結在文內!
14hours ago