


AI算力往太空與軍方外溢,長約能否先變成營收?


AI算力外溢到太空與軍方
全球AI算力競賽開始往雲端外面跑。Axe Compute(AGPU)的長約與預付款,NASA新增太空處理商名單,Firefly Aerospace(FLY)與Xos(XOS)各自切進發射基地和軍方後勤,合在一起看,都是同一條供應鏈在往前推:電力、場地、合約先卡位,GPU需求才有地方落地。
AGPU這次最像樣的地方,不在營收,而在簽約速度。CEO Christopher Miglino說,公司累積超過30億美元簽約額,全部部署完成後,年化收入可達6.96億美元以上,客戶預付款超過5億美元,單一擴充集群就收到3.17億美元以上首筆預付。他形容,這套模式把「Build+Access」拆成兩條線,前者偏專案建置,後者偏既有算力存取,目標是把現金流先鎖住。
30億美元簽約額很亮眼,因為它把未來需求提前寫進合約。公司內部模型也給出毛利率28%到44%、EBITDA利潤62%到76%,看起來像高槓桿算力平台的標準答案。問題也同樣直接:第二季營收只有3,200萬美元,而且全部來自Access模式,Build模式還沒開始認列,淨損1,720萬美元,其中1,310萬美元來自數位資產損失。
CFO Jeremy Yaukey-Witter把「調整後EBITDA」拉出來當觀察指標,理由很清楚,數位資產公允價值波動會把帳面數字弄得很吵。這種講法等於承認,目前真正能看的是合約、預付款、建置進度,還有四個月內能不能把專案推進到可以開始認列Build收入。若進度卡住,合約負債和資產波動就會繼續壓在財報上。
Blackwell級GPU與Vera Rubins的需求更值得留意。AGPU說,總金額約三分之二指向這兩類新一代晶片,還提到已開始接到對NVIDIA(Vera Rubins)的顯著早期需求。這代表市場看待下一代GPU,已經接近戰略資產的邏輯,先談產能,再談價格,最後才談交付時間。
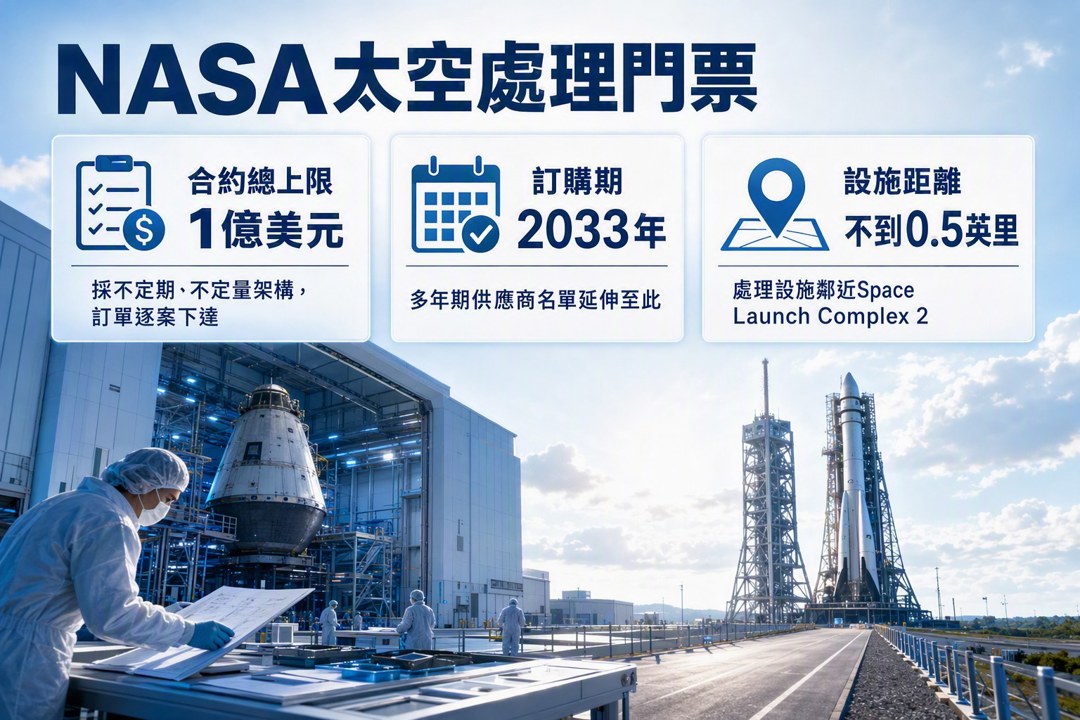
NASA把太空處理合約拆成多年期門票
太空端也在做同樣的事,只是換成發射前的地面流程。NASA把All Points Logistics、Blue Origin、Firefly Aerospace(FLY)與L3Harris Technologies(LHX)納入Spacecraft Processing Operations Contract供應商名單,合約總上限1億美元,採不定期、不定量架構,訂單逐案下達。這類合約的重點,不在一次拿到多少收入,而在先把未來十年的合作名單排進來。
這份合約的訂購期延伸到2033年,由佛州甘迺迪太空中心的Launch Services Program統籌,範圍從大學小型衛星到高優先級科學任務都有。對Firefly與L3Harris來說,進名單本身就有價值,因為後續若再疊加發射或探測任務,固定設施、技術投入與人力就能攤在更長的訂單週期上。
Firefly很快把這種優勢具體化。公司拿下NASA這份合約中的一部分任務,可在加州Vandenberg太空軍基地承接payload processing、燃料加注、整合與封裝等工作,使用距離自家Space Launch Complex 2不到0.5英里的Payload Processing Facility。副總裁Adam Oakes形容,這種「基地內一條龍」模式有助於緩解產業瓶頸,也能縮短載荷抵達和發射之間的時間。
Firefly的路線已經比單純火箭公司更完整。公司先前拿下NASA為Quicksounder與INCUS衛星在Alpha火箭上的發射合約,另有價值1.44億美元的Commercial Lunar Payload Services「Blue Ghost」月球任務。現在再加上地面處理環節,等於把發射前後兩段都往自己身上收,服務範圍明顯放大。
軍方電力後勤也開始看準可部署方案
Xos(XOS)的切入點更偏後勤。公司拿到美國空軍原型合約,要把Xos Hub行動電池儲能系統改裝成可部署式行動充電系統,用來支援電動化支援設備與車輛,並在田納西州Byrdstown工廠組裝與整合。這類案子金額通常不大,卻很能反映軍方下一步在看什麼。
軍方把電力、充電、機動部署納入評估,代表戰場後勤的定義在變。過去看的是油料、車隊和補給線,現在連行動充電都被納進戰略資源。這和AI資料中心對穩定供電的要求互相呼應,表面上是不同產業,底層都在搶同一種東西:可控電力與可快速部署的基礎設施。
電力、場地、合約三件事開始綁在一起。AGPU靠預付款和長約搶GPU產能,NASA用多年期合約先把太空地面流程排隊,Xos則把可部署電力送進軍方後勤。這些案例放在一起,不只是AI熱潮延伸而已,也是在說公共部門和高資本門檻產業,已經開始用更長的時間尺度買未來的執行能力。
短期仍要盯兩件事。第一,合約要多久才會轉成實際營收,尤其是AGPU這種Build還沒認列的模式。第二,像AGPU這類公司在數位資產波動下,財務韌性夠不夠撐過建置期。中長期則很清楚,能先拿到場地、設施、電力和公共部門長約的公司,會比只會講GPU故事的公司更接近真正的稀缺端。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
5minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
39minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
41minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
anhour ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
anhour ago
收藏內容 讓好文不錯過

