


企業治理風險一起浮上檯面,波音與Hims誰先穩住市場耐心?


波音勞資風暴再起,737 MAX 10 與 777X 認證卡在最後一段
波音(Boeing, BA)的工程師與技術人員工會已通過罷工授權,談判桌上的火藥味直接升高。這次爭議不只碰到薪資結構,也壓到 737 MAX 10 與 777X 的認證進度,時間點很敏感。
工會 SPEEA 約有 17,000 名成員,投票結果顯示基層對公司方案接受度很低。波音提出的四年期新合約包含通膨連動調薪,上限只有 3%,同時把個人績效與公司自訂指標納入加薪依據,工程師與技術人員各自投票都沒背書。
這裡的訊號很直接:勞資關係已經和產品進度綁在一起。737 MAX 10 與 777X 都走到認證後段,任何人力中斷都會把延宕再往後推,航空公司機隊汰舊換新的排程也會跟著拖。
對波音來說,這類事件的傷害不只是一輪罷工。認證、交付、現金流與市場信任都會被放大檢查,尤其 737 MAX 10 與 777X 這兩條線本來就已經多次延後。
私募基金與礦業募資,資金端壓力一路往上堆
Pender Growth Fund(PTF:CA)第二季仍有獲利,純益 7,241,975 加幣,低於 2025 年同期的 8,742,446 加幣,每股盈餘也從 1.23 加幣降到 1.05 加幣。同期股東權益從 2025 年底的 115,404,324 加幣升到 2026 年 6 月底的 121,127,727 加幣,資產淨值仍在增加。
這檔基金的配置結構也很有意思。約 38.3% 投在上市公司,61.7% 放在私募未上市企業,幾乎就是把成長與風險一起拉高。現金及其他資產淨額只有 0.2%,操作上沒有太多緩衝空間。
費用壓力也在上來。未含績效費的管理費用率(MER)從去年第二季的 2.49% 升到今年同季的 2.70%,這對追求淨報酬的投資人很刺眼。高私募曝險加上更高費用,代表回報與波動都會被放大。
Silver Storm Mining(SVRS:CA)走的是另一種資金路線。公司以每單位 0.50 加幣私募發行 1,500 萬個單位,募資 750 萬加幣,Eric Sprott 透過控股公司 2176423 Ontario 全額認購。每單位含一股普通股與半股認股權證,完整權證可在 18 個月內以 0.70 加幣行使。
這筆錢主要投向 La Parrilla 銀礦綜合體的地表與地下鑽探,也包括一般公司用途與營運資金。全額認購讓募資速度很快,銷售成本也低,代價是股權集中度更高,後續流動性與治理結構都會被市場盯著看。
Visa 盯上 Hims & Hers,交易爭議直接變成現金流成本
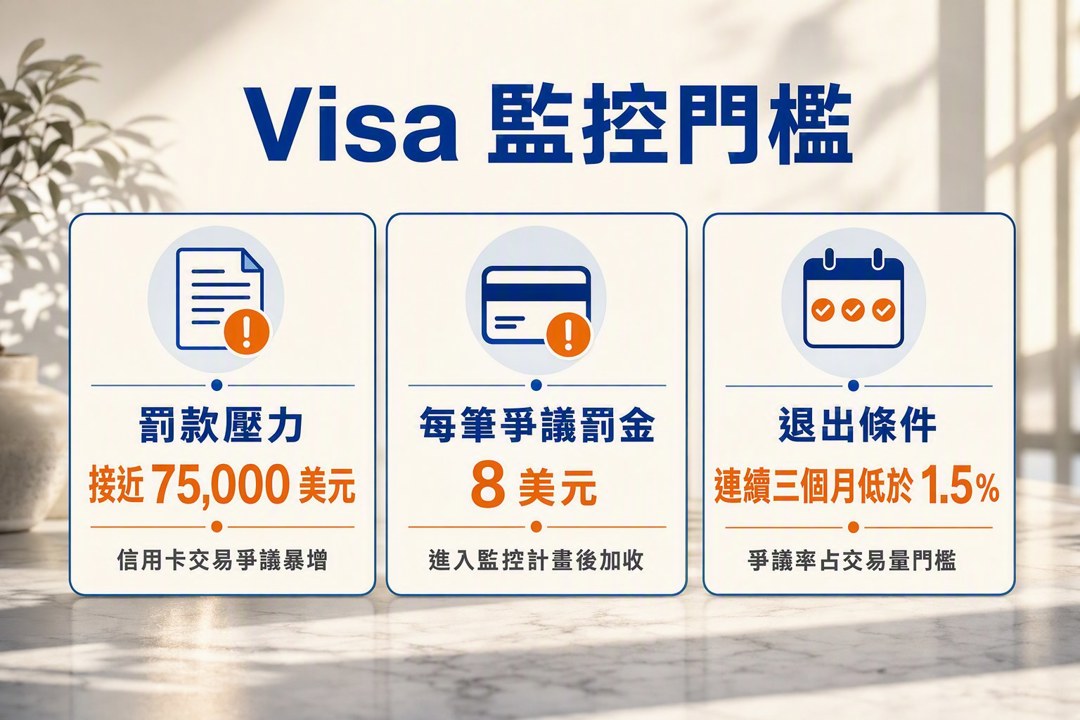
Hims & Hers Health(HIMS)最近吃到 Visa(V)的罰款壓力,金額接近 75,000 美元,原因是信用卡交易爭議暴增。公司因 7 月爭議率升高,被納入 Visa 的 Acquirer Monitoring Program,每一筆爭議交易還會再加 8 美元罰金。
爭議焦點和減重藥訂閱服務有關,顧客提出大量信用卡爭議與退款要求。更麻煩的是,公司直到 8 月才在支付處理業者 Stripe(STRIP)通知下得知已進入監管計畫,等於營運端與支付端的警報傳遞有落差。
Visa 要求退出這個計畫,條件很明確:爭議率要連續三個月壓到交易量的 1.5% 以下。這種規則看似冷冰冰,卻會直接把訂閱模式的摩擦成本算進去,營收做大之後,退款與爭議若同步升高,金流端就先感受到壓力。
Hims & Hers對外強調,對近 300 萬名客戶的透明承諾不變,也說明結帳流程已揭露會員費與處方藥成本。這些說法能穩住溝通,但實務上,如何讓訂閱營收與消費者期待同時成立,市場會持續盯著爭議率數字。
SolarMax 延遲交件,Niki BioSolutions 與 Spetz 都在看現金續航
SolarMax Technology(SMXT)因未如期提交截至今年 6 月 30 日止季度的 Form 10-Q,於 8 月 20 日收到 Nasdaq 的合規通知。公司必須在 10 月 19 日前提出合規計畫,若審核通過,Nasdaq 最多可給到 180 天寬限,最後期限延到 2027 年 2 月 16 日。
消息公布當天,SolarMax 股價下跌約 4.58%。這種反應很典型,財報延遲本身就會放大市場對透明度與內控的疑慮,尤其是掛牌公司,時程一拖,資本市場的耐心就先被消耗。
Niki BioSolutions, Inc.(NIKI)的壓力則更直接。公司公布 2026 年上半年 GAAP 每股盈餘為 -1.60 美元,淨虧損由 2025 年同期的 441,780 美元擴大到 1,326,004 美元,上半年合計淨虧損 1,307,300 美元,營運現金流出 1,553,720 美元,負營運資金達 -2,475,418 美元。
對研發型生技公司來說,這組數字已經把資金壓力說得很清楚。營運現金流持續流出、營運資金轉負,代表外部籌資的重要性持續升高,任何融資窗口若收緊,經營韌性就會被拿來重算。
Spetz(SONIF)第二季只公布質押(staking)收入 71,530 美元,規模偏小。這種收入量級顯示不少中小科技與服務平台仍在早期或轉型階段,營收結構還沒長到足以自己撐住擴張。
市場正在替企業治理定價,波動會先找上脆弱環節
把這幾家公司放在一起看,市場關注點其實很一致。波音看的是勞資與認證進度,Hims & Hers 看的是交易爭議與支付監管,SolarMax 看的是報告時程,Niki BioSolutions 看的是現金流,Silver Storm Mining 看的是募資結構與股權集中度。
這些案例共同說明一件事:資本市場的門檻在變硬。利率環境、監管要求與投資人對透明度的標準同時存在,企業只要在勞資、財報、客戶體驗或合規任何一環出現裂縫,股價、融資成本與營運節奏都會立刻反映。
接下來要看的,是波音能否在 10 月前把談判壓回可控範圍,Hims & Hers 能否把信用卡爭議率壓到 Visa 規則線下,SolarMax 能否在期限內補齊合規文件。這三個節點都很實際,也都會繼續測試市場對企業治理的耐心。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
27minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
30minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
33minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
34minutes ago
台美股創新高 ETF該追還是賣?漲勢背後暗藏風險 這樣布局更穩健
40minutes ago
收藏內容 讓好文不錯過

