


高利率下防禦資產升溫,現金流能撐起這波重估嗎?


高利率年代,防禦資產開始搶席位
瑞典放療設備商 Elekta、軍工巨頭 General Dynamics、私募龍頭 Blackstone,近期各自丟出不同訊號。三家公司走的路線不一樣,市場給它們的回應卻很接近:穩定現金流、防禦屬性、資本紀律,開始比單純成長故事更吃香。
這種偏好轉向,和高利率環境很合拍。資金成本墊高後,能把現金留在體內、把獲利做實、把風險壓住的公司,估值更容易被市場重新檢查。
Elekta:營收小跌,毛利率先翻身
Elekta 最新一季在固定匯率下淨銷售年減 2%,營收端還看不到全面回溫。不過毛利率已先修正到位,調整後毛利率從去年同期的 37% 升到 42.6%。其中約 5,300 萬瑞典克朗的美國關稅退稅,帶來約 150 個基點的貢獻。
更關鍵的是成本結構。公司透過新營運模式節省超過 5 億瑞典克朗,員工人數從 4,500 人降到不到 4,000 人。這一輪瘦身,直接反映在 EBIT 上,調整後 EBIT 利潤率來到 11.2%,12 個月滾動的 EBITC 利潤率更達 12.6%。
北美與歐洲拉動毛利,這點很重要。公司提到,除 TIMEA 區外,各區毛利率都站上 40%。高毛利區域占比提高,對整體結構有明顯幫助。
中國與 APJ 壓住營收,訂單節奏還在分化
Elekta 的短板,仍在區域差異。中國因過去一至兩年接單偏弱,訂單庫存消化後,第一季安裝量明顯下滑。APJ 也偏弱,印尼政府標案、越南反貪風暴、日本復甦遲緩,三個因素一起壓住短期動能。
管理層仍維持 2026 至 2027 財年的指引,以固定匯率計算,年營收成長目標為 2% 至 4%,調整後 EBIT 利潤率目標為 12.5% 至 13.5%。執行長 Jakob Just-Bomholt 形容,美國市場在新一代 Elekta Evo 系統帶動下,訂單呈現「非常穩健的雙位數成長」,現有訂單與出貨備貨足以支撐下半年營收回到正成長軌道。
中國端也有值得留意的數字。公司說,反貪風暴過後已連續三季看到良好訂單表現,市占率約 35%,集中採購標案得標率超過 50%。這些數字代表中國市場仍在,只是回升節奏和其他區域不同步。
鎢金屬、匯率與會計處理,毛利改善仍有摩擦
毛利率回升看起來漂亮,底下還有幾個摩擦點。財務長 Klara Eiritz 提到,高成本的鎢金屬與其他原物料仍推高銷貨成本;研發資本化減少、攤銷增加,也讓 EBIT 承受約 190 個基點的壓力。
瑞典克朗走強,同樣拖累淨銷售、毛利與 EBIT 利潤率,各帶來 20 至 30 個基點逆風。公司雖然在第二季還有約 300 萬美元關稅退稅入帳,全年利潤率指引仍沒上修,態度偏保守。這種寫法很直接:管理層看得到改善,也看得到外部雜音。
General Dynamics:股價大漲後,現金流仍給折價
General Dynamics 的故事更像成熟防禦股的定價檢查。過去五年,股價替投資人帶來約 98% 報酬,幾乎翻倍;但用現金流回推,估值還在模型給出的折價區間。
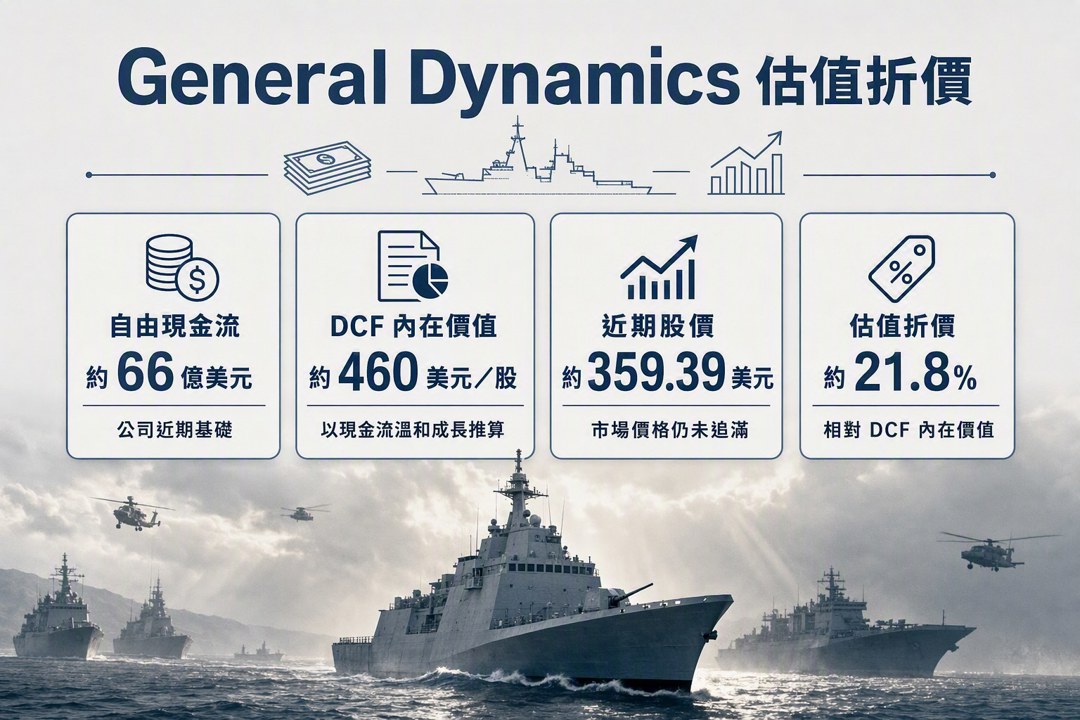
以公司近期約 66 億美元自由現金流為基礎,若未來現金流溫和成長,DCF 推算的內在價值約在每股 460 美元附近,較近期約 359.39 美元股價,折價約 21.8%。現金流還在,估值沒追滿,這是這家公司目前最核心的市場語言。
本益比也支持同一個方向。General Dynamics 目前約 21.6 倍,低於整體航太與防禦產業平均的 37 倍,也低於同業群組 31.1 倍。Simply Wall St 給的「合理本益比」是 26.2 倍,代表市場還沒把它推到產業高檔位置。
防禦股的折價,來自長約,也來自政府預算
General Dynamics 的底層邏輯很清楚,國防與航太長周期計畫提供現金流,車輛、戰艦、航太系統都屬於長約型生意。問題也同樣清楚,政府預算一旦吃緊,或重大軍事合約執行延宕,獲利基礎就會被重新檢查。
所以這檔股票現在的狀態,很像市場已經買進一部分穩定性,但還留著對預算與執行風險的折扣。折價是安全邊際,還是成熟標的的合理貼水,接下來還要看未來幾年國防支出能否維持高檔。
Blackstone:把資金搬去自駕車債權與飯店上市
Blackstone 走的是另一條路,核心動作是把錢放到更長期、也更複雜的資產上。公司參與 Waymo 首筆重大債務融資案,總規模約 30 億美元,這也是自駕車龍頭第一次在債市亮相。同時,Blackstone 也在推旗下飯店平台 Hotel Investment Partners(HIP) 於西班牙掛牌,讓飯店資產進入公開市場。
這兩件事表面上看,一個是科技,一個是旅遊;放回 Blackstone 的資本配置框架,重點都在把資金轉成長期費用收入,並透過不同退出機制回收資本。私募信貸、資產上市、資本利得,都在同一套循環裡。
公司市值約 1,712 億美元,規模足夠大,能同時碰觸 AI、基建、飯店與私募債權。這類輪轉如果做得順,收入來源會更分散,資本回收也更靈活。
交易做得順不順,決定 Blackstone 的獲利品質
Blackstone 的風險,也很直接。Waymo 這類複雜科技借款案,執行難度高;HIP 上市屬於退出事件,定價、買盤、資產評價都會影響結果。若實現價格低於預期,或貸款結構出現問題,市場對獲利品質、槓桿與股利承擔能力的疑慮就會上升。
這家公司的敘事很強,AI+基建+私募信貸,每一條都能講。真正要看的,是這些題材能否穩定轉成可收現金、可回收資本、可持續分配的現金流。
三家公司分別站在醫療科技、軍工製造、私募資本三個位置,路線不同,市場要求卻很一致:把現金流做出來,把風險關進去。在高利率與地緣風險並行的環境裡,這類企業更容易被當成資產配置裡的核心部位。後面要檢查的,不是故事夠不夠大,而是現金流、訂單、預算與退出機制能不能一路兌現。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
5minutes ago
上班族型交易者-起漲週風箏 策略文
22minutes ago
2026.10.16 期指實戰錄 - VVIP 限定
40minutes ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
2hours ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3hours ago
收藏內容 讓好文不錯過

