




高利率壓著美股走,Meta與微軟還能續強嗎?


高利率壓力升高,科技股仍領漲美股
截至今年9月25日當週,美股在劇烈震盪後收紅。那斯達克指數單週上漲2%,標普500指數上漲1%,道瓊工業指數僅漲0.3%,呈現明顯的族群差距。科技股領漲美股,金融與非必需消費類股則受到高利率壓力。
這一週的價格反應,顯示投資人仍願意為AI與雲端成長付出較高評價。利率環境同時持續緊縮,科技股上漲集中在少數能提出營收、用戶與商業化進度的大型公司,市場廣度仍有限。
我常說,單週漲幅反映資金當下的預期,長期報酬仍要回到企業獲利與現金流。退休族若只看到那斯達克上漲2%就急著提高股票比重,很容易讓資產配置跟著行情擺動。
美債殖利率創多年新高,油價增添通膨壓力
今年9月下旬,10年期美債殖利率突破5.2%,創2007年以來新高;30年期殖利率一度觸及5.5%,來到2004年以來高點。債券殖利率上升,會提高企業與家庭的借貸成本,也讓公債在資金配置上更具吸引力,利率持續壓縮股票評價空間。
製造業採購經理人指數優於預期,代表美國製造業仍有韌性,物價壓力也在升高。聯準會理事Michael Barr表示,政策可能需要進一步調整。CME FedWatch顯示,今年10月升息機率由一週前約57%升至66%,反映市場對貨幣政策的預期快速轉鷹。
布蘭特原油一度升至每桶108美元,成為另一項通膨來源。其後有報導指出,伊朗提出重啟臨時和平協議,並重新開放荷莫茲海峽,油價才稍微回落。若油價持續降溫,通膨與公債殖利率的上行壓力也可能獲得部分緩解。
Meta擴大Muse生態系,AI商業化路徑逐漸清楚
Meta(META)在今年9月的Meta Connect大會上,公布個人AI助理Muse的擴張計畫。Muse推出後迅速登上應用程式排行榜首位,Meta接著把它整合至既有應用程式、智慧眼鏡、虛擬實境頭戴裝置,以及實驗性的Muse Charm。
商業模式也開始具體化。Meta規劃透過付費訂閱創造收入,未來還可能從Muse完成的交易收取少量手續費。公司並與沃爾瑪(WMT)、百思買(BBY)、Gap(GPS)及Shopify(SHOP)合作,擴大AI助理自主購物與交易的使用情境。
這些進展提高了Meta每年逾1,000億美元AI支出的回收能見度,收入來源也有機會從廣告延伸至訂閱與交易。AI支出開始對應收入路徑,但訂閱規模、交易頻率與獲利貢獻仍需要後續數據確認。
截至今年9月25日當週,Meta股價上漲約13%,當週週一漲逾11%,創2025年4月以來最佳單日表現,市值逼近2兆美元。當時預估本益比約23倍,略高於標普500指數平均。股價大漲代表市場信心回升,商業化成果仍要靠後續財報逐季累積。
微軟Azure成長43%,資本支出仍維持控制
微軟(MSFT)的改善來自雲端業務重新加速。公司2026會計年度第4季Azure營收成長43%,並預期本季增速繼續提升;龐大的資料中心投資也維持在原先預期範圍內。
過去市場擔心AI資料中心支出過重、Copilot應用速度偏慢,以及新技術可能衝擊原有軟體業務。如今Azure加速成長,Copilot付費席位突破3,000萬,微軟同時維持正自由現金流,提供了較完整的營運證據。Azure成長與現金流同步改善,是Stifel調升評等至買進、另兩家機構提高目標價的主要依據。
截至今年9月25日當週,微軟股價上漲逾4%,今年以來報酬轉為正值。相較先前一度下跌20%,這段反彈幅度已經可觀。後續仍要追蹤Azure增速、Copilot付費席位,以及資本支出能否繼續轉成穩定現金流。
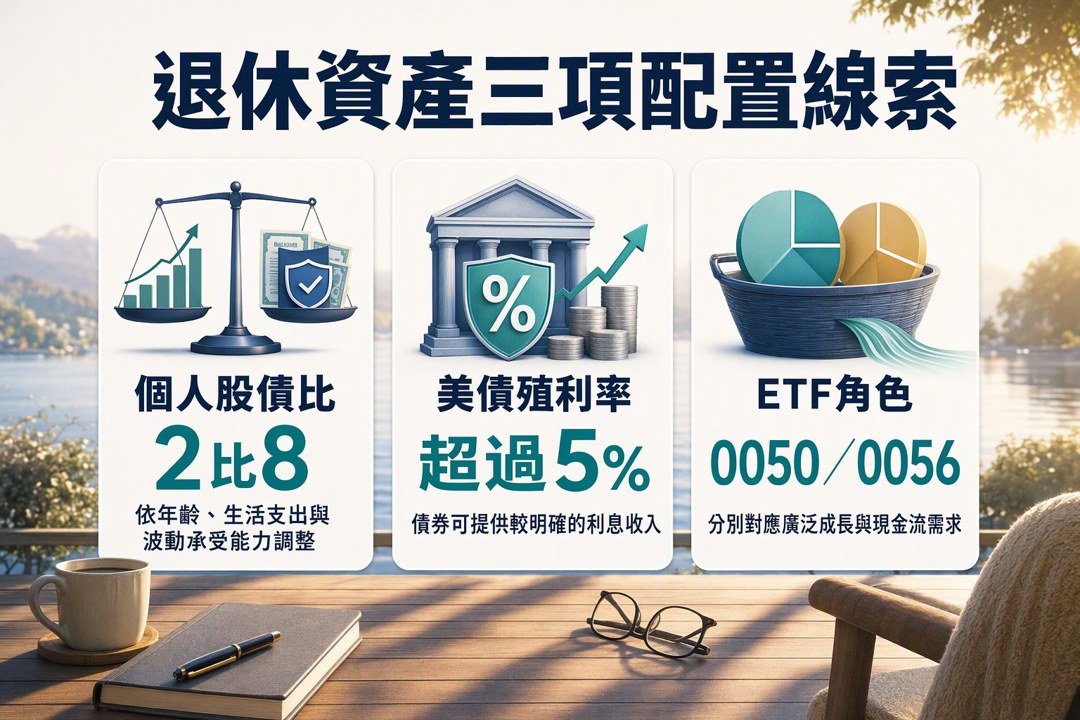
退休配置同時衡量總報酬、利率與現金流
我40歲才開始投資,所以很能理解大家看到科技股大漲時的焦慮,總覺得少買一天就會錯過機會。退休準備更需要穩定的配置紀律,單一公司一週上漲13%,無法取代長期現金流規劃。
我自己手上的債券比例偏高,股債比大約2比8,這與我的年齡、生活支出及波動承受能力有關。當美債殖利率超過5%,債券能提供較明確的利息收入;科技股則保留資產成長機會。每個人的比例可以不同,依退休年限與支出需求調整。
對台灣投資人來說,0050這類市值型ETF可以承擔股票部位的廣泛成長;需要現金流的人,也能搭配0056等高股息ETF。配息率呈現當期現金發放,資本利得、費用與本金變化也會影響結果,總報酬與現金流要一起看。
目前科技股的正面證據來自Meta商業化進度與微軟雲端成長,高利率、油價及升息預期則構成壓力。退休資產可讓股票與債券各自承擔功能,避免把短期行情變成整套退休計畫的方向盤。
關於作者

1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
2hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
2hours ago
【00403A】11/16 操作日報|淨值重挫,經理人急轉金融防禦
2hours ago
【00981A】11/16 操作日報|幾乎清倉台玻,操作轉趨保守
2hours ago
「緊急事件簿」關於近期利空新聞,與後續思考
3hours ago