


【美股本週焦點】輝達財報、川普國情咨文、PPI


 你起床第一件事是先看氣溫,還是先看股市?
這週的美股就像「寒流+午後雷陣雨」同時報到:畫面看起來只是小漲,下一秒卻可能急轉、放大震盪。對台灣投資人來說,這種天氣最怕的不是淋雨,而是沒帶傘就被突襲;同樣地,事件一多的週,最重要的也不是猜對一瞬間,而是先把該盯的重點準備好,讓接下來每一次跳動都能看得懂它在反映什麼。接下來的,我們就把本週最會改變風向的三個「總開關」先抓出來。
指數小漲但波動偏大,本週三個「總開關」決定AI與通膨路徑
上週市場在「消息滿天飛」中硬是走出小漲:標普 500 週漲約 1.1%、道瓊約 0.3%、那斯達克約 1.5%,但盤面感受並不輕鬆——資金一邊回補大型權值,一邊對高估值軟體與「AI 顛覆」題材保持高度戒心。
本週真正的關鍵是三件事疊在一起:
1. 週三輝達 (NVDA) 財報「AI 砸錢是不是還能換到高成長」;
2. 週二晚間(台灣時間週三上午)的川普國情咨文,可能延伸關稅法源被最高法院限縮後的政策應對;
3. 週五晚間 PPI 將給市場一個更乾淨的通膨線索,決定「降息想像」能不能續命。
另外,最高法院裁定 IEEPA 不授權總統施加廣泛關稅後,白宮以《1974 貿易法》第 122 條改推「臨時進口附加稅」:先有 10%、且自美東 2/24 00:01 生效(台灣時間 2/24 13:01),但市場同時又在消化「拉到 15%」的訊號,這種政策搖擺會直接轉成企業的估值折價。
📌 本週重大事件時程
週一 2/23
週二 2/24
週三 2/25
週四 2/26
週五 2/27
1 月 PPI(台灣時間 21:30)
其他:營建支出、芝加哥 PMI
週六 2/28(加映)
波克夏海瑟威 (BRK.A, BRK.B) 年報/財報(巴菲特交棒後首份市場高度關注)
🔍 重大事件分析與市場影響
輝達財報是 AI 資本支出信心的分水嶺
事件影響:這次輝達不只是「一家公司財報」,而是整個 AI 基礎建設投資循環的期中考。市場會盯三件事:資料中心成長動能、Blackwell/後續平台的出貨能見度、以及毛利率能不能守住(有沒有價格壓力或產品組合變差)。同時,中美與關稅環境也會讓「對中國/海外供應」的評論被放大解讀。
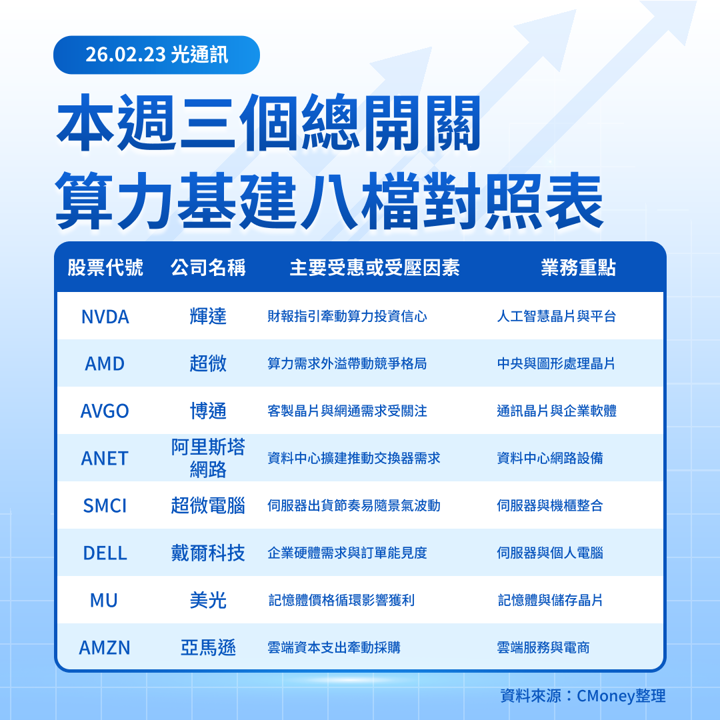
投資觀察:輝達若「數字漂亮但指引保守」,AI 供應鏈容易先震盪、再分化;若連指引都上修,資金才有機會從「題材退潮」回到「成長確定性」。建議盯的不只 NVDA 自己,也要看帶動/拖累的擴散路徑:晶片設計(超微 AMD)、網通與客製 ASIC(博通 AVGO)、伺服器與企業硬體(戴爾 DELL)會同步被拉去定價。
關稅法源被卡但關稅不會消失,市場先交易「不確定性折價」
事件影響:最高法院裁定 IEEPA 不授權總統施加廣泛關稅後,行政部門立刻改用《1974 貿易法》第 122 條推出「150 天、10% 進口附加稅」,而且自美東 2/24 00:01 生效(台灣時間 2/24 13:01)。但市場同時又在消化「拉到 15%」的說法與執行細節不明,這才是短線最麻煩的:企業沒辦法定價、投資人也很難估毛利影響,最後就會用更高的折現率(估值打折)來處理。
投資觀察:短線先看兩條線索——(1) 會不會擴大到更多品項/國家、(2) 企業在財報電話會議上是否開始改口「成本轉嫁」或「需求趨緩」。受影響大的通常是進口比重高、毛利薄、議價力弱的族群(部分零售、消費電子代工鏈、汽車零組件)。相對抗打的是「服務型/本土需求」或「有定價權」的公司,市場在波動時會更愛這類現金流。
油價與地緣風險讓通膨下行路徑更顛簸,科技估值又回到敏感區
事件影響:近期油價在美伊關係緊張與談判消息間來回拉扯:先因衝突風險推升、又因核談判進展而回落,但「風險溢價」很難一次消失。對股市最直接的傳導是通膨預期:油價一旦再上去,市場會立刻把「降息時間表」往後推,長天期殖利率上來,科技與高估值股就更難喘。
投資觀察:這週我會把能源當成「保險」而不是主菜——油價上去時它能對沖部分通膨與地緣事件風險,但若談判降溫,能源股也會回吐風險溢價。更重要的是觀察「油價 → PPI → 殖利率」這條鏈有沒有真的傳導:如果週五 PPI 仍溫和,那代表油價波動暫時還沒打到企業端成本,市場反而有機會把焦點拉回財報。
家居零售+房價數據同框,驗證房市是否真在落底
事件影響:家得寶 (HD) 與勞氏 (LOW) 的財報,會被當成「房市體感溫度計」:裝修需求、DIY vs 承包商需求、以及促銷強度都能反映消費者在高利率環境下的行為。再加上 Case-Shiller 房價指數同週公布,等於是「價格」與「交易/裝修需求」一起交叉驗證。
投資觀察:如果兩家都偏保守、同時房價韌性又讓負擔能力更吃緊,市場會更偏好「生活必需+高現金流」的防禦配置;反過來,若看到訂單回溫、專業承包商需求改善,才有利於把資金拉回景氣循環與中小型。對台灣投資人而言,這也是一個提醒:不是每個「降息受惠」題材都會立刻反映,房市鏈條通常要等到利率確定下行一段時間才會順。
週五 PPI 決定「六月降息」能不能續命,Fed 官員談話只會放大短線震盪
事件影響:1 月 PPI 在美東 2/27 08:30(台灣時間 21:30)發布,這份數據會直接影響市場對「通膨是不是又黏住」的判斷。這週又有多位 Fed 官員發言,短線很容易出現「一句話拉一下殖利率、指數跟著晃」的走法。
投資觀察:交易上把它當成兩種劇本:
PPI 偏冷:殖利率下、成長股修復,尤其是「有獲利、看得見現金流」的科技(大型平台、半導體龍頭)會比純題材更吃香。
PPI 偏熱:市場會往「防禦+定價權」集中,公用事業、必需消費、部分能源相對抗震;而高估值軟體更容易再被砍一段。
🔍 放大鏡評論
輪動真的發生,但市場更像在做「高估值清算」
1️⃣ 上週預期 vs 實況:原本期待資金往非科技與中小型擴散、殖利率回落能救科技;結果是「擴散有發生,但方式更激烈」。只要貼到 AI 顛覆疑慮的族群(特別是軟體、部分服務型商模),市場就先砍再說;反而能交代現金流、需求能見度、或具備定價權的公司比較扛得住。這也解釋了為什麼指數能收紅,但投資人感受仍偏緊:表面穩、裡面在汰弱留強。
指數站穩不等於結構健康,關鍵看「廣度」與「殖利率」能不能同向穩住
2️⃣ 市場解析:目前賣壓核心不只是利率,而是政策(關稅)與地緣(油價)帶來的不確定性溢價。技術面我會用兩個交叉驗證:①10 年期殖利率是否再度上挑(牽動估值);②等權重/中小型能否續強(牽動廣度)。兩者同向穩定,輪動才健康;只要其中一個失守,資金就會加速往防禦與高現金流集中,而「靠想像撐估值」的反彈通常撐不久。
先守再打,把事件週變成「可控的選擇題」
3️⃣ 操作方向:
短線(本週):事件前不押滿、降低槓桿,用分批與風險控管優先;遇到跳空就用「缺口方向+殖利率走向」決定續抱或撤退。輝達法說在台灣清晨,建議把風險留在你醒著能處理的時段。
中長線(1–3 個月):AI 核心仍以平台與現金流優勢為主,像輝達 (NVDA)、微軟 (MSFT)、Alphabet (GOOGL)、亞馬遜 (AMZN)、超微 (AMD) 偏向回檔分段,不追急彈;軟體則等「財報與指引」真的證明 AI 是助力而不是威脅,再提高比重。
防禦底倉:用民生必需與剛性需求做緩衝,例如可口可樂 (KO)、公用事業 Duke Energy (DUK)、醫療器材 美敦力 (MDT);若關稅與油價再起,這些部位能讓你不用在波動最大時被迫砍在低點。
延伸閱讀:
【美股研究報告】應材擊敗預期盤後暴漲,三個關鍵看AI設備新循環!
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
研究聲明與揭露:
本文為一般性研究與教育資訊,不構成任何有價證券或金融商品之要約、招攬、買賣建議或交易指示,亦不屬個別投資諮詢、投資顧問契約服務或代客操作;讀者應自行判斷並自負投資風險。作者受僱於全曜財經資訊股份有限公司,文中提及之平台/產品不涉及任何分潤或推薦費,但相關互動/導流表現可能納入作者工作績效指標(KPI),特此揭露。作者/作者關係人可能持有本文所述之相關有價證券或其衍生性金融商品,可能存在利益衝突。本文涉及之價格/市場表現僅反映特定時間點之公開資訊,可能隨時間變動;過去表現不代表未來結果。
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026.10.16 期指實戰錄 - VVIP 限定
afew seconds ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
2hours ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
3hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
3hours ago
收藏內容 讓好文不錯過

