


【美股盤前五點】聯準會主席提名(2026.02.02)


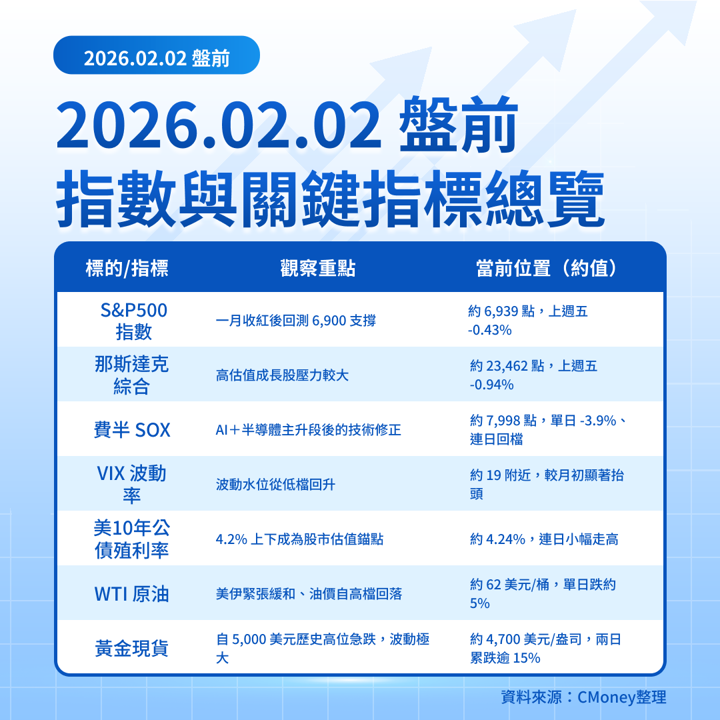
 上週五(1/30)美股在川普提名 Warsh 接任 Fed 主席的消息壓力下,標普500 -0.43% 至 6,939.03,道瓊 -0.36%,那指 -0.94%,小型股指數跌逾 1.5%,黃金與白銀單日暴跌約 11% / 30%。週一亞洲盤延續不安:韓國 KOSPI 重挫 5.3%、日經約 -1.3%、港股與上證約 -2.5%,台股加權指數也跌約 1.4%。目前 S&P500 期貨約跌 1.1%、那斯達克100 期貨約跌 0.9%,費半與台積電 ADR 連日回檔,對台股電子權值壓力明顯。
今日(美東 2/2、台北 2/2)宏觀焦點在 1 月 ISM 製造業 PMI,以及盤前的迪士尼、盤後的 Palantir 財報,搭配本週中後段的 Alphabet、亞馬遜與非農,將牽動短線波動與資金輪動。
現在一天只要10元!用起漲K線鎖定股價轉折點► 加碼再送下波強勢主流產業-獨家機器人產業研究白皮書
👉️馬上解鎖台廠5檔關鍵贏家
總經
一、ISM 製造業 PMI 回升至 48.5,景氣仍在收縮區
1 月 ISM 製造業 PMI 公布為 48.5,高於預期 47.9 與前值 47.9,但仍低於 50 榮枯線;S&P Global 製造業 PMI 終值為 51.9,顯示大型製造仍偏弱、中小企業相對有韌性。 截至最新數據,10 年期美債殖利率約 4.24%,較上週小幅走高;VIX 上周五收在約 19.3,期貨近月價格也在 20 上下。
專業觀察: 組合訊號偏向「低成長+不急著再降息」,對景氣循環與價值股相對友善,對高估值成長與 AI 題材股的折現壓力仍在。
政策/國際
二、川普提名 Warsh 接任 Fed,波動自美股蔓延亞洲
總統 川普(Donald Trump) 提名前 Fed 理事 Kevin Warsh 接任主席,引發市場對 聯準會獨立性與未來降息節奏 的疑慮。上週五三大指數齊跌,S&P500、道瓊、那指分別下滑 0.4% / 0.36% / 0.94%,一月仍收紅但月末走勢明顯轉弱。
週一亞洲盤,韓股因 AI 與半導體股暴跌觸發一度熔斷,KOSPI 收跌 5.3%;日經、恆生、上證與澳洲 ASX200 皆收低,台股加權指數跌約 1.4%。同時,金價自上週高點回落逾 15%、WTI 原油跌至約 62 美元/桶、日跌約 5%,反映避險情緒從貴金屬轉向現金與短債。
專業觀察: Warsh 被視為願意配合白宮但仍偏保守的主席人選,搭配意外火熱的批發通膨數據,短期「降息次數可能少於原先預期」的擔憂正在定價中。
財報
三、盤前重點財報:迪士尼領軍,檢驗「舊經濟」動能
開盤前,華特迪士尼公司(DIS) 將公布 2026 會計年度 Q1 財報,時間約為 美東 2/2 盤前(電話會議 8:30,台北 21:30)。市場預期 EPS 約 1.57、美股收入約 255–259 億美元、YoY 約 +5%,焦點在串流業務虧轉盈進度、ESPN 佈局與樂園客流。
同樣在盤前,IDEXX Laboratories(IDXX)預估 EPS 2.93、YoY +11.8%;Tyson Foods(TSN)EPS 1.01、YoY -11.4%,市場關注肉品成本與定價權;Aptiv(APTV)EPS 1.82、YoY +4%,檢驗電動車與車用電子需求。
專業觀察: 今日盤前多為「舊經濟+防禦型」公司,若整體指引穩健,有機會對近期遭到資金撤出的傳產與防禦板塊帶來相對支撐。
財報/科技
四、盤後 AI 焦點:Palantir Q4 高成長、高波動的壓力測試
AI 軟體指標股 Palantir Technologies(PLTR) 將於 美東 2/2 收盤後 公布 2025 年 Q4 財報,電話會議時間為 18:00(台北 2/3 07:00)。公司先前給出的指引為 營收約 132.7–133.1 億美元,YoY 約 +61%,市場共識 EPS 約 0.23 美元、YoY 約 +60%。 期權價格隱含財報後股價單日波動約 ±9–10%,反映投資人對估值與指引高度敏感。
專業觀察: 去年 AI 漲勢由硬體與晶片股領軍,如今輪到純軟體與政府/商業 AI 專案驗收;若 Palantir 給出較保守 2026 展望,可能加劇 AI 題材從「成長故事」轉向「獲利驗證」的修正壓力。
市場/科技
五、半導體連日重挫,台積電 ADR 與 SOXX 成台股關鍵線索
費城半導體指數(SOX)上週五大跌 3.9% 至約 7,998 點,iShares SOXX 半導體 ETF 單日跌 2.7%、但今年以來仍上漲近 20%,顯示板塊長多趨勢仍在、短線漲多回檔。 受美股影響,台積電(TSMC) ADR 上週五收在 330.56 美元、日跌 2.65%,ON Semi、AMD 等高貝塔晶片股跌幅亦顯著。
週一亞洲盤,韓國與台灣科技股領跌區域市場,KOSPI 熔斷、台股電子權值壓力明顯;若今晚美股開盤後半導體再度下挫 2–3%,明日台股電子與 AI 概念股可能面臨續跌壓力。
專業觀察: 中長線上,半導體仍是全球資金偏好的核心主題之一,但在 SOX 與 SOXX 都放量回檔後,短線更需要留意籌碼與波動管理。
關鍵個股總覽
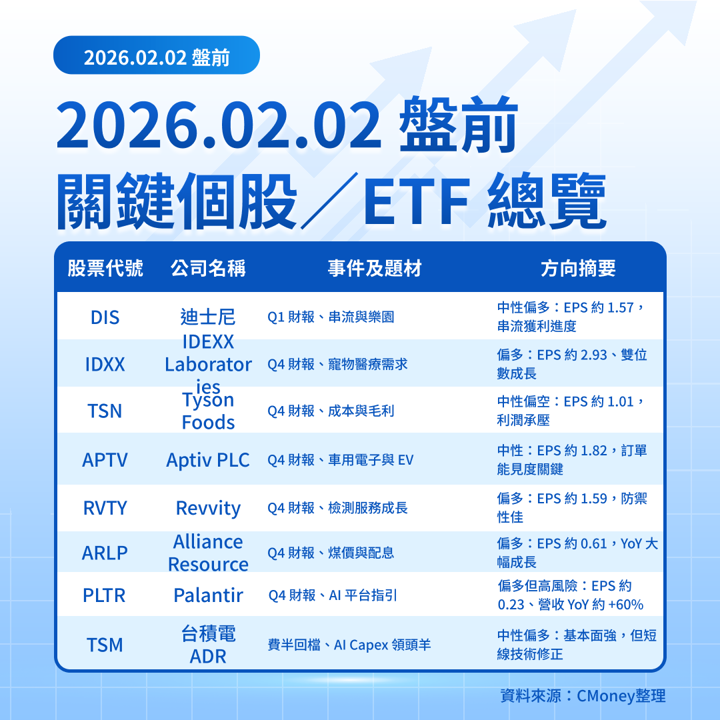
註:EPS 共識與 YoY 方向依 Nasdaq 等預估整理,僅供情境參考。
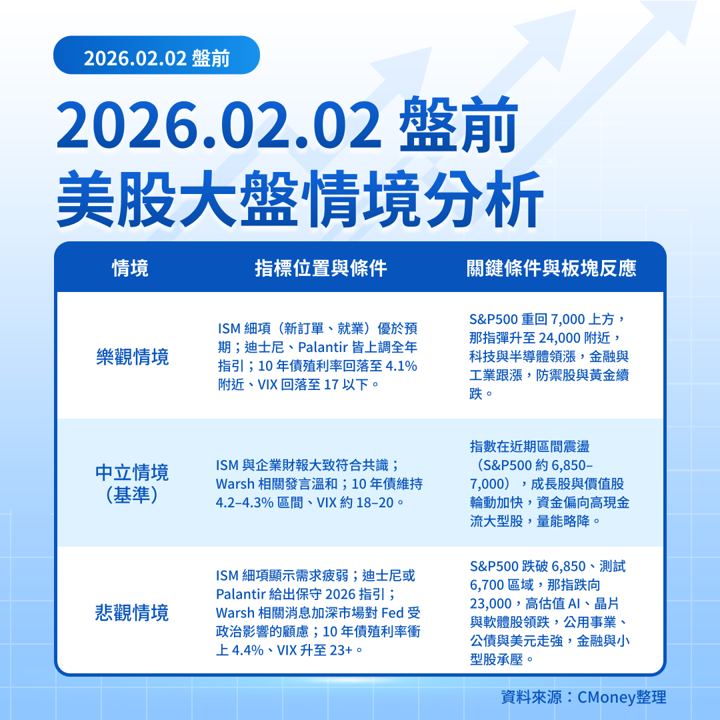
美股大盤情境分析
主要市場觀察指標
哪一個情境較可能成為短期主基調?
從利率與 Fed 預期來看,CME FedWatch 顯示 2026 年內「少於 2 次降息」的機率增加,部份機構如摩根大通甚至預期 2026 年不再降息,代表「利率長時間維持在相對高檔」逐漸成為市場共識。 搭配近期 ETF 資金流向顯示整體仍為淨流入,但成長型科技(如 QQQ)出現間歇性資金流出、而半導體與防禦型 ETF 表現相對穩健,資金正在從極端高成長股移向較具現金流與股息的標的。
在此背景下,「中立情境」較有機會成為短期主基調:
ISM 製造業雖低於 50,但高於預期,尚未指向即刻衰退;
本週財報週中(Alphabet、亞馬遜、超微、Uber 等)才是真正的「方向裁決點」,今日迪士尼與 Palantir 更像是為大型科技+娛樂板塊暖身;
VIX 從極低水位攀升至 19–20,意味著波動回來了,但尚未到恐慌區。
對台灣投資人而言,短線風險在於:
費半與 SOXX 若持續下探,台積電 ADR 及相關供應鏈恐有第二波獲利了結壓力;
Palantir 等 AI 軟體股若財報不及預期,可能引發 AI 題材全面降溫,對台股高本益比的 IP、雲端與伺服器概念股不利;
若油價與黃金在壓回後企穩,長線通膨預期仍偏黏著,利率「高檔更久」將壓抑成長股估值。
相對的,機會在於:
一旦市場確認 Warsh 立場較接近現行 Fed 路線、非極端鴿派或鷹派,政策不確定性消除後,現金流穩健的大型科技與半導體龍頭 仍可能重回主流;
傳統消費、防禦型醫療與高股息能源,在利率高檔+景氣放緩環境下,波動可能相對較小。
整體來看,當前架構偏向「區間震盪+加大輪動」而非單邊多空:指數可能在 1 月高點下方反覆整理,板塊之間則隨著每一份財報與數據快速輪動。操作上更需要以風險/波動管理為核心思維,把握自己熟悉產業的節奏,降低對短線 headline 的情緒反應。
延伸閱讀:
【美股焦點】AMD財報前股價拉回,AI利多會不會變利多出盡?
【美股焦點】Sandisk爆量大漲,這波記憶體多頭才剛開始?
【美股本週焦點】非農、亞馬遜與谷歌財報、聯準會下一任主席提名
【美股研究報告】蘋果iPhone狂賣!股價蓄勢待發等誰點火?
【美股研究報告】科磊財報優股價卻暴跌,AI設備狂牛要停了嗎?
【美股焦點】康寧拿下Meta 60億大禮包!一天爆漲16%!
【美股焦點】Clawdbot一夜爆紅,Cloudflare(NET)直接起飛!
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

