


【美股盤前五點】AI恐慌重挫聚焦CPI通膨(2026.02.13)


AI 恐慌壓垮那指,CPI 成今晚關鍵(2026/02/13 美股盤前)
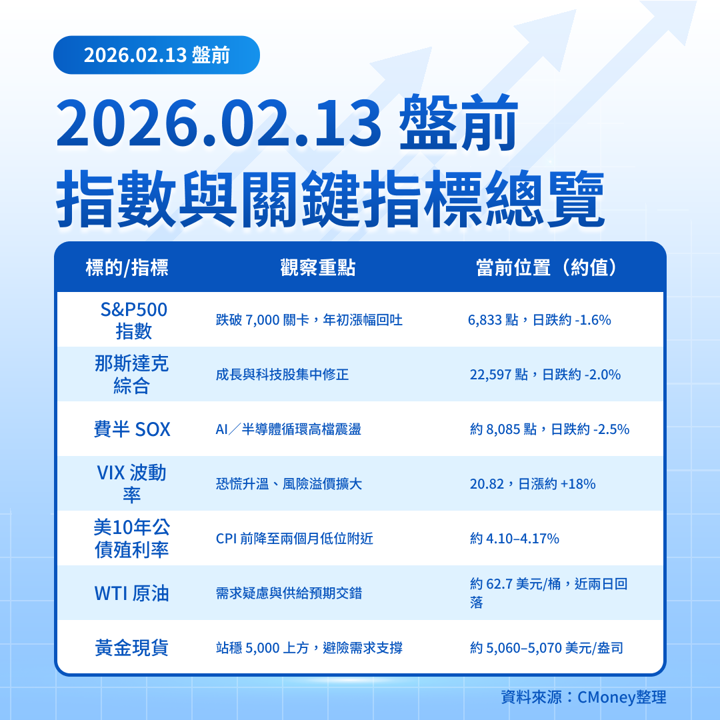
隔夜美股受到「AI 將侵蝕各產業」的疑慮拖累,道瓊收跌約 -1.3% 至 49,452 點、S&P500 跌 -1.6% 至 6,833 點、那指跌 -2.0% 至 22,597 點,費半指數亦回落約 -2.5%,恐慌指數 VIX 上升至 20.8、單日跳漲近 18%,為近數週最大風險偏好收縮。
今日(美東 2/13,臺北 2/13 夜間)重點在 1 月 CPI 通膨數據(美東 8:30 / 臺北 21:30),市場預期月增 0.3%、年增 2.5%,核心同樣月增 0.3%。盤前財報焦點包括 Moderna(MRNA)、Enbridge(ENB)、Magna International(MGA) 等,均於開盤前公布 Q4 數據。
五大盤前焦點
總經
一、1 月 CPI 今晚登場:預期月增 0.3%、年增 2.5%(美東 8:30/臺北 21:30)
延後的 1 月 CPI 將於 2/13 8:30 AM ET(臺北 2/13 21:30) 公布。共識預期:整體 CPI 月增 0.3%、年增 2.5%(前值 2.7%),核心 CPI 亦月增 0.3%、年增約 2.5%。由於先前強勁的就業數據已壓抑降息預期,若核心服務通膨仍偏黏著,可能強化 聯準會 今年僅小幅降息的想法。利率期貨目前顯示 3 月維持利率在 3.50–3.75% 區間機率逾 80%。
專業觀察: CPI 若「持平預期、不超標」,在 AI 恐慌後的情緒低檔,反而容易觸發短線技術性反彈;反之若核心顯著高於 0.3%,市場可能重新計價 2026 年降息次數。
市場
二、AI 恐慌引發科技股重挫,那指跌 2%、VIX 跳到 20 上方
週四美股因「AI 將侵蝕多數白領與商業模式」的市場敘事急速升溫,軟體、雲端與部分硬體股大幅殺低,S&P500 一日跌 -1.6%、那指跌 -2.0%,道瓊跌破 5 萬關卡。VIX 收在 20.82、單日拉升近 3.2 點,回到兩個月高位。防禦性板塊如公用事業、消費必需品及房地產相對抗跌。
專業觀察: 目前 AI 恐慌更偏向「估值與資金輪動」而非景氣衰退訊號,在 CPI 未失控前,成長股雖承壓,但未必立即演變為全面性熊市。
現在一天只要10元!用起漲K線鎖定股價轉折點► 加碼再送下波強勢主流產業-獨家機器人產業研究白皮書
👉️馬上解鎖台廠5檔關鍵贏家
亞洲/台股
三、亞洲多數走弱,日股拉回
在美股重挫後,今日亞洲股市普遍偏弱,日經 225 指數盤中跌約 1% 左右,從近期歷史高位拉回;香港與韓股同樣受科技與出口股拖累。
專業觀察: 費半與 VanEck Semiconductor ETF(SMH) 昨夜跌幅約 2%–2.5%,短線若美股半導體持續修正,台積電 ADR 及相關供應鏈可能在下週出現補跌與高檔震盪。
財報
四、盤前看三家:Moderna / Enbridge / Magna 集中在開盤前 1 小時
今晚重點財報集中在開盤前:
Moderna(MRNA) 預計於 8:00 AM ET(21:00 臺北) 舉行 Q4 2025 法說會,市場預估 EPS 約 -2.79 美元、營收約 6.1 億美元,仍處疫後谷底但關鍵在癌症、流感與 RSV 管線更新。
Enbridge(ENB) 將在 盤前公布 Q4 2025,EPS 共識 0.57 加幣,市場關注配息成長與美加油管資本支出。
Magna International(MGA) 於 8:00 AM ET 公布 Q4 2025,EPS 共識 1.80 美元,汽車出貨與 EV 零組件單車價值是關鍵 KPI。
此外,今日還有 Advance Auto Parts(AAP)、Cameco(CCJ)、Essent Group(ESNT)、TC Energy(TRP)、Wendy's(WEN) 等,涵蓋汽車零售、鈾礦、保險與能源管線。
專業觀察: 今日財報偏向「防禦與現金流型」公司,若數據穩健,可能強化市場從高估值成長股轉向高股息與穩定現金流資產的輪動。
利率與商品
五、10 年債殖利率回落至 約 4.1%,油金震盪中性偏防禦
在股市大跌、資金尋求避險下,美十年期公債殖利率自前一日高點回落,最新約在 4.10–4.17% 區間,為近兩個月低位附近。WTI 原油近兩日自高檔連續回落,最新約 62.7 美元/桶,而黃金在突破 5,000 美元/盎司 後略有整理,昨日收約 5,066 美元/盎司。
專業觀察: 殖利率回落理論上支撐成長股估值,但若同時伴隨 VIX 攀升與 AI 恐慌敘事,資金更可能優先流入公債、黃金與高股息/防禦板塊,而非立刻回流高本益比科技。
關鍵個股總覽(今日事件股與潛在高波動股)
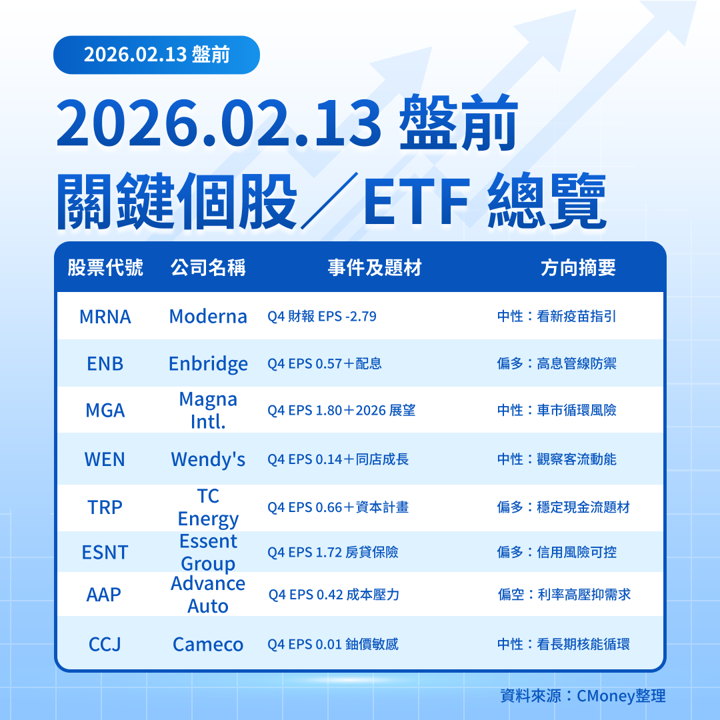
註:事件/共識數字為市場目前估計,實際結果可能有明顯偏離;方向摘要僅為情境評估,非投資建議。
美股大盤情境分析
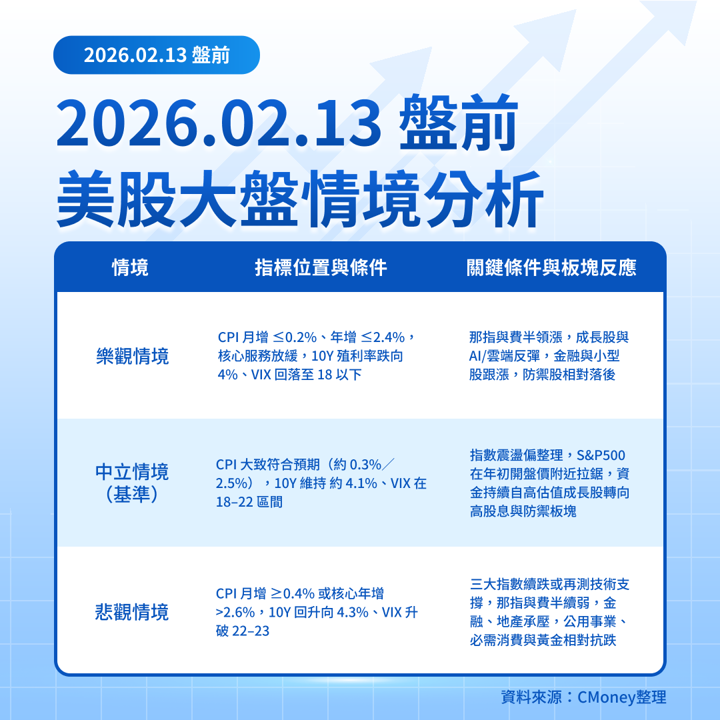
(殖利率與 VIX 水準為約略區間,實際仍視盤中波動而定。)
主要市場觀察指標(約值)
哪一個情境較可能成為短期主基調?
綜合目前資訊,短期較有機會出現的是 「中立情境」,理由如下:
利率預期已偏向「小幅降息、時間後延」。
FedWatch 與利率期貨顯示,市場對 3 月 FOMC 會議維持利率不變機率超過 80%,對 2026 年內大幅降息的定價有限;也就是說,市場已部分消化「通膨黏著」的風險。AI 恐慌屬於「敘事驅動的估值修正」,尚未轉化為實體景氣衝擊。
目前的賣壓集中在高估值軟體與成長股,防禦型、高股息與價值股相對抗跌,顯示資金在輪動而非全面撤出股市。VIX 升破 20 但未進入極端恐慌區,10 年債殖利率同步回落。
VIX 站上 20 顯示市場緊張,但距離 30–40 的「系統性風險」區間仍有距離,同時 10 年期殖利率壓回約 4.1%,反映資金更偏向避險與利率交易,而非對經濟硬著陸的極端定價。
在此背景下,較可能的路徑是:
若 CPI 大致符合預期(約 0.3%/2.5%),指數短線在近期支撐附近震盪,
高估值 AI/雲端/軟體股持續面臨壓力,
資金傾向往 能源管線、公用事業、金融保險、高股息 ETF 等現金流穩定標的移動。
對臺灣投資人的大盤總結:
機會面:
臺股封關前在 AI 供應鏈與電子權值支撐下相對強勢,短期若美股僅是估值修正而非景氣反轉,台積電與高階半導體設備股中長線結構仍佳。
今日多數財報屬「現金流穩定型」企業,若數據穩健,將有利於全球高股息/防禦資產的相對表現。
風險面:
若 CPI 明顯高於預期(尤其核心服務與房租),將推升 10 年債殖利率再度走高,造成科技與成長股第二波評價修正,費半與 TSM ADR 可能補跌。
VIX 持續維持在 20 上方,意味著短線波動仍高,對使用槓桿或集中持股在單一主題(如 AI 軟體、雲端)的投資人,風險控管需更保守。
整體而言,今晚 CPI 公布前後,美股大盤較可能在「中立但高波動」格局中尋找新的平衡點;指數或許不一定大幅破底,但板塊輪動與個股分化的強度,預期會維持在偏劇烈的水準。
延伸閱讀:
【美股焦點】你怕跳電,AI怕斷線!雲端救命電捷耐力火力全開!
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
研究聲明與揭露:
本文為一般性研究與教育資訊,不構成任何有價證券或金融商品之要約、招攬、買賣建議或交易指示,亦不屬個別投資諮詢、投資顧問契約服務或代客操作;讀者應自行判斷並自負投資風險。作者受僱於全曜財經資訊股份有限公司,文中提及之平台/產品不涉及任何分潤或推薦費,但相關互動/導流表現可能納入作者工作績效指標(KPI),特此揭露。作者/作者關係人可能持有本文所述之相關有價證券或其衍生性金融商品,可能存在利益衝突。本文涉及之價格/市場表現僅反映特定時間點之公開資訊,可能隨時間變動;過去表現不代表未來結果。
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
9minutes ago
上班族型交易者-起漲週風箏 策略文
25minutes ago
2026.10.16 期指實戰錄 - VVIP 限定
44minutes ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
2hours ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3hours ago
收藏內容 讓好文不錯過

