


【美股盤前五點】銀行財報揭序幕(2026.01.13)


 通膨數據與銀行財報前夕:美股創高、亞洲風險偏好多頭延續
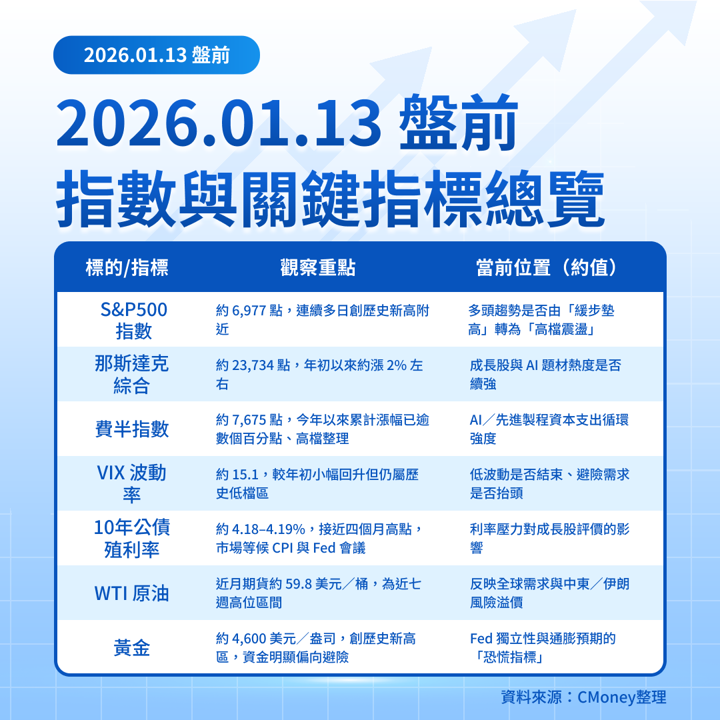
週一美股三大指數再度同步創歷史收盤新高:道瓊約 49,590 點(+0.2%)、S&P500 約 6,977 點(+0.2%)、那斯達克約 23,734 點(+0.3%),小型股羅素 2000 也上漲約 0.4%。
費城半導體指數 SOX 收在約 7,675 點(+0.5%),續在高檔震盪,黃金則在 Fed 獨立性疑慮下衝上 約 4,600 美元/盎司 的歷史高位,VIX 收在約 15.1,自極低檔略為回升。
今早亞洲股市風險偏好明顯:日經 225 大漲逾 3% 至約 53,600 點、創新高,恒生指數站上約 26,800 點、連三日走高;歐股 STOXX 600 則續在 610 點附近的歷史高檔附近整理。
目前 S&P500 期貨約小跌 0.1–0.2%,Nasdaq 100 期貨近乎持平,顯示市場在今晚通膨數據與銀行財報前轉趨謹慎。
對台灣投資人而言,今日盤前需特別留意:
美國 12 月 CPI 將於 8:30 a.m. ET(台北時間 21:30)公布,是年初第一個「方向級」數據。
摩根大通(JPM)等大型銀行盤前財報,將為整個 S&P500 Q4 財報季定調。
費半與 SOXX 高檔、台積電 ADR 昨夜收約 331.8 美元、日漲約 2.5%,對今日台股科技與半導體情緒具支撐力,但也放大對通膨與利率意外的敏感度。
五大盤前焦點
總經
一、CPI 首度「期中考」:2.7% 共識,將決定 Q1 降息想像
美國 12 月 CPI 預計於 08:30 a.m. ET / 台北時間 21:30 公布。市場多數預期 年增約 2.6–2.7%(前值 2.7%),核心 CPI YoY 共識約 2.7%(前值 2.6%),月增則偏向 +0.3%,反映政府關門造成的低基期後出現「回彈」。
CME FedWatch 顯示 1 月維持利率不變機率約 80–90% 左右,市場真正關注的是:若核心再度上行,Q2 之前降息預期恐被進一步壓縮。
專業觀察:今晚數據若顯示「上行但仍在 2% 高段」,短線波動可能集中在10 年債殖利率與成長科技股估值,建議投資人特別留意 CPI 公布前後 VIX 與 SOX 的同向變化。
現在一天只要10元!用起漲K線鎖定股價轉折點► 加碼再送下波強勢主流產業-獨家機器人產業研究白皮書
👉️馬上解鎖台廠5檔關鍵贏家
財報
二、摩根大通領銜銀行財報開跑:利差、信用成本成焦點
摩根大通(JPM)等大型銀行將於 開盤前(約 08:00–09:30 a.m. ET / 台北 21:00–22:30) 公布 Q4 財報:
JPM:EPS 共識約 5.01 美元,預估 YoY +4.2%,連續四季擊敗預期紀錄延續中。
BK(紐約梅隆銀行):EPS 共識約 1.97 美元,YoY 約 +14.5%,市場關注資產管理費用與資金流向。
兩者本益比約 16 倍上下,略低於同業平均,反映出市場對金融股仍保留折價。
專業觀察:若銀行端 淨利差與信用成本皆優於預期,金融股可望扮演高檔指數的「防禦性領漲者」;反之,若不良放款抬頭、指引保守,金融壓回將放大 Powell 事件與 Fed 獨立性疑慮帶來的壓力。
財報(專題整理)
三、專題|今日盤前/盤後重磅財報一覽
今天財報重點(美東時間,台北 +13 小時):
摩根大通(JPM,盤前)
EPS 共識:5.01;YoY:+4%
關鍵 KPI:貸款成長、信用成本、資本比率,牽動整體金融與 S&P500 獲利展望
紐約梅隆(BK,盤前)
EPS 共識:1.97;YoY:+14.5%
關鍵 KPI:資產管理 AUM、費率壓力,影響資產管理與託管股評價
達美航空(DAL,盤前)
EPS 共識:1.53;YoY:-17.3%
關鍵 KPI:客運收益、載客率、票價指標,牽動航空與旅遊休閒族群風向
Concentrix(CNXC,盤前)
EPS 共識:2.50;YoY:-15.5%
關鍵 KPI:BPO 訂單成長、AI 導入效率,反映企業 IT/客服支出意願
Park Aerospace(PKE,盤後)
EPS 共識:0.08;YoY:小型股參考
關鍵 KPI:高階複合材料需求,可作為航空與國防供應鏈溫度計
專業觀察:今日財報的「關鍵變數」在於 銀行對 2026 年淨利差與資本配置的前瞻指引,以及航空/外包服務對需求韌性的描述,將影響市場對「溫和成長+高利率」組合是否仍可支撐當前估值。
個股/族群
四、費半與 SOXX 續攻、台積電 ADR 強勢牽動台股
週一費半指數 SOX 收在約 7,675 點(+0.47%),iShares 半導體 ETF SOXX 收約 330.3 美元(+0.5%),延續今年以來強勢走勢。
台積電 ADR(TSM)昨收約 331.8 美元、日漲約 2.5%,創 52 週新高區間,市場聚焦美台新貿易協議與美國擴廠進度消息。
專業觀察:在 CPI 公布前,高估值 AI/半導體仍是資金主戰場,但指數與主流股已處技術面壓力區,通膨若略高於預期、帶動 10 年債殖利率再上行,短線修正可能由費半與大型科技領先啟動。
政策/國際政治
五、Fed 獨立性風險升溫:Powell 遭刑事調查,黃金創新高
美股昨日本來因 司法部對 Fed 主席 Powell 發起刑事調查 而走弱,隨後在科技與 Walmart 領漲下翻紅收高,但事件凸顯 Fed 獨立性風險。
在此背景下,黃金飆升至約 4,600 美元/盎司的歷史新高、美元走弱、VIX 升至約 15 上方,10 年債殖利率則持穩於 約 4.19% 附近。
專業觀察:政治對貨幣政策的干預風險,使得市場對「中長期通膨與利率路徑」的不確定性提高,即便短線指數創高,避險資產與波動率的結構性抬升可能成為 2026 年的主題之一。
關鍵個股總覽
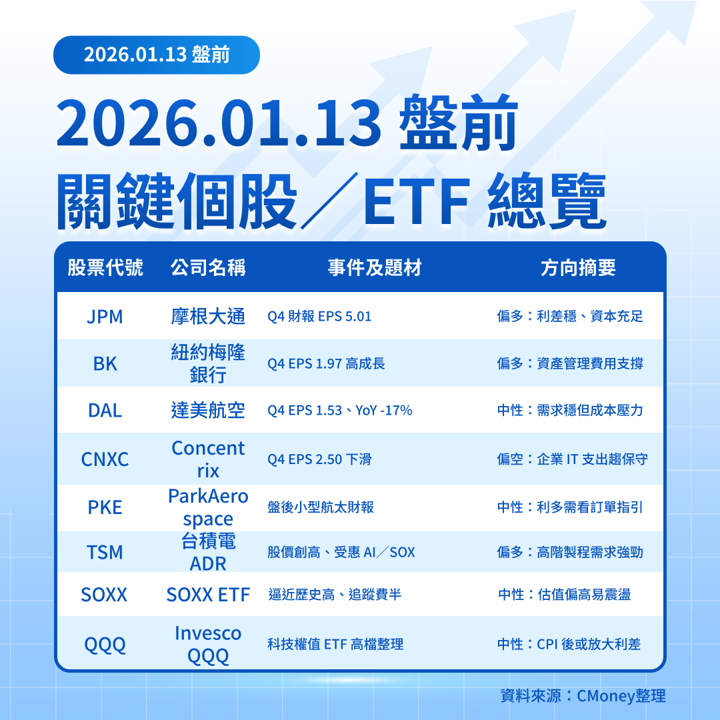
(數字為市場共識或最新收盤價近似值,非投資建議。)
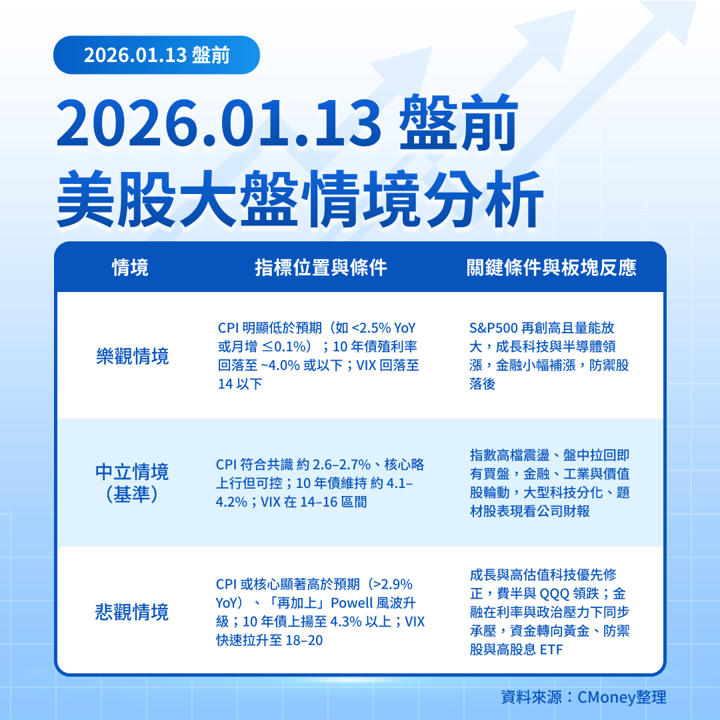
美股大盤情境分析
主要市場觀察指標
哪一個情境較可能成為短期主基調?
綜合目前資訊:
利率期貨與 FedWatch:1 月會議維持利率不變的機率仍在 八成以上,市場將 CPI 與之後的就業數據視為是否在 Q2 之後啟動降息 的關鍵,而非短期再升息。
ETF 資金與價格訊號(推估):QQQ、SOXX 等成長與半導體 ETF 仍在高檔溫和上行,量能未見明顯放大,顯示資金尚未出現「全面追價」或「全面撤出」的極端行為。
VIX 及黃金:VIX 雖自低檔微升,但仍在 15 左右的相對平靜區間;相對地,黃金在 Powell 事件催化下創高,代表市場對中長期制度風險更加敏感。
殖利率曲線訊號(推估):10 年債殖利率在 4.2% 附近徘徊,說明市場對「高利率維持更久」已有一定消化,但尚未反映明顯衰退恐慌。
在這樣的組合下,「中立情境」較可能成為短期主基調:
CPI 大致符合預期的機率相對較高,足以支撐 S&P500 在高檔區做時間換空間的震盪整理;
資金在大型科技、金融與工業之間進行「板塊輪動」,而非單一方向的風險開啟或關閉;
政治對 Fed 的壓力與 Powell 事件暫時更多體現在黃金與特定金融股,而非全面性系統風險。
大盤總結:
短期來看,上檔風險主要來自 CPI 或核心通膨的意外偏高,可能推升 10 年債殖利率、壓縮成長股評價;下檔風險則來自 Fed 獨立性爭議若再升級,引發 VIX 快速上跳。
相對地,機會在於:若數據確認通膨維持在 高 2% 但穩定區間,而企業財報又證實獲利仍能成長,則 「高利率+正成長」的黃金交叉 或可延長美股多頭壽命,並帶動資金從超漲標的轉向仍具評價空間的金融、工業與部分價值股。
在此框架下,台灣投資人可將今晚 CPI 與銀行財報視為 檢驗現有多頭結構健不健康的壓力測試,並以此調整對科技股與金融股的風險部位,但不需要在數據公布前做劇烈方向押注。
延伸閱讀:
【美股焦點】川普喊信用卡利率10%震撼彈,為何先買後付大漲?
【美股焦點】非農只增5萬、失業率卻降,這是衰退前兆還是好消息?
【美股焦點】AI基建下一棒在電力!AEP×BE大單,供電族群怎麼追?

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
19minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
36minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

