


【美股盤前五點】就業成本指數與通膨數據登場(2026.02.10)


 開車加油覺得油錢越來越貴、出國機票遲遲不見明顯回落、連外送平台的運費都悄悄墊高,這些感受其實都跟國際油價與大型能源公司對未來的看法緊密連動。今晚美股盤前,市場一邊盯著 WTI 油價走勢與 BP 財報,一邊解讀通膨與利率路徑,這不只關係到能源股漲跌,也會影響你未來一年在交通、旅遊與日常消費上的實際支出壓力。在這樣的背景之下,我們從更宏觀的角度整理 2026 年 2 月 10 日 的美股盤前關鍵觀察。
就業成本指數與通膨數據登場科技股續彈
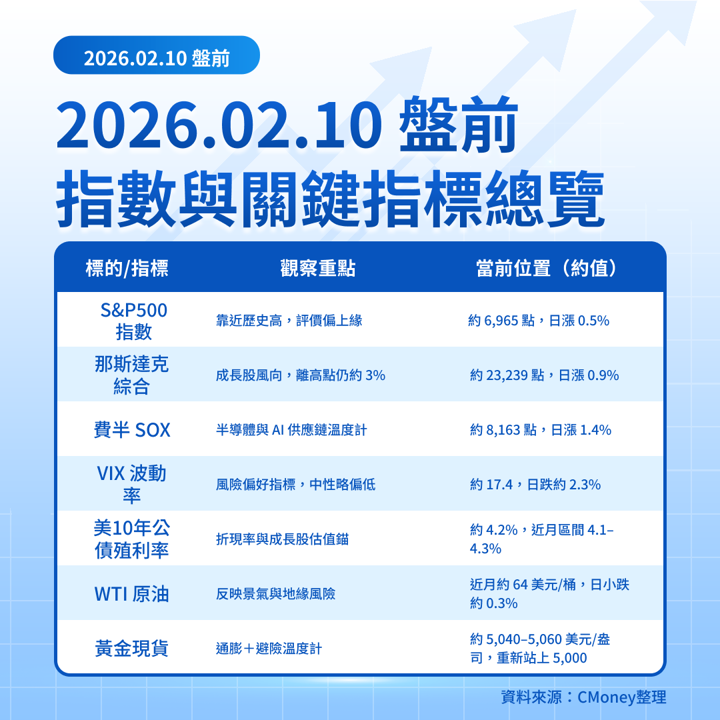
昨夜美股延續反彈,道瓊 +0.1% 收 50,135 點,再創收盤新高,S&P500 +0.5%、那指 +0.9%,科技與軟體族群領漲,費城半導體指數 SOX 續升約 1.4% 至 8,163 點。
亞洲今日延續風險偏好,日本日經在選後行情帶動下再創新高,香港恆指連續上攻,歐股 STOXX600 也在高檔震盪。
今晚重點是2 月 10 日(週二)美東時間 8:30 的就業成本指數(ECI)與 12 月進出口物價指數,台北時間約 21:30 公布,市場預估 ECI 季增 0.8%、進出口物價月增約 0.1%。同日還有 NFIB 小企業信心、企業庫存等;而因先前政府關門,就業報告延後到 2/11、CPI 延到 2/13,使本週中後段數據密集。
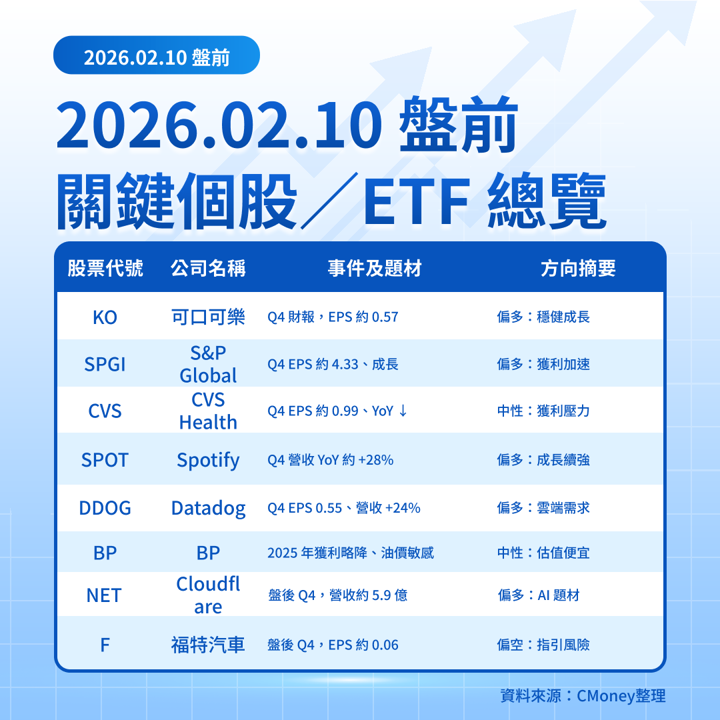
財報方面,盤前將迎來飲料龍頭可口可樂(KO)、評級與指數巨頭 S&P Global、醫療與藥局通路 CVS(CVS)、串流平台 Spotify、雲端監控 Datadog(DDOG)、能源大廠 BP 等;盤後則有雲端安全商 Cloudflare(NET)與福特汽車(F)。
對台灣投資人而言,10 年期美債殖利率約 4.2%、VIX 在 17 上下、黃金重返 5,000 美元之上,搭配 SOX 與 台積電 ADR(TSM)昨夜約漲 1.8% 收 355–360 美元區,今晚費半與大型科技 ETF(如 QQQ)走勢,將是觀察台股電子與高價股風險/契機的核心指標。
五大盤前焦點
總經
一、就業成本指數 + 進出口物價同場登場,檢驗通膨「黏性」
時間:
ECI 第四季、12 月進出口物價指數:2/10 8:30 AM ET(台北 2/10 21:30)
內容與預期:
市場預估 ECI QoQ +0.8%(前值 0.8%),工資與福利分項同樣約 +0.8%;12 月出口/進口物價月增約 +0.1%。整體屬「通膨放緩但仍偏黏」格局。
潛在影響與反應路徑:
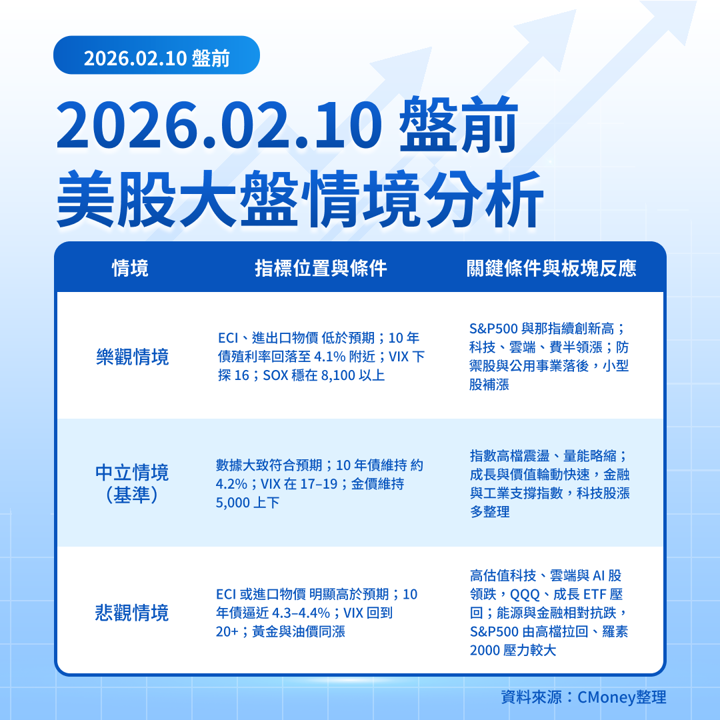
若 ECI ≤ 0.7%、進出口物價低於預期,將強化通膨降溫敘事,10 年債殖利率有機會測試 4.1% 下方、VIX 有望回落至 16 附近,對成長股與科技股偏多。
若 ECI ≥ 0.9% 或物價連二月偏高,市場恐重新定價今年降息幅度,殖利率重新逼近 4.3–4.4%,高估值雲端與 AI 股先承壓。
專業觀察:
今晚數據影響力雖低於 CPI,但在就業報告與 CPI 延後集中公布的情境下,任何高於預期的工資與進口價格,都可能放大本週中後段波動,建議投資人用殖利率與 VIX 的變化來校正部位風險。
現在一天只要10元!用起漲K線鎖定股價轉折點► 加碼再送下波強勢主流產業-獨家機器人產業研究白皮書
👉️馬上解鎖台廠5檔關鍵贏家
財報
二、今日財報雷達:防禦消費、醫療與雲端齊發
時間(皆為 2/10):
盤前(美東):KO、SPGI、CVS、DDOG、SPOT、BP 等;約 6:55–8:30 AM ET(台北 19:55–21:30)
盤後:NET、F 等;財報與法說集中在 5:00 PM ET 左右(台北 2/11 06:00)
關鍵公司與共識數字(簡要):
KO:預估 EPS 0.56–0.57、營收約 120–121 億美元,YoY +4–5%,關注無糖產品動能與 2026 指引。
SPGI:預估 EPS 約 4.33–4.34、營收約 39 億美元,YoY +9% 左右,指數授權與評級業務動能是焦點。
CVS:預估 EPS 約 0.99(YoY -16~-17%)、營收約 1,036–1,037 億美元,YoY 約 +6%,市場在看醫療理賠成本與 PBM 壓力。
DDOG:預估 EPS 約 0.55、營收約 9.15–9.18 億美元,YoY +24% 左右,指引是否維持高雙位數成長最關鍵。
SPOT:預估 EPS 約 3.2–3.3、營收約 53–54 億美元,YoY 收入成長約 25–30%,關注毛利率與訂閱數。
BP:預估 盈利成長但營收略下滑,市場聚焦現金流與對能源轉型的資本配置。
板塊連動與路徑:
KO、CVS 若給出穩定指引,有助支撐防禦消費與醫療保健指數。
SPGI、DDOG、SPOT 結果將直接牽動「品質成長 + 高估值軟體」情緒,對 QQQ、雲端與 SaaS ETF 影響放大。
BP 給出的資本支出與回購計畫,會牽動歐洲石油股與能源板塊。
專業觀察:
今天財報擴散到防禦、成長與能源三大路線,對指數來說更像是「結構輪動」的一天——單一公司驚喜可能造成板塊輪動,但整體方向仍將由晚上的通膨/工資數據與本週稍後的就業、CPI 定調。
科技/雲端/成長股
三、Cloudflare + Datadog + Spotify:高估值成長股的壓力測試
時間:
DDOG、SPOT:盤前財報(約 8:00 AM ET,台北 21:00)
NET:盤後財報 + 5:00 PM ET 法說(台北 2/11 06:00)
市場預期重點:
DDOG:EPS 0.55、營收約 9.1 億美元、YoY +24%,公司本身給的指引亦落在類似區間。
SPOT:預估營收成長約 28% 左右,外界高度關注價格上調與廣告、Podcast、Audiobook 等新業務對毛利率的拉抬。
NET:公司自估 Q4 營收 約 5.89 億美元,YoY +28% 左右,市場共識 EPS 約 0.27。
潛在影響與反應路徑:
三家公司同時「營收、EPS、指引三線都優於預期」,有利於修復上週 AI/雲端賣壓,SOX 及 QQQ 有機會續彈,帶動高 Beta 成長股與台股 IP/ASIC/雲端族群。
若出現一兩家在 2026 年指引保守或雲端支出放緩訊號,市場可能再度調整成長股估值,先反映在高本益比軟體、隨後擴散至 AI 供應鏈與費半 ETF。
專業觀察:
在10 年債殖利率仍在 4.2% 上下、VIX 約 17 的環境下,高估值成長股已不具「利率緩衝」,今晚雲端三強的訊息,對台灣相關高本益比 IP、伺服器與邊緣運算概念股的情緒影響,可能大於指數本身。
利率與大宗商品
四、殖利率穩在 4.2%、金價破 5,000、油價受地緣波動牽動能源股
當前位置:
10 年期美債殖利率約 4.19–4.22%,較近月高點略回落。
VIX 約 17.4,日跌約 2.3%,回到去年第四季中性區。
WTI 原油近月約 64.2 美元/桶,昨日漲逾 2% 後今日小跌,受美伊緊張與供應風險拉扯。
黃金現貨約 5,030–5,060 美元/盎司,重返 5,000 之上,近兩日漲幅約 1.5–2%。
潛在影響與反應路徑:
若今晚 ECI 與進出口物價「略低於預期」,殖利率有機會再壓低 5–10bps,對成長股與 REITs 有利,但可能加深「景氣趨緩」解讀,支撐黃金與防禦股。
若數據偏熱,則殖利率重新上行、金價可能短線回吐,能源股與金融股相對受惠。
油價在 60 以上但遠離 2025 年高點,搭配 BP 等油企財報,將決定能源板塊是維持高股息防禦角色,還是重獲資金關注。
專業觀察:
利率、黃金、油價目前傳遞的是「通膨壓力有限但風險偏好回升」的訊號,投資人可把今晚數據當成檢驗——若利率與金價同時再度上行,就代表市場開始為「通膨回頭」定價,對高估值科技較不友善。
國際股市與台灣連動
五、日股選後創高、歐股續創紀錄,台積電 ADR 與費半支撐台股電子氣氛
海外股市概況:
美國:S&P500 +0.5% 至 6,964 點,那指 +0.9%、道瓊 +0.1% 再創新高,科技與軟體反彈,防禦性消費與醫療小跌。
亞洲:日本在首位女性首相大勝後,日經漲近 4–5% 創歷史新高;MSCI 亞太指數續創紀錄;香港恆生近兩日合計漲逾 2%。
歐洲:STOXX600 續在歷史高附近震盪,2026 年以來漲幅約 4% 左右,優於美股約 2%。
台股與 ADR 連動:
台積電 ADR 昨夜約漲 1.8% 至 355 美元上方,近幾週已大幅領先美國科技指數,配合先前台股加權指數創歷史新高,電子權值股情緒偏多。
台指期與費半指數同步偏多,若今晚 SOX 續穩在 8,000 點以上,有利明日台股電子與半導體延續強勢;反之若雲端/AI 財報不佳,費半回落,則高基期個股易出現獲利了結。
專業觀察:
全球股市目前呈現「日本與歐股領漲、美股創高但漲勢由科技主導」的架構,對台股而言,短線風險在於美股高基期下若出現任何成長股利空,可能放大獲利回吐;機會則在於費半與台積電仍維持強勢,提供電子類股下檔支撐。
關鍵個股總覽
美股大盤情境分析
主要市場觀察指標
哪一個情境較可能成為短期主基調?
綜合目前資訊,較可能的短期主基調介於「樂觀與中立之間」——亦即:
利率期貨仍反映今年有至少兩次 1 碼降息機率,但在就業與 CPI 延後公布前,市場不急著重新大幅壓低利率預期。
VIX 留在 17 上下、未出現極端壓縮或急升,搭配 10 年債殖利率在 4.2% 左右,小幅有利風險資產但不算「免費午餐」。
ETF 資金流向仍偏好大型科技與半導體(QQQ、SOX 相關 ETF),且歐股、日本與亞洲股市相對強勢,顯示全球資金仍在尋找成長與風險資產的配置機會。
在這樣的環境下,較可能出現的畫面是:
若今晚 ECI 與物價「略低或符合預期」:
大盤走勢偏向中立情境:指數在高檔區間震盪,科技與費半在雲端/AI 財報結果帶動下,出現「好股好、壞股修正」的結構性分化。
若意外出現「工資或進出口物價明顯過熱」:
市場會迅速往「偏悲觀情境」靠攏,殖利率上行 + VIX 回升,優先壓力落在高估值雲端、AI 與剛反彈兩三日的科技股,指數可能出現 1–2 日較明顯回吐。
對台灣投資人而言,可將今晚視為本週的「前哨戰+財報濃縮日」:
風險:美股與台股皆處高檔,一旦成長股財報或通膨訊號不如預期,高基期電子與 AI 主題股容易同步被獲利了結。
機會:若數據與財報大致正向,且費半與台積電 ADR 能維持強勢,台股電子權值有機會延續主升,傳產與金融則扮演穩盤角色。
整體來看,短線主旋律仍是「高檔震盪中的科技主導、多空分歧加大」。在這種環境下,與其追逐短線漲跌,不如把注意力放在:利率/通膨路徑是否穩定、雲端與 AI 支出是否持續成長、以及台積電與費半是否仍維持領先優勢,再來思考自己持股風險與輪動節奏。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
研究聲明與揭露:
本文為一般性研究與教育資訊,不構成任何有價證券或金融商品之要約、招攬、買賣建議或交易指示,亦不屬個別投資諮詢、投資顧問契約服務或代客操作;讀者應自行判斷並自負投資風險。作者受僱於全曜財經資訊股份有限公司,文中提及之平台/產品不涉及任何分潤或推薦費,但相關互動/導流表現可能納入作者工作績效指標(KPI),特此揭露。作者/作者關係人可能持有本文所述之相關有價證券或其衍生性金融商品,可能存在利益衝突。本文涉及之價格/市場表現僅反映特定時間點之公開資訊,可能隨時間變動;過去表現不代表未來結果。
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

